

Ngày 01/7/2026, Luật Thuế thu nhập cá nhân 2025 chính thức có hiệu lực — đánh dấu cuộc cải cách thuế TNCN lớn nhất trong nhiều năm qua. Hai thay đổi quan trọng nhất tác động trực tiếp đến túi tiền của hàng triệu người lao động Việt Nam: mức giảm trừ gia cảnh tăng mạnh và biểu thuế lũy tiến rút gọn từ 7 xuống còn 5 bậc.
Con số 28,6 triệu đồng/tháng đang được truyền thông nhắc đến nhiều nhất — đây là ngưỡng thu nhập mà người có 1 người phụ thuộc mới bắt đầu phát sinh nghĩa vụ nộp thuế TNCN từ tiền lương. Bài viết này cung cấp đầy đủ bảng số liệu, công thức tính và 3 ví dụ cụ thể để bạn tự tính được mức thuế của mình.
Những Thay Đổi Cốt Lõi Về Thuế TNCN Từ 01/7/2026

Tại sao cần thay đổi?
Mức giảm trừ gia cảnh cũ (11 triệu đồng/tháng cho bản thân, 4,4 triệu/người phụ thuộc) đã không được điều chỉnh từ năm 2020, trong khi lạm phát, mức sống và chi phí sinh hoạt tăng đáng kể. Nhiều người lao động có thu nhập tầm trung phải nộp thuế TNCN trong khi thu nhập thực tế chưa đủ để tích lũy. Luật Thuế TNCN 2025 được Quốc hội thông qua nhằm giải quyết bất cập này.
3 thay đổi cốt lõi từ 01/7/2026
- Thay đổi 1: Mức giảm trừ gia cảnh bản thân tăng từ 11 triệu → 17 triệu đồng/tháng (tăng 54,5%)
- Thay đổi 2: Mức giảm trừ người phụ thuộc tăng từ 4,4 triệu → 6,8 triệu đồng/người/tháng (tăng 54,5%)
- Thay đổi 3: Biểu thuế lũy tiến rút gọn từ 7 bậc xuống còn 5 bậc, các ngưỡng thu nhập được nới rộng đáng kể
Bảng Mức Giảm Trừ Gia Cảnh Mới — So Sánh Trước Và Sau 01/7/2026
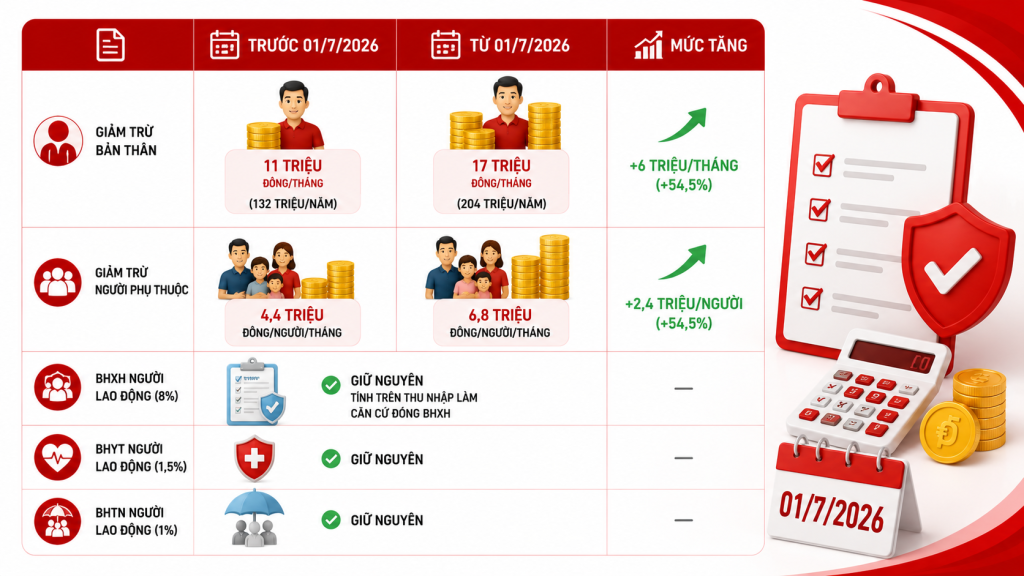
| Khoản Giảm Trừ | Trước 01/7/2026 | Từ 01/7/2026 | Mức Tăng |
|---|---|---|---|
| Giảm trừ bản thân | 11 triệu đồng/tháng (132 triệu/năm) | 17 triệu đồng/tháng (204 triệu/năm) | +6 triệu/tháng (+54,5%) |
| Giảm trừ người phụ thuộc | 4,4 triệu đồng/người/tháng | 6,8 triệu đồng/người/tháng | +2,4 triệu/người (+54,5%) |
| BHXH người lao động (8%) | Giữ nguyên — tính trên thu nhập làm căn cứ đóng BHXH | — | |
| BHYT người lao động (1,5%) | Giữ nguyên | — | |
| BHTN người lao động (1%) | Giữ nguyên | — | |
Để được giảm trừ người phụ thuộc 6,8 triệu/người/tháng, người lao động phải đăng ký người phụ thuộc với cơ quan thuế qua mã số thuế. Nếu chưa đăng ký, sẽ không được tính giảm trừ dù thực tế có người phụ thuộc. Hạn đăng ký: trong vòng 3 tháng kể từ ngày phát sinh.
Bảng Ngưỡng Thu Nhập Chịu Thuế TNCN Từ 01/7/2026
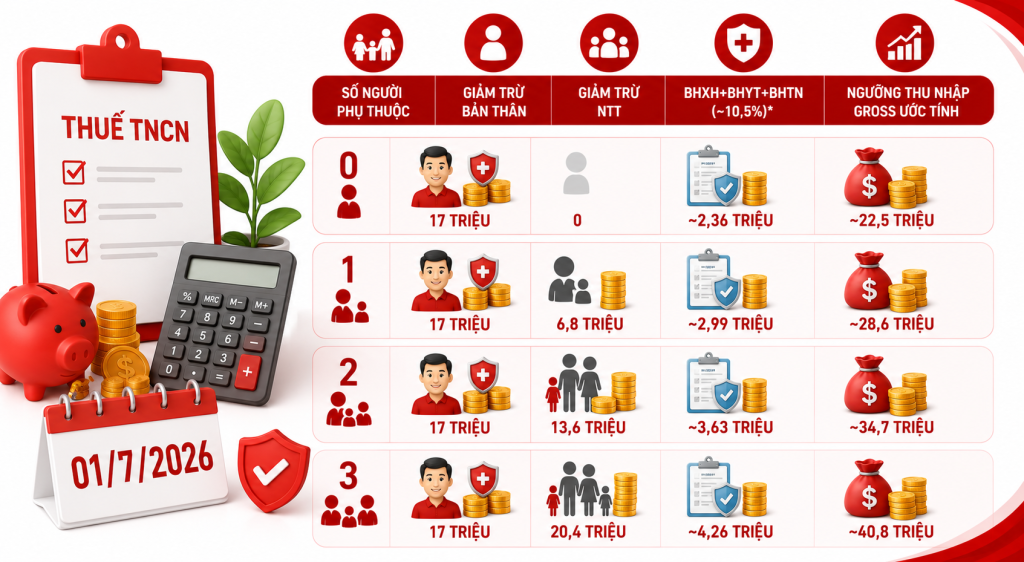
Dưới đây là bảng ngưỡng thu nhập từ tiền lương bắt đầu phát sinh thuế TNCN, tính theo số lượng người phụ thuộc đã đăng ký. Lưu ý: đây là thu nhập tổng (gross), chưa trừ BHXH/BHYT/BHTN.
| Số Người Phụ Thuộc | Giảm Trừ Bản Thân | Giảm Trừ NTT | BHXH+BHYT+BHTN (~10,5%)* | Ngưỡng Thu Nhập Gross Ước Tính |
|---|---|---|---|---|
| 0 người phụ thuộc | 17 triệu | 0 | ~2,36 triệu | ~22,5 triệu/tháng |
| 1 người phụ thuộc | 17 triệu | 6,8 triệu | ~2,99 triệu | ~28,6 triệu/tháng |
| 2 người phụ thuộc | 17 triệu | 13,6 triệu | ~3,63 triệu | ~34,7 triệu/tháng |
| 3 người phụ thuộc | 17 triệu | 20,4 triệu | ~4,26 triệu | ~40,8 triệu/tháng |
Biểu Thuế Lũy Tiến 5 Bậc Mới Từ 01/7/2026
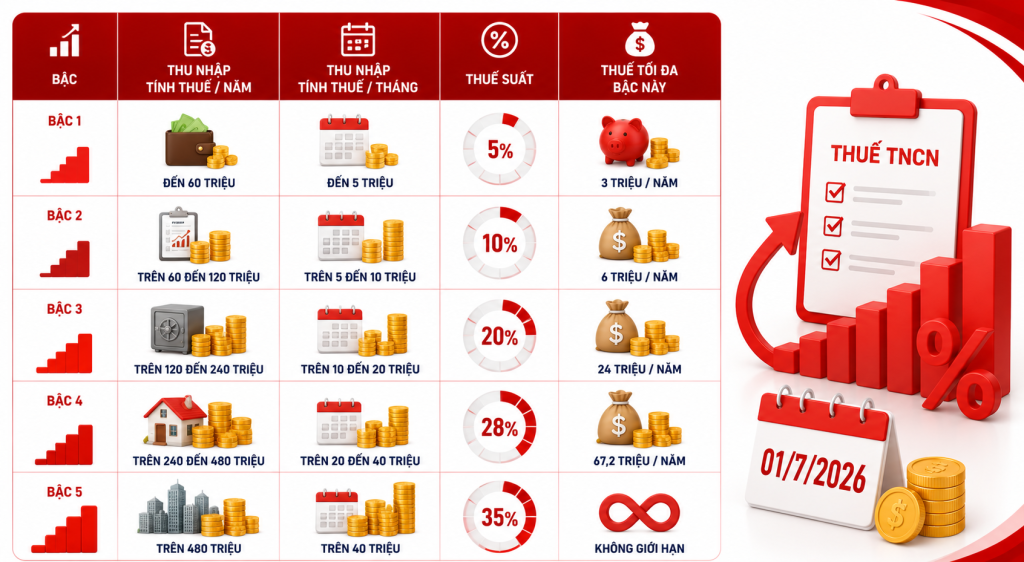
Đây là thay đổi quan trọng thứ hai: biểu thuế lũy tiến được rút gọn từ 7 bậc xuống còn 5 bậc, với các ngưỡng thu nhập tính thuế được nới rộng đáng kể — giúp nhiều người lao động rơi vào bậc thuế thấp hơn so với trước.
| Bậc | Thu Nhập Tính Thuế/Năm | Thu Nhập Tính Thuế/Tháng | Thuế Suất | Thuế Tối Đa Bậc Này |
|---|---|---|---|---|
| Bậc 1 | Đến 60 triệu/năm | Đến 5 triệu/tháng | 5% | 3 triệu/năm |
| Bậc 2 | Trên 60 đến 120 triệu/năm | Trên 5 đến 10 triệu/tháng | 10% | 6 triệu/năm |
| Bậc 3 | Trên 120 đến 240 triệu/năm | Trên 10 đến 20 triệu/tháng | 20% | 24 triệu/năm |
| Bậc 4 | Trên 240 đến 480 triệu/năm | Trên 20 đến 40 triệu/tháng | 28% | 67,2 triệu/năm |
| Bậc 5 | Trên 480 triệu/năm | Trên 40 triệu/tháng | 35% | Không giới hạn |
Biểu thuế cũ có 7 bậc: 5% — 10% — 15% — 20% — 25% — 30% — 35%. Biểu thuế mới 5 bậc bỏ các mức 15%, 25%, 30% — đơn giản hóa đáng kể. Người có thu nhập tính thuế ở mức 10–20 triệu/tháng đặc biệt được lợi: trước áp bậc 20% (hoặc 25%), nay chỉ áp 20%.
Công Thức Tính Thuế TNCN Và 3 Ví Dụ Thực Tế
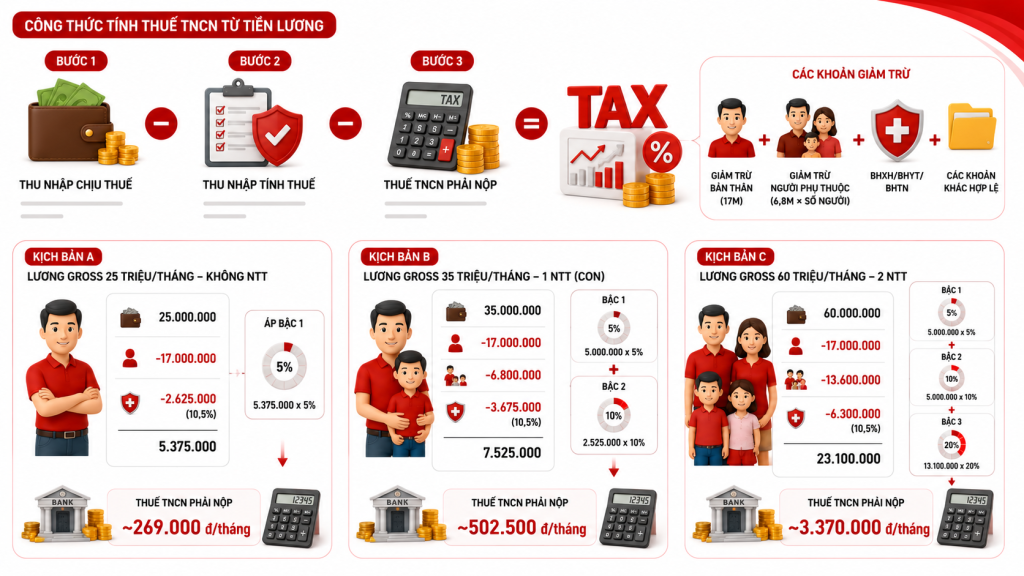
Công thức tổng quát
📐 Công Thức Tính Thuế TNCN Từ Tiền Lương
Bước 1: Thu nhập chịu thuế = Tổng thu nhập − Các khoản miễn thuế
Bước 2: Thu nhập tính thuế = Thu nhập chịu thuế − Các khoản giảm trừ
Bước 3: Thuế TNCN phải nộp = Áp biểu thuế lũy tiến 5 bậc lên Thu nhập tính thuế
Các khoản giảm trừ = Giảm trừ bản thân (17M) + Giảm trừ NTT (6,8M × số người) + BHXH/BHYT/BHTN + Các khoản khác hợp lệ
Ví dụ 1 — Lương 25 triệu, không có người phụ thuộc
🧮 Kịch Bản A: Lương Gross 25 triệu/tháng — Không NTT
Tổng thu nhập (gross)25.000.000 đ
— Giảm trừ bản thân− 17.000.000 đ
— BHXH (8%) + BHYT (1,5%) + BHTN (1%) = 10,5%− 2.625.000 đ
= Thu nhập tính thuế5.375.000 đ
Áp bậc 1: 5.375.000 × 5%268.750 đ
🏦 Thuế TNCN phải nộp~269.000 đ/tháng
Ví dụ 2 — Lương 35 triệu, có 1 người phụ thuộc
🧮 Kịch Bản B: Lương Gross 35 triệu/tháng — 1 NTT (con)
Tổng thu nhập (gross)35.000.000 đ
— Giảm trừ bản thân− 17.000.000 đ
— Giảm trừ 1 người phụ thuộc− 6.800.000 đ
— BHXH/BHYT/BHTN 10,5%− 3.675.000 đ
= Thu nhập tính thuế7.525.000 đ
Áp bậc 1 (đến 5 triệu × 5%)250.000 đ
Bậc 2 (2.525.000 × 10%)252.500 đ
🏦 Thuế TNCN phải nộp~502.500 đ/tháng
Ví dụ 3 — Lương 60 triệu, có 2 người phụ thuộc
🧮 Kịch Bản C: Lương Gross 60 triệu/tháng — 2 NTT
Tổng thu nhập (gross)60.000.000 đ
— Giảm trừ bản thân− 17.000.000 đ
— Giảm trừ 2 người phụ thuộc− 13.600.000 đ
— BHXH/BHYT/BHTN 10,5%− 6.300.000 đ
= Thu nhập tính thuế23.100.000 đ
Bậc 1: 5 triệu × 5%250.000 đ
Bậc 2: 5 triệu × 10%500.000 đ
Bậc 3: 13,1 triệu × 20%2.620.000 đ
🏦 Thuế TNCN phải nộp~3.370.000 đ/tháng
Kế Toán Doanh Nghiệp Cần Cập Nhật Gì Từ 01/7/2026?
Từ ngày 01/7/2026, bộ phận kế toán và HR cần thực hiện ngay 5 việc quan trọng để đảm bảo tính đúng và khấu trừ đúng thuế TNCN cho người lao động:
- Cập nhật mức giảm trừ gia cảnh mới vào phần mềm tính lương (MISA, Fast, Bravo…): bản thân 17 triệu/tháng, người phụ thuộc 6,8 triệu/người/tháng
- Cập nhật biểu thuế lũy tiến 5 bậc mới — xóa biểu thuế 7 bậc cũ trong hệ thống. Lưu ý các bậc thuế mới: 5% — 10% — 20% — 28% — 35%
- Thông báo cho người lao động về thay đổi và hỗ trợ họ đăng ký người phụ thuộc mới (nếu chưa đăng ký) để được giảm trừ đầy đủ từ tháng 7/2026
- Rà soát lại quy trình khấu trừ thuế TNCN tại nguồn — tính lại cho các trường hợp có thu nhập thay đổi do điều chỉnh lương hoặc thưởng quý 3/2026
- Cập nhật template quyết toán thuế TNCN cuối năm 2026 — năm 2026 sẽ có 2 giai đoạn: tháng 1–6 theo luật cũ, tháng 7–12 theo Luật TNCN 2025. Quyết toán cần tính tách biệt hoặc theo hướng dẫn của Tổng cục Thuế
Lưu Ý Đặc Biệt — Năm 2026 Có 2 Giai Đoạn Luật Khác Nhau
Năm 2026 là năm chuyển tiếp: tháng 1–6/2026 áp dụng mức giảm trừ và biểu thuế cũ; tháng 7–12/2026 áp dụng Luật TNCN 2025 mới. Khi quyết toán thuế TNCN năm 2026 (dự kiến từ 1/1/2027 đến 30/3/2027), cần theo dõi hướng dẫn cụ thể từ Tổng cục Thuế về cách xử lý thu nhập 2 giai đoạn này.
Kết luận
Từ ngày 01/7/2026, Luật Thuế TNCN 2025 mang lại thay đổi có lợi rõ ràng cho đại đa số người lao động Việt Nam. Điểm mấu chốt cần ghi nhớ:
- Giảm trừ bản thân tăng mạnh từ 11M lên 17M đồng/tháng — ngưỡng thu nhập phải nộp thuế được đẩy lên đáng kể
- Con số 28,6 triệu/tháng được nhắc đến nhiều là ngưỡng cho người có 1 người phụ thuộc — không phải ngưỡng chung cho tất cả mọi người
- Biểu thuế mới 5 bậc đơn giản, rõ ràng hơn và có lợi hơn cho người có thu nhập trung bình
- Người lao động cần đăng ký người phụ thuộc kịp thời để được tính giảm trừ đầy đủ
- Kế toán doanh nghiệp cần cập nhật ngay phần mềm lương trước khi tính lương tháng 7/2026
Nếu bạn cần hỗ trợ trong việc tính toán, kê khai và quyết toán thuế TNCN theo quy định mới, đội ngũ chuyên gia ACAC Academy sẵn sàng đồng hành.
Câu Hỏi Thường Gặp Về Thuế TNCN Từ 01/7/2026
Từ 01/7/2026 thu nhập bao nhiêu mới phải nộp thuế TNCN?
Ngưỡng thu nhập chịu thuế TNCN tùy theo số người phụ thuộc: Không có NTT: ~22,5 triệu/tháng; 1 NTT: ~28,6 triệu/tháng; 2 NTT: ~34,7 triệu/tháng; 3 NTT: ~40,8 triệu/tháng. Đây là thu nhập gross ước tính sau khi trừ giảm trừ bản thân 17 triệu, giảm trừ người phụ thuộc 6,8 triệu/người và BHXH/BHYT/BHTN ~10,5%.
Mức giảm trừ gia cảnh bản thân từ 01/7/2026 là bao nhiêu?
Theo Luật Thuế TNCN 2025, mức giảm trừ gia cảnh bản thân từ 01/7/2026 là 17 triệu đồng/tháng (204 triệu đồng/năm), tăng từ 11 triệu đồng/tháng. Mức giảm trừ cho mỗi người phụ thuộc là 6,8 triệu đồng/người/tháng, tăng từ 4,4 triệu đồng.
Biểu thuế lũy tiến TNCN từ tiền lương từ 01/7/2026 có thay đổi không?
Có. Biểu thuế lũy tiến mới có 5 bậc (giảm từ 7 bậc): Bậc 1 đến 5 triệu/tháng — 5%; Bậc 2 từ 5–10 triệu — 10%; Bậc 3 từ 10–20 triệu — 20%; Bậc 4 từ 20–40 triệu — 28%; Bậc 5 trên 40 triệu — 35%. Các bậc thuế 15%, 25%, 30% không còn tồn tại từ 01/7/2026.
Kế toán doanh nghiệp cần làm gì ngay từ 01/7/2026?
5 việc cần làm ngay: (1) Cập nhật giảm trừ gia cảnh mới vào phần mềm lương; (2) Cập nhật biểu thuế 5 bậc mới; (3) Hỗ trợ người lao động đăng ký người phụ thuộc; (4) Cập nhật quy trình khấu trừ thuế TNCN tại nguồn; (5) Chuẩn bị template quyết toán thuế TNCN cho năm 2 giai đoạn (tháng 1–6 và tháng 7–12).
Năm 2026 có 2 giai đoạn luật thuế TNCN khác nhau — quyết toán cuối năm tính thế nào?
Năm 2026 là năm chuyển tiếp: tháng 1–6 áp dụng luật cũ (giảm trừ 11M/4,4M và biểu thuế 7 bậc); tháng 7–12 áp dụng Luật TNCN 2025 (giảm trừ 17M/6,8M và biểu thuế 5 bậc). Cách xử lý quyết toán năm 2026 sẽ được Tổng cục Thuế hướng dẫn cụ thể — dự kiến trước tháng 12/2026. Kế toán cần theo dõi thông báo từ gdt.gov.vn để cập nhật kịp thời.










