

1. Nghị định 252 quy định gì về tỷ giá xuất khẩu?
Theo khoản 6, Điều 12, Nghị định 252/2026/NĐ-CP, tỷ giá tính thuế đối với hàng hóa xuất khẩu, nhập khẩu được quy định riêng và thực hiện theo pháp luật hải quan, do cơ quan hải quan hướng dẫn áp dụng, thay vì áp dụng chung một nguyên tắc quy đổi như các nhóm đối tượng khai thuế nội địa khác.
Nói cách khác, Nghị định 252 không ấn định một mức tỷ giá riêng cho từng lô hàng xuất khẩu. Doanh nghiệp phải căn cứ vào tỷ giá tính thuế do cơ quan hải quan công bố theo tuần để kê khai.
Đây là điểm doanh nghiệp cần phân biệt rõ giữa ba loại tỷ giá:
- Tỷ giá tính thuế cho hàng hóa xuất khẩu, nhập khẩu (theo pháp luật hải quan);
- Tỷ giá hạch toán kế toán (theo pháp luật kế toán, xem chi tiết tại Tỷ Giá Khai Thuế Theo Nghị Định 252/2026/NĐ-CP Từ 1/7/2026);
- Tỷ giá giao dịch thực tế dùng trong thanh toán với khách hàng nước ngoài.
2. Cách xác định tỷ giá xuất khẩu theo quy định hải quan
Khi khai báo hải quan, tỷ giá xuất khẩu được xác định theo cơ chế công bố tỷ giá tính thuế của cơ quan hải quan, không phải theo hợp đồng hay tỷ giá ngân hàng nơi doanh nghiệp mở tài khoản.
Cụ thể, tỷ giá áp dụng là tỷ giá mua vào bằng chuyển khoản do Hội sở chính Ngân hàng TMCP Ngoại thương Việt Nam (Vietcombank) công bố. Cơ quan hải quan cập nhật tỷ giá vào cuối ngày thứ Năm của tuần liền trước, áp dụng cho các tờ khai đăng ký trong tuần kế tiếp.
Nếu ngày thứ Năm trùng ngày nghỉ, ngày lễ, tỷ giá được xác định theo mức công bố vào cuối ngày làm việc liền trước đó.
Doanh nghiệp không được tự chọn: tỷ giá theo hợp đồng, tỷ giá ngân hàng nơi mở tài khoản, hay tỷ giá tại ngày nhận tiền để tính thuế hải quan. Phải sử dụng đúng tỷ giá đã công bố trên hệ thống hải quan tại thời điểm đăng ký tờ khai.
3. Tỷ giá xuất khẩu được áp dụng cho tờ khai trong bao lâu?
Tỷ giá tính thuế được công bố theo tuần và áp dụng thống nhất cho toàn bộ tờ khai hải quan phát sinh trong tuần đó.
Doanh nghiệp nên kiểm tra tỷ giá ngay trước khi đăng ký tờ khai xuất khẩu, đặc biệt khi:
- Hợp đồng xuất khẩu ghi giá bằng ngoại tệ;
- Hàng hóa thuộc diện chịu thuế xuất khẩu;
- Lô hàng có trị giá lớn;
- Cần dự kiến chính xác nghĩa vụ thuế và dòng tiền.
Theo dõi tỷ giá xuất khẩu thường xuyên giúp bộ phận xuất nhập khẩu, kế toán và tài chính chủ động lập kế hoạch dòng tiền và tránh chênh lệch thuế phát sinh khi quyết toán.
4. Ngoại tệ chưa có tỷ giá công bố thì xử lý thế nào?
Với ngoại tệ chưa được Vietcombank công bố tỷ giá mua chuyển khoản, cơ quan hải quan căn cứ tỷ giá do Ngân hàng Nhà nước Việt Nam công bố để xác định tỷ giá tính thuế.
Nếu ngoại tệ chưa có tỷ giá tính chéo được công bố, việc xác định tỷ giá thực hiện theo cơ chế phối hợp giữa Bộ Tài chính và Ngân hàng Nhà nước.
Doanh nghiệp sử dụng đồng tiền ít phổ biến trong hợp đồng xuất khẩu nên chủ động kiểm tra khả năng quy đổi trước khi mở tờ khai, tránh vướng mắc khi thông quan.
5. So sánh tỷ giá hải quan và tỷ giá khai thuế nội địa
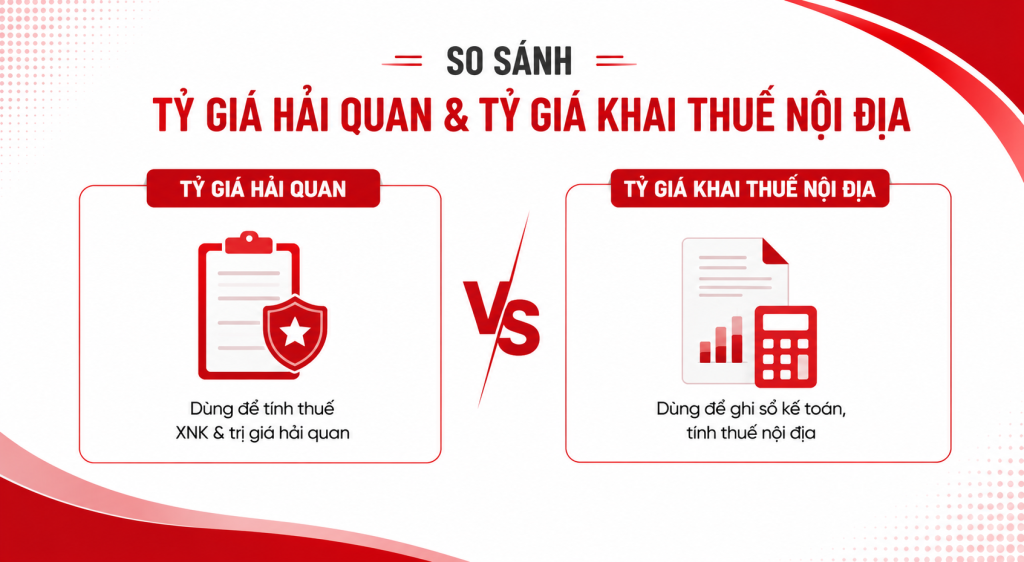
| Tiêu chí | Tỷ giá hải quan (XNK) | Tỷ giá khai thuế nội địa |
|---|---|---|
| Căn cứ pháp lý | Khoản 6, Điều 12, NĐ 252/2026/NĐ-CP, dẫn chiếu pháp luật hải quan | Các khoản khác Điều 12, NĐ 252/2026/NĐ-CP |
| Nguồn công bố | Tỷ giá mua chuyển khoản Vietcombank, cập nhật hải quan theo tuần | Tỷ giá mua bán chuyển khoản trung bình ngân hàng doanh nghiệp giao dịch |
| Tần suất áp dụng | Cố định theo tuần cho mọi tờ khai trong tuần | Có thể linh hoạt hơn theo từng giao dịch/kỳ khai thuế |
| Quyền lựa chọn của DN | Không được tự chọn tỷ giá khác | Được chọn trong biên độ chênh lệch cho phép (~±1%) tùy quy định áp dụng |
Bảng trên mang tính tổng hợp để tra cứu nhanh; doanh nghiệp nên đối chiếu văn bản gốc hoặc bộ phận kế toán thuế trước khi áp dụng.
6. Ví dụ về áp dụng tỷ giá xuất khẩu
Giả sử doanh nghiệp đăng ký tờ khai xuất khẩu vào ngày thứ Ba trong tuần. Hợp đồng thanh toán bằng USD, hàng hóa thuộc diện chịu thuế xuất khẩu.
Trong trường hợp này, doanh nghiệp áp dụng tỷ giá tính thuế do cơ quan hải quan công bố cho tuần đang diễn ra — không áp dụng tỷ giá USD tại ngày ký hợp đồng hay ngày người mua chuyển tiền.
Số thuế xuất khẩu được xác định dựa trên trị giá tính thuế quy đổi ra VNĐ theo tỷ giá nói trên, nhân với thuế suất của mặt hàng.
7. Lưu ý khi áp dụng tỷ giá xuất khẩu theo Nghị định 252
- Kiểm tra tỷ giá tính thuế cơ quan hải quan công bố trước ngày đăng ký tờ khai.
- Không nhầm lẫn tỷ giá hải quan với tỷ giá ghi sổ kế toán.
- Đối chiếu đồng tiền thanh toán trên hợp đồng, hóa đơn thương mại và tờ khai hải quan.
- Lưu trữ đầy đủ chứng từ, dữ liệu tỷ giá và hồ sơ khai báo để phục vụ đối chiếu khi cần.
- Theo dõi văn bản sửa đổi, hướng dẫn mới liên quan đến Nghị định 252/2026/NĐ-CP.
8. Câu hỏi thường gặp
Tỷ giá xuất khẩu theo Nghị định 252 áp dụng từ khi nào? Từ ngày 1/7/2026, khi Nghị định 252/2026/NĐ-CP chính thức có hiệu lực.
Doanh nghiệp có được dùng tỷ giá theo hợp đồng để tính thuế xuất khẩu không? Không. Doanh nghiệp phải dùng tỷ giá tính thuế do cơ quan hải quan công bố tại thời điểm đăng ký tờ khai, không được tự chọn tỷ giá hợp đồng hay tỷ giá ngân hàng nơi mở tài khoản.
Tỷ giá tính thuế xuất nhập khẩu được cập nhật bao lâu một lần? Theo tuần, cơ quan hải quan công bố vào cuối ngày thứ Năm tuần liền trước, áp dụng cho tờ khai đăng ký trong tuần kế tiếp.
Căn cứ pháp lý cụ thể ở đâu trong Nghị định 252? Khoản 6, Điều 12, Nghị định 252/2026/NĐ-CP.
Kết luận
Theo Nghị định 252/2026/NĐ-CP, tỷ giá xuất khẩu đối với hàng hóa xuất khẩu, nhập khẩu được thực hiện theo pháp luật hải quan (khoản 6, Điều 12). Doanh nghiệp cần sử dụng tỷ giá tính thuế do cơ quan hải quan công bố theo tuần, thay vì tự lựa chọn tỷ giá giao dịch hay tỷ giá ngân hàng tại thời điểm thanh toán.
Nắm đúng nguyên tắc về tỷ giá xuất khẩu sẽ giúp doanh nghiệp kê khai chính xác, kiểm soát nghĩa vụ thuế và giảm rủi ro trong hoạt động xuất nhập khẩu.
Doanh nghiệp của bạn có đang gặp khó khăn khi áp dụng các quy định mới về tỷ giá, thuế và kế toán xuất nhập khẩu? Khóa học Kế Toán Trưởng Tích Hợp AI tại ACAC Academy giúp đội ngũ kế toán – tài chính cập nhật quy định mới nhất và xử lý nghiệp vụ XNK chính xác, đúng luật. 👉 Đăng ký tư vấn miễn phí ngay










