

Chuyển Khoản Cá Nhân Nào Không Chịu Thuế TNCN? Đây là câu hỏi được rất nhiều người quan tâm khi hành lang pháp lý về quản lý dòng tiền qua tài khoản ngân hàng ngày càng chặt chẽ.
Hiện nay, pháp luật về thuế quy định rất rõ: Chỉ những khoản thu nhập thuộc diện chịu thuế mới phải nộp thuế Thu nhập cá nhân (TNCN). Việc một khoản tiền được chuyển vào tài khoản ngân hàng không đồng nghĩa với việc mặc nhiên phát sinh nghĩa vụ thuế. Cơ quan thuế sẽ căn cứ vào bản chất của giao dịch để xác định khoản tiền đó có thuộc diện tính thuế hay không.
Bài viết này sẽ cập nhật chi tiết quy định mới nhất theo Luật Thuế thu nhập cá nhân 2025 (áp dụng từ 2026) giúp bạn hiểu rõ và chủ động bảo vệ quyền lợi chính đáng của mình.
1. Tiền chuyển vào tài khoản có bị tính thuế TNCN?
Bản chất của giao dịch chuyển khoản theo Luật Thuế TNCN 2025
Theo Luật Thuế thu nhập cá nhân 2025 (có hiệu lực từ 01/07/2026, riêng quy định về thu nhập từ kinh doanh và tiền lương/tiền công áp dụng từ 01/01/2026), Thuế TNCN là loại thuế trực thu đánh vào thu nhập chịu thuế thực tế phát sinh.
Căn cứ Luật Thuế thu nhập cá nhân 2025 (có hiệu lực thi hành từ ngày 01/07/2026, riêng quy định đối với thu nhập từ kinh doanh, tiền lương, tiền công áp dụng từ ngày 01/01/2026):
Việc nhận tiền qua chuyển khoản ngân hàng chỉ làm phát sinh nghĩa vụ thuế khi khoản tiền đó thuộc danh mục thu nhập chịu thuế quy định tại Điều 3 Luật Thuế TNCN 2025.
Danh mục các khoản thu nhập chịu thuế TNCN
- Giai đoạn trước 2026 (10 khoản thu nhập): Thu nhập từ kinh doanh; tiền lương, tiền công; đầu tư vốn; chuyển nhượng vốn; chuyển nhượng bất động sản; trúng thưởng; bản quyền; nhượng quyền thương mại; nhận thừa kế; nhận quà tặng.
- Bổ sung từ ngày 01/01/2026 (5 khoản thu nhập mới):
- Thu nhập từ chuyển nhượng tên miền internet quốc gia Việt Nam “.vn”.
- Thu nhập từ chuyển nhượng kết quả giảm phát thải khí nhà kính, tín chỉ carbon.
- Thu nhập từ chuyển nhượng biển số xe trúng đấu giá.
- Thu nhập từ chuyển nhượng tài sản số.
- Thu nhập từ chuyển nhượng vàng miếng.
Như vậy, Luật Thuế TNCN 2025 đã mở rộng phạm vi điều chỉnh đối với một số loại tài sản mới. Tuy nhiên, nếu khoản tiền chuyển vào tài khoản của bạn không thuộc 15 nhóm thu nhập chịu thuế nêu trên, bạn hoàn toàn có quyền giải trình và chứng minh nguồn gốc với cơ quan thuế để không bị tính thuế.
Bảng so sánh các khoản thu nhập chịu thuế TNCN qua các thời kỳ
| Tiêu chí | Quy định trước 2026 (Luật 2007 sửa đổi) | Quy định mới bổ sung từ 01/01/2026 |
|---|---|---|
| Số lượng nhóm | 10 nhóm thu nhập | Bổ sung thêm 5 nhóm mới |
| Các khoản thu nhập | • Tiền lương, tiền công • Thu nhập từ kinh doanh • Đầu tư vốn, chuyển nhượng vốn • Chuyển nhượng BĐS • Trúng thưởng, bản quyền, nhượng quyền • Thừa kế, quà tặng | • Chuyển nhượng tên miền Internet .vn• Chuyển nhượng tín chỉ carbon, giảm phát thải • Chuyển nhượng biển số xe trúng đấu giá • Chuyển nhượng tài sản số • Chuyển nhượng vàng miếng |
Nếu dòng tiền nhận qua chuyển khoản không nằm trong 15 nhóm thu nhập trên, bạn hoàn toàn có quyền giải trình với cơ quan thuế rằng đây là khoản chuyển khoản cá nhân không chịu thuế TNCN.
2. Danh sách 9 khoản tiền chuyển khoản cá nhân không chịu thuế TNCN từ 2026
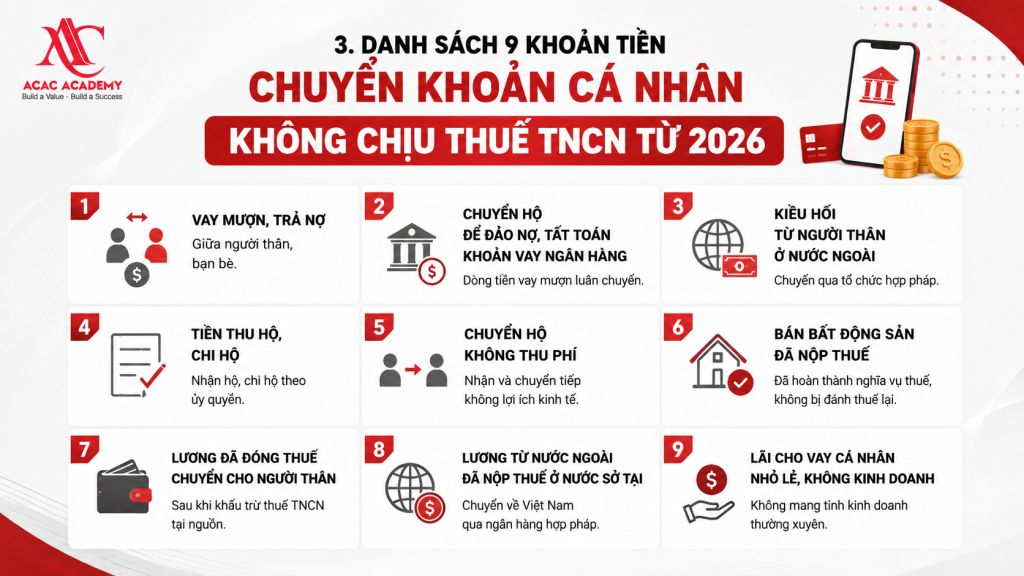
Trên thực tế, có rất nhiều giao dịch chuyển tiền ngân hàng giữa các cá nhân mang bản chất dân sự hoặc hỗ trợ, không tạo ra thu nhập mới nên không phát sinh nghĩa vụ thuế.
1. Tiền vay mượn, trả nợ giữa người thân, bạn bè
Các khoản tiền nhận được do vay mượn hoặc hỗ trợ tài chính tạm thời là quan hệ dân sự.
- Lưu ý: Người chuyển tiền nên ghi rõ nội dung chuyển khoản như: “Cho vay”, “Trả nợ”, “Hỗ trợ tài chính”… và lưu lại hợp đồng hoặc tin nhắn thỏa thuận (nếu có) để phục vụ giải trình.
2. Nhận tiền chuyển hộ để đảo nợ, tất toán khoản vay ngân hàng
Đến kỳ đáo hạn ngân hàng, việc nhờ người thân chuyển tiền hộ để tất toán khoản vay trước khi giải ngân lại không tạo ra thu nhập. Bản chất đây vẫn là dòng tiền vay mượn luân chuyển.
3. Tiền kiều hối gửi từ người thân ở nước ngoài
Khoản tiền do người thân từ nước ngoài chuyển về Việt Nam qua các tổ chức tín dụng hoặc đơn vị cung ứng dịch vụ chuyển tiền hợp pháp thuộc diện được miễn thuế TNCN.
- Lưu ý: Người nhận nên lưu giữ sao kê, chứng từ nhận tiền và thông tin người gửi.
4. Các khoản tiền thu hộ, chi hộ
Nếu cá nhân chỉ nhận tiền để thu hộ, chi hộ hoặc nhận hộ rồi chuyển lại cho bên thứ ba theo ủy quyền (như thu hộ tiền hàng, chi hộ tiền mặt bằng, cước vận chuyển…), khoản tiền này không phải là thu nhập của người nhận.
5. Nhận tiền chuyển hộ hoàn toàn không thu phí
Trường hợp bạn nhận tiền và chuyển tiếp cho người khác giúp mà không hưởng bất kỳ khoản phí hay lợi ích kinh tế nào thì giao dịch này không phát sinh thu nhập chịu thuế. (Nếu có thu phí dịch vụ thì phần phí nhận được sẽ phải tính thuế).
6. Nhận tiền bán bất động sản đã hoàn thành nghĩa vụ thuế
Khi bán nhà đất và đã hoàn thành đầy đủ thuế TNCN, lệ phí trước bạ theo quy định, số tiền còn lại chuyển về tài khoản cá nhân sẽ không bị đánh thuế lần thứ hai.
7. Tiền lương đã đóng thuế chuyển tiếp cho người thân
Sau khi nhận lương (đã khấu trừ thuế TNCN tại nguồn), việc người lao động chuyển tiếp số tiền này cho bố mẹ, vợ/chồng, con cái… không làm phát sinh khoản thu nhập chịu thuế mới đối với người nhận.
8. Tiền lương từ nước ngoài đã nộp thuế sở
Người lao động làm việc tại nước ngoài đã nộp thuế TNCN tại quốc gia sở tại theo quy định, khi chuyển tiền về Việt Nam qua ngân hàng hợp pháp sẽ không bị tính thuế lặp lại.
9. Lãi cho vay cá nhân nhỏ lẻ không mang tính kinh doanh
Các khoản cho vay dân sự giữa cá nhân với nhau không phát sinh lãi, hoặc phát sinh lãi nhỏ lẻ không thuộc trường hợp đăng ký kinh doanh thì không thuộc diện điều chỉnh phải kê khai thuế TNCN.
3. Lưu ý về hành vi chia nhỏ tiền lương thanh toán nhằm “né” chuyển khoản
Một vấn đề nhiều doanh nghiệp và người lao động thắc mắc: “Việc chia nhỏ số tiền thanh toán dưới 5 triệu đồng để không phải sử dụng chứng từ thanh toán không dùng tiền mặt có bị xử lý không?”
Căn cứ Nghị định 320/2025/NĐ-CP, Nghị định 181/2025/NĐ-CP và hướng dẫn tại Công văn 1267/KHH-QLDN2 (ngày 24/03/2026) của Thuế tỉnh Khánh Hòa:
- Quy định chung: Các khoản thanh toán hàng hóa, dịch vụ và các khoản chi khác từng lần có giá trị từ 05 triệu đồng trở lên phải có chứng từ thanh toán không dùng tiền mặt mới được tính vào chi phí được trừ khi xác định thuế TNDN.
- Cảnh báo từ cơ quan Thuế: Việc chi trả tiền lương phải căn cứ vào hợp đồng lao động và chứng từ thực tế. Nếu qua kiểm tra, cơ quan thuế phát hiện doanh nghiệp cố ý chia nhỏ số lần chi trả tiền lương nhằm “né” quy định thanh toán không dùng tiền mặt, cơ quan thuế có quyền xác định lại nghĩa vụ thuế dựa trên bản chất giao dịch thực tế.
Kết luận
Việc nắm rõ Chuyển Khoản Cá Nhân Nào Không Chịu Thuế TNCN? giúp bạn chủ động phân biệt dòng tiền và minh bạch tài chính. Nguyên tắc quan trọng nhất là luôn ghi rõ nội dung giao dịch khi chuyển khoản và lưu trữ chứng từ liên quan để sẵn sàng giải trình nguồn gốc dòng tiền với cơ quan thuế khi được yêu cầu.










