

Nghị định 255/2026/NĐ-CP là văn bản quan trọng về quản lý thuế đối với giao dịch liên kết, được Chính phủ ban hành ngày 30/6/2026 và có hiệu lực từ ngày 01/7/2026, áp dụng từ kỳ tính thuế thu nhập doanh nghiệp năm 2026.
Nghị định quy định nhiều nội dung doanh nghiệp có giao dịch liên kết cần quan tâm như: xác định quan hệ liên kết, kê khai giao dịch liên kết, cơ sở dữ liệu xác định giá, Hồ sơ xác định giá giao dịch liên kết, Báo cáo lợi nhuận liên quốc gia và các trường hợp miễn lập hồ sơ.
Dưới đây là 50 câu hỏi – đáp về Nghị định 255/2026/NĐ-CP được hệ thống lại theo từng nhóm nội dung, giúp doanh nghiệp, kế toán, kế toán trưởng và người phụ trách thuế thuận tiện tra cứu.
Lưu ý: Nội dung dưới đây được biên soạn từ bộ câu hỏi – đáp phục vụ tuyên truyền, phổ biến pháp luật. Khi có khác biệt giữa nội dung khái quát và văn bản quy phạm pháp luật, cần thực hiện theo Luật Quản lý thuế số 108/2025/QH15, Nghị định 255/2026/NĐ-CP và các văn bản hướng dẫn liên quan.
Những quy định chung về Nghị định 255

Câu 1. Nghị định 255/2026/NĐ-CP quy định về nội dung gì?
Trả lời:
Nghị định 255/2026/NĐ-CP quy định về quản lý thuế đối với các giao dịch liên kết của những doanh nghiệp có quan hệ liên kết.
Các nội dung chủ yếu gồm:
- Nguyên tắc quản lý thuế;
- Xác định quan hệ liên kết;
- Kê khai và xác định giá giao dịch liên kết;
- Cơ sở dữ liệu;
- Hồ sơ xác định giá giao dịch liên kết;
- Báo cáo lợi nhuận liên quốc gia;
- Quyền và nghĩa vụ của người nộp thuế;
- Trách nhiệm của cơ quan thuế và các cơ quan có liên quan.
Câu 2. Nghị định 255 có hiệu lực từ khi nào?
Trả lời:
Nghị định 255/2026/NĐ-CP có hiệu lực từ 01/7/2026 và áp dụng từ kỳ tính thuế thu nhập doanh nghiệp năm 2026.
Doanh nghiệp có phát sinh giao dịch liên kết cần căn cứ quy định mới để thực hiện kê khai, xác định giá giao dịch liên kết và các nghĩa vụ liên quan từ kỳ tính thuế TNDN năm 2026.
Câu 3. Nghị định 255 có thay thế toàn bộ các quy định trước đây về giao dịch liên kết không?
Trả lời:
Nghị định 255 về cơ bản kế thừa các quy định tại Nghị định 132/2020/NĐ-CP, đã được sửa đổi, bổ sung tại Nghị định 20/2025/NĐ-CP.
Đồng thời, Nghị định 255 sửa đổi, bổ sung một số nội dung để thống nhất với Luật Quản lý thuế số 108/2025/QH15, các nguyên tắc và thông lệ quốc tế về quản lý thuế, giao dịch liên kết và phù hợp với thực tiễn Việt Nam.
Câu 4. Những doanh nghiệp nào cần quan tâm đến Nghị định 255?
Trả lời:
Doanh nghiệp cần quan tâm đến Nghị định 255 nếu có quan hệ liên kết và phát sinh giao dịch liên kết theo quy định.
Các trường hợp thường gặp gồm:
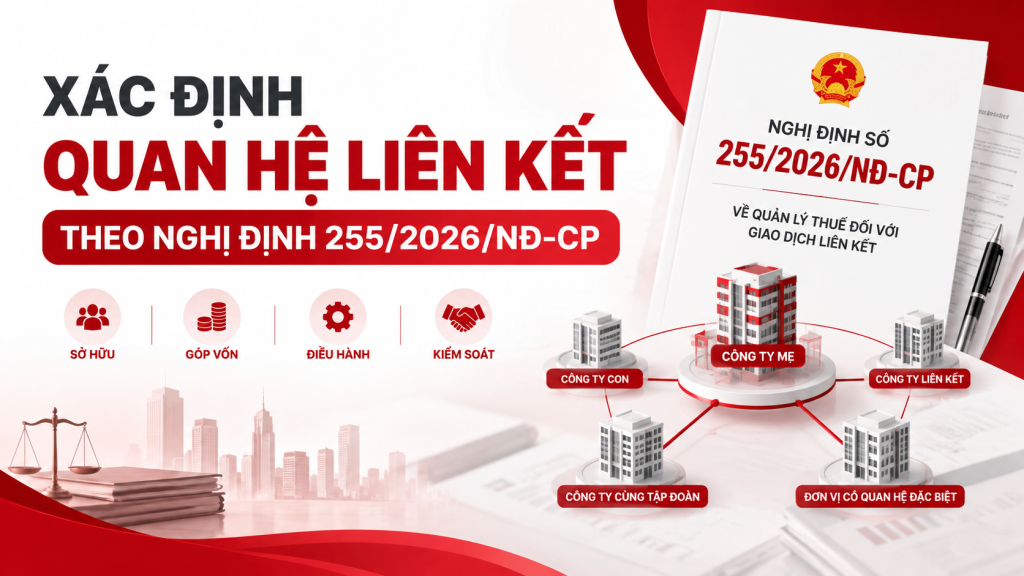
- Doanh nghiệp có quan hệ sở hữu, góp vốn, điều hành hoặc kiểm soát;
- Giao dịch với công ty mẹ, công ty con, doanh nghiệp cùng tập đoàn;
- Giao dịch vay, cho vay;
- Mượn, cho mượn;
- Bảo lãnh;
- Các giao dịch khác với bên liên kết.
Doanh nghiệp là thành viên tập đoàn đa quốc gia cũng cần rà soát nghĩa vụ liên quan đến Hồ sơ toàn cầu và Báo cáo lợi nhuận liên quốc gia.
Câu 5. Điểm mới về nguyên tắc quản lý thuế đối với giao dịch liên kết là gì?
Trả lời:
Nghị định 255 sửa đổi, bổ sung nguyên tắc cơ quan thuế quản lý, kiểm tra giá giao dịch liên kết theo hướng dẫn chiếu đến các nguyên tắc quản lý thuế và kiểm tra thuế tại Luật Quản lý thuế số 108/2025/QH15.
Mục tiêu là bảo đảm việc quản lý, kiểm tra giá giao dịch liên kết thống nhất với Luật Quản lý thuế.
Câu 6. Nghị định 255 bổ sung, hoàn thiện những thuật ngữ nào?
Trả lời:
Nghị định bổ sung, hoàn thiện một số thuật ngữ gồm:
- Công ty mẹ tối cao;
- Hiệp định thuế;
- Giao dịch liên kết;
- Hồ sơ quốc gia;
- Hồ sơ toàn cầu;
- Tình trạng không thực hiện trao đổi thông tin một cách hệ thống.
Việc hoàn thiện thuật ngữ nhằm thống nhất với quy định về thuế TNDN bổ sung, Luật Quản lý thuế và các quy định pháp luật liên quan.
Xác định quan hệ liên kết theo Nghị định 255
Câu 7. Nghị định 255 bổ sung nội dung gì về giao dịch mượn, cho mượn?
Trả lời:
Nghị định 255 bổ sung giao dịch mượn, cho mượn vào trường hợp xác định quan hệ liên kết, tương tự giao dịch vay, cho vay.
Theo đó, doanh nghiệp có giao dịch vay, cho vay, mượn, cho mượn ít nhất 10% vốn góp của chủ sở hữu tại thời điểm phát sinh giao dịch trong kỳ tính thuế với cá nhân điều hành, kiểm soát doanh nghiệp hoặc cá nhân có quan hệ theo quy định thì phải xem xét xác định quan hệ liên kết.
Câu 8. Vì sao giao dịch mượn, cho mượn được bổ sung vào tiêu chí xác định quan hệ liên kết?
Trả lời:
Trước đây, quy định tập trung vào giao dịch vay, cho vay nhưng chưa quy định rõ đối với giao dịch mượn, cho mượn.
Việc bổ sung nhằm phản ánh đầy đủ bản chất giao dịch tài chính, khắc phục vướng mắc thực tế và bảo đảm việc xác định quan hệ liên kết không phụ thuộc đơn thuần vào tên gọi của giao dịch.
Câu 9. Giao dịch mượn, cho mượn không tính lãi có phải xem xét xác định quan hệ liên kết không?
Trả lời: Có.
Việc xác định quan hệ liên kết không phụ thuộc vào việc giao dịch mượn, cho mượn có tính lãi hay không.
Doanh nghiệp cần xác định quan hệ liên kết trước, sau đó xác định nghĩa vụ thuế đối với giao dịch liên kết theo nguyên tắc tương đương với giao dịch độc lập có cùng điều kiện.
Câu 10. Ngưỡng giao dịch vay, cho vay, mượn, cho mượn để xem xét quan hệ liên kết được xác định thế nào?
Trả lời:
Ngưỡng giao dịch được xác định từ 10% vốn góp của chủ sở hữu tại thời điểm phát sinh giao dịch trong kỳ tính thuế.
Doanh nghiệp cần căn cứ số vốn góp tại đúng thời điểm giao dịch phát sinh, không chỉ căn cứ vào số vốn tại thời điểm cuối năm nếu số liệu đã thay đổi.
Câu 11. Trường hợp nào tổ chức mua, bán, xử lý nợ do Nhà nước sở hữu 100% vốn không bị xác định là bên liên kết?
Trả lời:
Chủ nợ hoặc bên bảo lãnh là tổ chức do Nhà nước sở hữu 100% vốn điều lệ, có chức năng mua, bán, xử lý nợ sẽ không bị xác định là bên liên kết nếu không trực tiếp hoặc gián tiếp:
- Điều hành;
- Kiểm soát;
- Góp vốn;
- Đầu tư vào doanh nghiệp bên nợ hoặc doanh nghiệp được bảo lãnh.
Câu 12. Doanh nghiệp cần đáp ứng điều kiện gì để áp dụng trường hợp không xác định quan hệ liên kết với tổ chức xử lý nợ?
Trả lời:
Doanh nghiệp phải đồng thời đáp ứng các điều kiện:
- Chủ nợ hoặc bên bảo lãnh là tổ chức do Nhà nước sở hữu 100% vốn điều lệ;
- Tổ chức có chức năng mua, bán, xử lý nợ;
- Tổ chức không trực tiếp hoặc gián tiếp điều hành, kiểm soát, góp vốn hoặc đầu tư vào doanh nghiệp bên nợ hoặc doanh nghiệp được bảo lãnh.
Cơ sở dữ liệu xác định giá giao dịch liên kết
Câu 13. Nghị định 255 bổ sung nguồn cơ sở dữ liệu nào?
Trả lời:
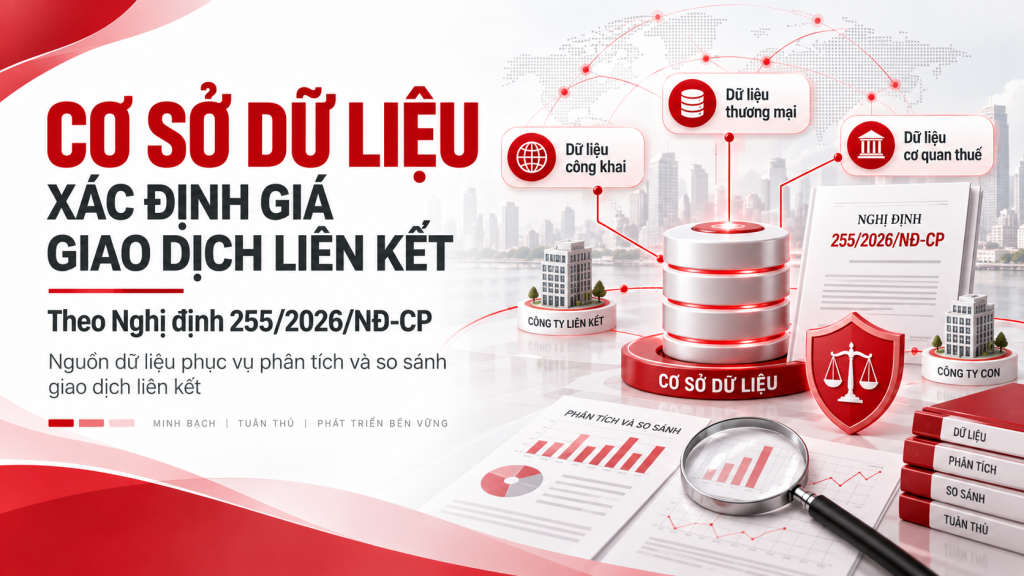
Nghị định 255 bổ sung Cơ sở dữ liệu quốc gia vào các nguồn dữ liệu được sử dụng trong kê khai, xác định và quản lý giá giao dịch liên kết.
Việc bổ sung nhằm mở rộng nguồn dữ liệu phục vụ phân tích, so sánh giao dịch liên kết.
Câu 14. Thứ tự ưu tiên sử dụng cơ sở dữ liệu được quy định thế nào?
Trả lời:
Cơ sở dữ liệu được ưu tiên sử dụng theo thứ tự:
- Cơ sở dữ liệu được công bố công khai;
- Cơ sở dữ liệu thương mại;
- Cơ sở dữ liệu của cơ quan thuế.
Việc sử dụng dữ liệu phải bảo đảm nguyên tắc phân tích, so sánh giao dịch liên kết theo quy định.
Câu 15. Vì sao Nghị định 255 quy định thứ tự ưu tiên sử dụng cơ sở dữ liệu?
Trả lời:
Quy định thứ tự ưu tiên nhằm:
- Bảo đảm tính công khai, minh bạch;
- Tăng tính thống nhất trong lựa chọn nguồn dữ liệu;
- Hạn chế khác biệt giữa người nộp thuế và cơ quan thuế;
- Tạo thuận lợi trong phân tích, so sánh giao dịch liên kết.
Câu 16. Người nộp thuế có được sử dụng cơ sở dữ liệu thương mại ngay từ đầu không?
Trả lời: Không.
Người nộp thuế phải thực hiện theo thứ tự ưu tiên tại Nghị định 255: cơ sở dữ liệu công khai trước, sau đó đến cơ sở dữ liệu thương mại và cuối cùng là cơ sở dữ liệu của cơ quan thuế.
Việc lựa chọn dữ liệu phải phù hợp với bản chất của phương pháp xác định giá giao dịch liên kết.
Câu 17. Cơ sở dữ liệu của cơ quan thuế được sử dụng khi nào?
Trả lời:
Cơ sở dữ liệu của cơ quan thuế được sử dụng sau cơ sở dữ liệu công khai và cơ sở dữ liệu thương mại theo thứ tự ưu tiên.
Việc sử dụng phải tuân thủ Luật Quản lý thuế và nguyên tắc phân tích, so sánh giao dịch liên kết.
Quyền và nghĩa vụ của người nộp thuế
Câu 18. Quyền của người nộp thuế trong kê khai, xác định giá giao dịch liên kết được thực hiện theo quy định nào?
Trả lời:
Quyền của người nộp thuế được thực hiện theo khoản 1 Điều 37 Luật Quản lý thuế số 108/2025/QH15 và các quy định liên quan tại Nghị định 255/2026/NĐ-CP.
Câu 19. Nghĩa vụ của người nộp thuế trong kê khai, xác định giá giao dịch liên kết được thực hiện theo quy định nào?
Trả lời:
Nghĩa vụ của người nộp thuế thực hiện theo khoản 2 Điều 37 Luật Quản lý thuế số 108/2025/QH15 và Nghị định 255.
Người nộp thuế có trách nhiệm:
- Kê khai;
- Xác định giá giao dịch liên kết;
- Lập, lưu giữ và cung cấp hồ sơ;
- Chịu trách nhiệm về tính chính xác, trung thực và đầy đủ của thông tin.
Câu 20. Doanh nghiệp có thể thuê tổ chức kinh doanh dịch vụ làm thủ tục về thuế lập Hồ sơ xác định giá giao dịch liên kết không?
Trả lời: Có.
Người nộp thuế có thể sử dụng tổ chức kinh doanh dịch vụ làm thủ tục về thuế để lập Hồ sơ xác định giá giao dịch liên kết theo quy định.
Câu 21. Khi thuê tổ chức lập Hồ sơ xác định giá giao dịch liên kết, doanh nghiệp có còn chịu trách nhiệm không?
Trả lời: Có.
Việc thuê tổ chức kinh doanh dịch vụ làm thủ tục về thuế hoặc tổ chức tư vấn không làm thay đổi nghĩa vụ và trách nhiệm của người nộp thuế.
Doanh nghiệp vẫn chịu trách nhiệm về thông tin, tài liệu, số liệu kê khai và Hồ sơ xác định giá giao dịch liên kết.
Báo cáo lợi nhuận liên quốc gia
Câu 22. Nghị định 255 sửa đổi căn cứ xác định ngưỡng doanh thu lập Báo cáo lợi nhuận liên quốc gia thế nào?
Trả lời:
Ngưỡng doanh thu hợp nhất toàn cầu được xác định căn cứ vào doanh thu của năm tài chính liền kề trước năm báo cáo.
Quy định này thay cho cách xác định dựa trên doanh thu hợp nhất toàn cầu trong kỳ tính thuế như trước đây.
Câu 23. Ngưỡng doanh thu lập Báo cáo lợi nhuận liên quốc gia theo Nghị định 255 là bao nhiêu?
Trả lời:
Ngưỡng doanh thu lập Báo cáo lợi nhuận liên quốc gia được xác định theo mức tương đương 750 triệu Euro.
Quy định này thay cho ngưỡng từ 18.000 tỷ đồng trở lên trước đây.
Câu 24. Vì sao ngưỡng doanh thu được quy định theo mức tương đương 750 triệu Euro?
Trả lời:
Quy định mức tương đương 750 triệu Euro nhằm:
- Phù hợp hướng dẫn của OECD tại Hành động BEPS 13;
- Hạn chế ảnh hưởng của biến động tỷ giá;
- Bảo đảm thống nhất với thông lệ quốc tế về Báo cáo lợi nhuận liên quốc gia.
Câu 25. Tỷ giá quy đổi ngưỡng doanh thu hợp nhất toàn cầu được xác định thế nào?
Trả lời:
Tỷ giá quy đổi được xác định theo tỷ giá trung tâm hoặc trung bình tỷ giá tính chéo của tháng 12 trong năm do Ngân hàng Nhà nước Việt Nam công bố.
Câu 26. Báo cáo lợi nhuận liên quốc gia đã được nộp tại nước ngoài thì doanh nghiệp tại Việt Nam có đương nhiên được miễn nộp không?
Trả lời: Không.
Doanh nghiệp tại Việt Nam chỉ không phải nộp Báo cáo nếu đáp ứng trường hợp cụ thể theo Nghị định, chẳng hạn Báo cáo đã được trao đổi tự động cho cơ quan thuế Việt Nam hoặc được tổ chức thay mặt nộp và đáp ứng đầy đủ điều kiện.
Câu 27. Nếu Báo cáo đã được trao đổi tự động cho Việt Nam thì doanh nghiệp có phải nộp lại không?
Trả lời: Không phải nộp lại nếu Báo cáo đã được trao đổi tự động cho cơ quan thuế Việt Nam theo Thỏa thuận của Nhà chức trách có thẩm quyền và đáp ứng các điều kiện theo quy định.
Câu 28. Tổ chức thay mặt nộp Báo cáo lợi nhuận liên quốc gia là gì?
Trả lời:
Tổ chức thay mặt nộp là thành viên của tập đoàn đa quốc gia được công ty mẹ tối cao chỉ định để lập và nộp Báo cáo lợi nhuận liên quốc gia thay cho tập đoàn.
Việc chỉ định và nộp Báo cáo phải đáp ứng các điều kiện theo Nghị định 255.
Câu 29. Khi nào doanh nghiệp tại Việt Nam không phải nộp Báo cáo do có tổ chức thay mặt nộp?
Trả lời:
Doanh nghiệp tại Việt Nam không phải nộp nếu tổ chức thay mặt nộp:
- Được chỉ định hợp lệ;
- Thực hiện đầy đủ nghĩa vụ;
- Đáp ứng các điều kiện về trao đổi thông tin.
Nếu không đáp ứng đầy đủ điều kiện, doanh nghiệp tại Việt Nam phải thực hiện nghĩa vụ nộp Báo cáo theo Nghị định 255.
Câu 30. Nghị định 255 bổ sung trường hợp miễn nộp Báo cáo do sự khác biệt giữa các quốc gia thế nào?
Trả lời:
Nghị định bổ sung trường hợp không phải nộp Báo cáo tại Việt Nam khi có sự khác biệt giữa các quốc gia, vùng lãnh thổ về:
- Ngưỡng doanh thu;
- Đồng tiền quy đổi;
- Nguyên tắc xác định doanh thu;
và doanh nghiệp đáp ứng các điều kiện theo quy định.
Câu 31. Khi nào công ty mẹ tối cao không phải lập Báo cáo tại nước cư trú nhưng doanh nghiệp tại Việt Nam phải nộp?
Trả lời:
Khi công ty mẹ tối cao không có nghĩa vụ lập và nộp Báo cáo tại quốc gia nơi công ty mẹ cư trú, người nộp thuế tại Việt Nam có thể phát sinh nghĩa vụ nộp Báo cáo theo quy định của Nghị định 255.
Câu 32. Khi nào tình trạng không thực hiện trao đổi thông tin một cách hệ thống làm phát sinh nghĩa vụ nộp Báo cáo tại Việt Nam?
Trả lời:
Nghĩa vụ nộp Báo cáo tại Việt Nam phát sinh khi đồng thời:
- Có tình trạng không thực hiện trao đổi thông tin một cách hệ thống;
- Tình trạng này đã được thông báo cho người nộp thuế.
Câu 33. Điều kiện bảo mật thông tin liên quan thế nào đến nghĩa vụ nộp Báo cáo tại Việt Nam?
Trả lời:
Người nộp thuế chỉ phải nộp Báo cáo tại Việt Nam khi Việt Nam đáp ứng yêu cầu về:
- Bảo mật thông tin;
- Tính nhất quán;
- Sử dụng thông tin đúng mục đích.
Việc đáp ứng các điều kiện này được công khai trên Trang thông tin điện tử của ngành Thuế.
Câu 34. Báo cáo lợi nhuận liên quốc gia được nộp theo định dạng nào?
Trả lời:
Báo cáo được lập theo định dạng XML đã được mã hóa và nộp qua Hệ thống thông tin quản lý thuế.
Câu 35. Thời hạn nộp Báo cáo lợi nhuận liên quốc gia là khi nào?
Trả lời:
Thời hạn nộp Báo cáo chậm nhất là 12 tháng kể từ ngày kết thúc năm tài chính của công ty mẹ tối cao của năm báo cáo.
Doanh nghiệp cần căn cứ vào năm tài chính của công ty mẹ tối cao, không mặc nhiên căn cứ vào năm tài chính của doanh nghiệp tại Việt Nam nếu hai năm tài chính khác nhau.
Câu 36. Thông báo về đối tượng nộp Báo cáo lợi nhuận liên quốc gia sử dụng mẫu nào?
Trả lời:
Thông báo được thực hiện theo Mẫu số 01/TB-BCLN ban hành kèm theo Nghị định 255/2026/NĐ-CP.
Câu 37. Thông báo về đối tượng nộp Báo cáo phải nộp bao nhiêu lần?
Trả lời:
Thông báo được nộp một lần khi lần đầu phát sinh nghĩa vụ liên quan đến Báo cáo lợi nhuận liên quốc gia kể từ ngày Nghị định có hiệu lực.
Nếu thông tin thay đổi, người nộp thuế phải thực hiện thông báo cập nhật.
Câu 38. Thời hạn nộp Thông báo lần đầu và Thông báo cập nhật là khi nào?
Trả lời:
- Thông báo lần đầu: chậm nhất vào ngày kết thúc năm tài chính của công ty mẹ tối cao của năm báo cáo.
- Thông báo cập nhật: chậm nhất 90 ngày kể từ ngày phát sinh thay đổi, kể cả trường hợp chấm dứt nghĩa vụ nộp Báo cáo.
Miễn lập Hồ sơ xác định giá giao dịch liên kết
Câu 39. Điểm mới về trường hợp miễn lập Hồ sơ xác định giá giao dịch liên kết là gì?
Trả lời:
Nghị định 255 điều chỉnh điều kiện miễn lập Hồ sơ theo hướng:
- Nâng ngưỡng doanh thu của người nộp thuế lên mức dưới 500 tỷ đồng;
- Bỏ tiêu chí “kinh doanh với chức năng đơn giản”;
- Tiếp tục áp dụng các điều kiện còn lại theo quy định.
Việc thay đổi nhằm mở rộng đối tượng người nộp thuế có rủi ro thấp được miễn lập Hồ sơ và giảm chi phí tuân thủ.
Câu 40. Được miễn lập Hồ sơ xác định giá giao dịch liên kết có đồng nghĩa được miễn kê khai giao dịch liên kết không?
Trả lời: Không.
Miễn lập Hồ sơ xác định giá giao dịch liên kết không đồng nghĩa với miễn:
- Xác định quan hệ liên kết;
- Kê khai giao dịch liên kết;
- Áp dụng nguyên tắc giao dịch độc lập;
- Chịu trách nhiệm về thông tin đã kê khai.
Người nộp thuế phải tự xác định và chịu trách nhiệm về việc đáp ứng đầy đủ điều kiện được miễn lập Hồ sơ.
Lưu ý SEO quan trọng: “Được miễn lập hồ sơ” và “được miễn kê khai giao dịch liên kết” là hai khái niệm khác nhau. Doanh nghiệp không nên mặc định rằng chỉ vì thuộc diện miễn Hồ sơ xác định giá giao dịch liên kết thì sẽ được miễn toàn bộ nghĩa vụ kê khai.
Trách nhiệm của cơ quan thuế và hỗ trợ tuân thủ
Câu 41. Cơ quan thuế có được sử dụng Báo cáo lợi nhuận liên quốc gia để điều chỉnh giá giao dịch liên kết không?
Trả lời: Không.
Nghị định 255 quy định cơ quan thuế không sử dụng Báo cáo lợi nhuận liên quốc gia để điều chỉnh hoặc ấn định giá giao dịch liên kết.
Báo cáo được sử dụng cho quản lý rủi ro, trao đổi thông tin và các mục đích quản lý thuế phù hợp với quy định và cam kết quốc tế.
Câu 42. Nghị định 255 quy định thế nào về chương trình hỗ trợ tuân thủ tự nguyện?
Trả lời:
Cơ quan thuế xây dựng và tổ chức thực hiện chương trình hỗ trợ người nộp thuế tuân thủ tự nguyện đối với doanh nghiệp có giao dịch liên kết dựa trên:
- Quản lý rủi ro;
- Khả năng đáp ứng của hệ thống cơ sở dữ liệu ngành Thuế;
- Quy định pháp luật về quản lý thuế.
Câu 43. Cơ quan thuế có thể công bố tỷ suất lợi nhuận ngành để hỗ trợ người nộp thuế không?
Trả lời: Có.
Cơ quan thuế có thể căn cứ dữ liệu kê khai của người nộp thuế để công bố tỷ suất lợi nhuận ngành theo từng lĩnh vực, địa bàn hoặc nhóm người nộp thuế.
Mục đích là hỗ trợ việc kê khai, xác định giá giao dịch liên kết theo nguyên tắc giao dịch độc lập.
Câu 44. Thông tin doanh nghiệp cung cấp khi tham gia chương trình hỗ trợ tuân thủ có được bảo mật không?
Trả lời: Có.
Cơ quan thuế có trách nhiệm bảo mật thông tin, dữ liệu do người nộp thuế cung cấp khi tham gia chương trình hỗ trợ tuân thủ tự nguyện theo quy định pháp luật.
Câu 45. Các bộ, ngành và địa phương có trách nhiệm gì trong quản lý thuế đối với giao dịch liên kết?
Trả lời:
Các bộ, cơ quan ngang bộ và UBND các tỉnh, thành phố có trách nhiệm:
- Phối hợp tuyên truyền về quản lý thuế đối với doanh nghiệp có giao dịch liên kết;
- Cung cấp thông tin theo chức năng quản lý chuyên ngành;
- Kết nối, chia sẻ dữ liệu;
- Phối hợp với cơ quan thuế trong quản lý doanh nghiệp có giao dịch liên kết.
Điều khoản chuyển tiếp
Câu 46. Chi phí lãi vay đang được chuyển tiếp theo Nghị định 20/2025/NĐ-CP được xử lý thế nào?
Trả lời:
Doanh nghiệp thuộc đối tượng được chuyển tiếp chi phí lãi vay theo Điều 3 Nghị định 20/2025/NĐ-CP tiếp tục được chuyển tiếp trong thời gian còn lại theo quy định.
Quy định này nhằm bảo đảm tính liên tục của chính sách và quyền lợi của người nộp thuế.
Câu 47. Doanh nghiệp cần lưu ý gì khi tiếp tục chuyển tiếp chi phí lãi vay?
Trả lời:
Doanh nghiệp cần:
- Xác định chính xác số chi phí lãi vay còn được chuyển tiếp;
- Theo dõi thời gian chuyển tiếp còn lại;
- Bảo đảm số liệu thống nhất giữa hồ sơ khai thuế, sổ kế toán và báo cáo tài chính;
- Thực hiện chuyển tiếp đúng điều kiện và thời hạn.
Doanh nghiệp cần chủ động làm gì theo Nghị định 255?
Câu 48. Doanh nghiệp cần làm gì để thực hiện đúng Nghị định 255/2026/NĐ-CP?
Trả lời:
Doanh nghiệp có giao dịch liên kết nên chủ động:
- Rà soát toàn bộ quan hệ liên kết;
- Rà soát các giao dịch vay, cho vay, mượn, cho mượn;
- Kê khai đầy đủ, chính xác các giao dịch liên kết phát sinh;
- Xác định nghĩa vụ lập Hồ sơ xác định giá giao dịch liên kết;
- Rà soát nghĩa vụ về Báo cáo lợi nhuận liên quốc gia;
- Thực hiện thông báo và nộp Báo cáo đúng thời hạn;
- Theo dõi thông tin công khai và hướng dẫn của cơ quan thuế.
Câu 49. Doanh nghiệp thuộc tập đoàn đa quốc gia cần trao đổi với công ty mẹ những thông tin gì?
Trả lời:
Doanh nghiệp cần thu thập và trao đổi tối thiểu các thông tin:
- Công ty mẹ tối cao;
- Nước hoặc vùng lãnh thổ cư trú của công ty mẹ tối cao;
- Năm tài chính của công ty mẹ tối cao;
- Doanh thu hợp nhất toàn cầu;
- Nghĩa vụ lập Báo cáo tại nước ngoài;
- Tổ chức thay mặt nộp Báo cáo;
- Cơ chế trao đổi tự động với Việt Nam;
- Các thay đổi ảnh hưởng đến nội dung Thông báo đã nộp.
Nếu có thay đổi, doanh nghiệp cần cập nhật thông tin cho cơ quan thuế chậm nhất 90 ngày kể từ ngày phát sinh thay đổi.
Câu 50. Thông điệp quan trọng nhất đối với doanh nghiệp có giao dịch liên kết là gì?
Trả lời:
Doanh nghiệp cần chủ động:
- Nhận diện đúng quan hệ liên kết;
- Kê khai đầy đủ thông tin về quan hệ liên kết và giao dịch liên kết;
- Lập và lưu trữ Hồ sơ xác định giá giao dịch liên kết đúng quy định;
- Rà soát nghĩa vụ liên quan đến Báo cáo lợi nhuận liên quốc gia;
- Phân tích, so sánh giá giao dịch liên kết theo nguyên tắc bản chất hoạt động, giao dịch quyết định nghĩa vụ thuế.
Việc chủ động tuân thủ giúp doanh nghiệp hạn chế rủi ro thuế, tăng tính minh bạch và bảo đảm hoạt động sản xuất, kinh doanh ổn định.
7 việc doanh nghiệp cần làm ngay với Nghị định 255
- Rà soát lại quan hệ liên kết, đặc biệt các khoản mượn/cho mượn không tính lãi.
- Áp đúng thứ tự ưu tiên dữ liệu định giá: công khai → thương mại → cơ quan thuế.
- Phân biệt rõ miễn lập hồ sơ và miễn kê khai, đây là lỗi phổ biến nhất gây rủi ro bị ấn định thuế.
- Kiểm tra ngưỡng 750 triệu Euro nếu thuộc tập đoàn đa quốc gia.
- Theo dõi thời hạn Mẫu 01/TB-BCLN và nghĩa vụ cập nhật trong 90 ngày.
- Rà soát chi phí lãi vay chuyển tiếp từ Nghị định 20/2025/NĐ-CP.
- Xây dựng hồ sơ giao dịch liên kết như một hoạt động quản trị thường xuyên, không chỉ xử lý vào mùa quyết toán.
Nếu doanh nghiệp bạn đang trong diện làm sạch dữ liệu thuế hoặc vừa nhận thông báo rà soát mã số thuế, xem thêm Chiến dịch làm sạch mã số thuế theo Công văn 5299/CT-NVT và những điều cơ bản cần biết theo Công văn 2573/CBA-NVDTPC để tránh chồng chéo nghĩa vụ tuân thủ trong cùng giai đoạn.
Kết luận
Nghị định 255/2026/NĐ-CP tác động trực tiếp đến mọi doanh nghiệp có giao dịch liên kết, đặc biệt ở các nội dung xác định quan hệ liên kết, cơ sở dữ liệu định giá, hồ sơ xác định giá và Báo cáo lợi nhuận liên quốc gia. Chủ động rà soát ngay từ bây giờ, thay vì đợi đến kỳ quyết toán, là cách duy nhất giúp doanh nghiệp tránh bị truy thu, ấn định thuế và xử phạt.
Doanh nghiệp bạn thuộc tập đoàn có giao dịch liên kết và chưa chắc chắn về nghĩa vụ hồ sơ, báo cáo? Đội ngũ ACAC hỗ trợ rà soát và xây dựng hệ thống tuân thủ giao dịch liên kết qua:
- Khóa huấn luyện Kế toán trưởng ACAC trang bị năng lực tự lập hồ sơ xác định giá, không phụ thuộc hoàn toàn vào đơn vị ngoài.
- Khóa huấn luyện CEO – Quản trị Tài chính Kế toán giúp chủ doanh nghiệp/CEO hiểu đúng rủi ro giao dịch liên kết khi ra quyết định vay mượn, góp vốn nội bộ tập đoàn.
- Dịch vụ tài chính kế toán doanh nghiệp ACAC rà soát sổ sách, hồ sơ thuế trước khi cơ quan thuế kiểm tra (tham khảo thêm checklist chuẩn bị trước khi thuế về kiểm tra).
Đăng ký nhận tư vấn miễn phí ngay hôm nay để rà soát tình trạng tuân thủ giao dịch liên kết của doanh nghiệp bạn.










