

Xác định chính xác các khoản thu nhập làm căn cứ trích đóng bảo hiểm xã hội (BHXH) là nghĩa vụ quan trọng đối với bộ phận Kế toán và Nhân sự (HR). Việc áp dụng quy định mới tại Công văn 6101/BHXH-QLT cùng hướng dẫn từ Cục Tiền lương và BHXH giúp doanh nghiệp làm rõ danh mục các khoản không cần đóng BHXH bắt buộc, ngay cả khi khoản chi đó cố định hàng tháng.
- Văn bản áp dụng: Công văn 6101/BHXH-QLT, Công văn 4916/BHXH-QLT, Công văn 1198/CTL&BHXH-BHXH.
- Căn cứ chiếu: Luật Bảo hiểm xã hội 2024 (số 41/2024/QH15), Nghị định 158/2025/NĐ-CP, Thông tư 10/2020/TT-BLĐTBXH.
Các Khoản Hỗ Trợ Cố Định Hàng Tháng Có Phải Đóng BHXH?
Theo hướng dẫn tại Công văn 6101/BHXH-QLT (dẫn chiếu từ Công văn 4916/BHXH-QLT), các khoản hỗ trợ tiền điện thoại, đi lại, nhà ở KHÔNG làm căn cứ tính đóng BHXH bắt buộc.
Điều kiện cốt lõi để các khoản chi này miễn đóng BHXH bao gồm:
- Được ghi thành mục riêng trong hợp đồng lao động (HĐLĐ).
- Được xác định thuộc nhóm “chế độ và phúc lợi khác” theo khoản 5 Điều 3 Thông tư 10/2020/TT-BLĐTBXH, không mang bản chất là tiền lương.
- Lưu ý đặc biệt: Quy định này áp dụng cho cả trường hợp các khoản hỗ trợ trên được cố định và chi trả ổn định hằng tháng.
Danh Mục 14 Khoản Phụ Cấp & Phúc Lợi Không Phải Đóng BHXH Bắt Buộc
Căn cứ Mục 2 Công văn 1198/CTL&BHXH-BHXH và khoản 5 Điều 3 Thông tư 10/2020/TT-BLĐTBXH, khi được ghi thành mục riêng trong HĐLĐ, 14 khoản thu nhập sau đây hoàn toàn không phải tính đóng BHXH bắt buộc:
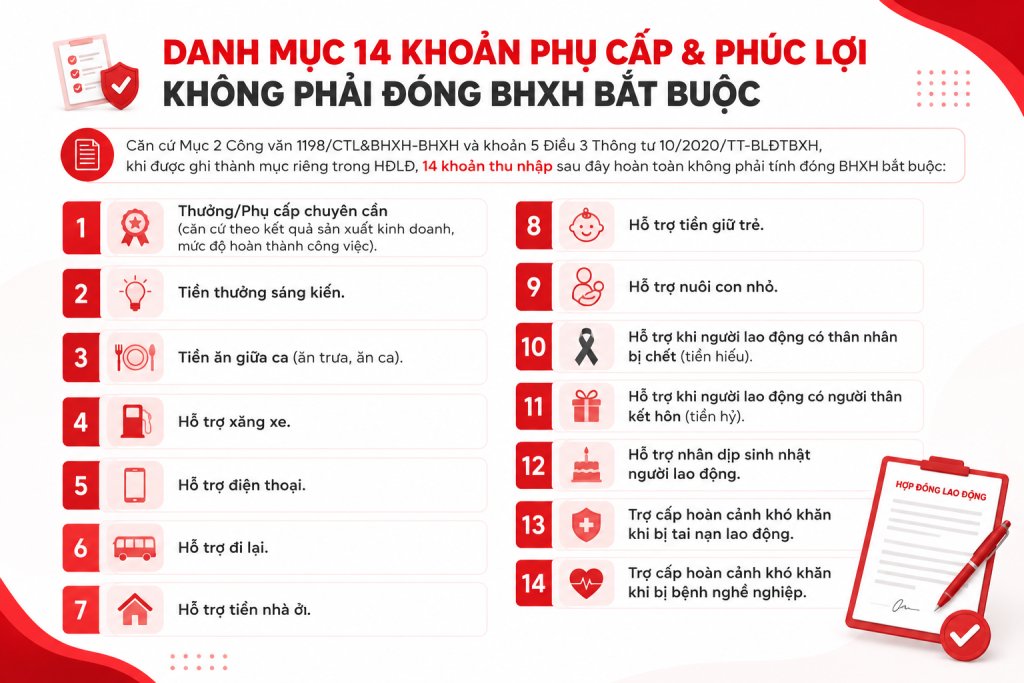
- Thưởng/Phụ cấp chuyên cần (căn cứ theo kết quả sản xuất kinh doanh, mức độ hoàn thành công việc).
- Tiền thưởng sáng kiến.
- Tiền ăn giữa ca (ăn trưa, ăn ca).
- Hỗ trợ xăng xe.
- Hỗ trợ điện thoại.
- Hỗ trợ đi lại.
- Hỗ trợ tiền nhà ở.
- Hỗ trợ tiền giữ trẻ.
- Hỗ trợ nuôi con nhỏ.
- Hỗ trợ khi người lao động có thân nhân bị chết (tiền hiếu).
- Hỗ trợ khi người lao động có người thân kết hôn (tiền hỷ).
- Hỗ trợ nhân dịp sinh nhật người lao động.
- Trợ cấp hoàn cảnh khó khăn khi bị tai nạn lao động.
- Trợ cấp hoàn cảnh khó khăn khi bị bệnh nghề nghiệp.
Quy Định Về Kê Khai Hồ Sơ & Kiểm Tra Của Cơ Quan BHXH
Cơ quan BHXH TP.HCM áp dụng cơ chế tự kê khai và tự chịu trách nhiệm đối với doanh nghiệp khi báo tăng lao động hoặc điều chỉnh mức đóng BHXH:
- Thủ tục kê khai: Doanh nghiệp tự căn cứ vào HĐLĐ, phụ lục HĐLĐ, bảng lương đã giao kết để kê khai. Cơ quan BHXH không bắt buộc đơn vị cung cấp hóa đơn, chứng từ chi tiết tại thời điểm nộp hồ sơ.
- Lưu trữ hồ sơ: Doanh nghiệp có trách nhiệm lưu trữ đầy đủ HĐLĐ, phụ lục hợp đồng, bảng lương, bảng chấm công, quy chế trả lương.
- Căn cứ thanh kiểm tra: Khi tổ chức thanh tra, đối chiếu dữ liệu, cơ quan BHXH sẽ rà soát trực tiếp trên các hồ sơ lưu trữ nội bộ này để xác định tính hợp lệ của các khoản phụ cấp miễn đóng.
Xây dựng Hợp đồng lao động chặt chẽ, tách biệt rõ khoản lương chính và các mục phúc lợi riêng biệt theo Công văn 6101/BHXH-QLT : Các khoản không cần đóng BHXH là giải pháp pháp lý tối ưu giúp doanh nghiệp tối ưu chi phí và phòng ngừa rủi ro bị truy thu bảo hiểm.










