

Hạch toán Tài khoản 336 (Phải trả nội bộ) là một trong những nghiệp vụ kế toán quan trọng tại các doanh nghiệp có mô hình tổ chức gồm nhiều đơn vị phụ thuộc như chi nhánh, văn phòng đại diện, nhà máy, xí nghiệp hay Ban quản lý dự án (BQLDA). Việc nắm vững kết cấu, nguyên tắc và sơ đồ định khoản theo Thông tư 99/2025/TT-BTC giúp kế toán kiểm soát dòng tiền, tài sản và hạn chế sai sót khi lập báo cáo tài chính tổng hợp.
1. Tổng quan về Tài khoản 336 theo Thông tư 99
Tài khoản 336 – Phải trả nội bộ dùng để phản ánh tình hình thanh toán các khoản nợ phải trả giữa doanh nghiệp (cấp trên) với các đơn vị trực thuộc không có tư cách pháp nhân hạch toán phụ thuộc (cấp dưới), cũng như giữa các đơn vị trực thuộc trong cùng một doanh nghiệp với nhau.
Theo hệ thống tài khoản kế toán ban hành tại Thông tư 99/2025/TT-BTC, các giao dịch nội bộ được phân định rõ ràng nhằm tách biệt giữa quan hệ nội bộ doanh nghiệp và quan hệ công ty mẹ – con.
2. 6 Nguyên tắc kế toán Tài khoản 336 theo Thông tư 99/2025/TT-BTC
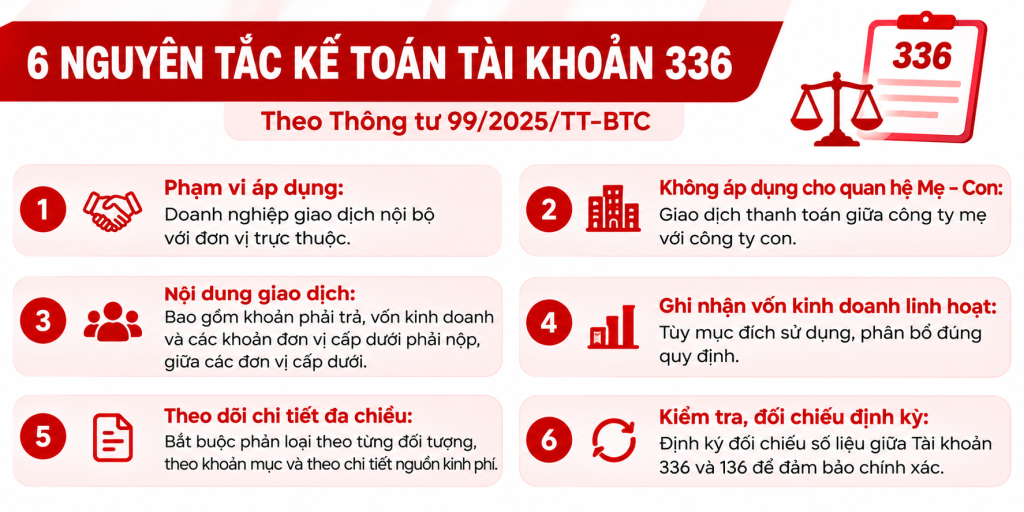
Căn cứ Phần B Phụ lục II ban hành kèm theo Thông tư 99/2025/TT-BTC, khi hạch toán Tài khoản 336, doanh nghiệp và các đơn vị trực thuộc cần tuân thủ 6 nguyên tắc kế toán trọng yếu sau:
- Phạm vi áp dụng: TK 336 chỉ dùng cho các giao dịch nội bộ giữa doanh nghiệp với đơn vị trực thuộc hoặc giữa các đơn vị trực thuộc với nhau.
- Không áp dụng cho quan hệ Mẹ – Con: Tuyệt đối không phản ánh vào TK 336 các giao dịch thanh toán giữa công ty mẹ với công ty con hoặc giữa các công ty con trong cùng tập đoàn. Các quan hệ này phản ánh trên các tài khoản phải thu, phải trả thương mại thông thường (TK 131, 331, 138, 338, 221,…).
- Nội dung các khoản phải trả nội bộ: Bao gồm khoản phải trả về vốn kinh doanh, các khoản đơn vị cấp dưới phải nộp cấp trên, các khoản phải trả giữa các đơn vị cấp dưới, khoản cấp trên phải cấp cho cấp dưới. Các nghiệp vụ phát sinh gồm nhận điều chuyển vốn/tài sản, chi hộ/trả hộ, thu hộ, vay mượn nội bộ, phân bổ lãi vay, chênh lệch tỷ giá.
- Ghi nhận vốn kinh doanh linh hoạt: Tùy thuộc vào quy chế tài chính, phân cấp quản lý và mô hình hoạt động, doanh nghiệp quyết định đơn vị trực thuộc ghi nhận nguồn vốn được cấp vào TK 3361 – Phải trả nội bộ về vốn kinh doanh hoặc TK 411 – Vốn đầu tư của chủ sở hữu.
- Theo dõi chi tiết đa chiều: TK 336 bắt buộc phải mở sổ kế toán chi tiết theo từng đối tượng (từng chi nhánh, phòng ban, dự án) và chi tiết theo từng khoản mục công nợ (vốn, chi hộ, phân chia kết quả…).
- Kiểm tra, đối chiếu và bù trừ cuối kỳ: Định kỳ (tháng, quý, năm), kế toán phải tiến hành đối chiếu số liệu song phương giữa Tài khoản 136 (Phải thu nội bộ) và Tài khoản 336 (Phải trả nội bộ) giữa các đơn vị. Sau khi thống nhất số liệu, tiến hành lập Biên bản đối chiếu và bù trừ công nợ nội bộ làm căn cứ hạch toán bù trừ trên sổ. Trường hợp phát sinh chênh lệch phải xác minh nguyên nhân và điều chỉnh ngay trong kỳ.
3. Kết cấu và nội dung phản ánh của Tài khoản 336
Tài khoản 336 mang bản chất là tài khoản Nợ phải trả (Nguồn vốn), có kết cấu tăng bên Có, giảm bên Nợ và thường có số dư bên Có.
3.1. Bảng kết cấu Tài khoản 336
| Bên Nợ (Giảm) | Bên Có (Tăng) |
|---|---|
| • Số tiền đã trả cho doanh nghiệp cấp trên hoặc đơn vị trực thuộc khác. • Số tiền đơn vị trực thuộc đã nộp lên doanh nghiệp. • Số tiền đã thanh toán các khoản được chi hộ hoặc hoàn trả tiền thu hộ. • Bù trừ giữa khoản phải thu (TK 136) với khoản phải trả (TK 336) của cùng một đơn vị đối ứng. | • Số vốn kinh doanh đơn vị trực thuộc được cấp trên giao. • Số tiền đơn vị trực thuộc phải nộp lên doanh nghiệp cấp trên. • Số tiền doanh nghiệp cấp trên phải trả cho đơn vị trực thuộc. • Các khoản phải trả cho đơn vị trực thuộc khác về chi hộ, trả hộ hoặc nhận thu hộ. |
| Số dư bên Có: Phản ánh tổng số tiền còn phải trả, phải nộp cho doanh nghiệp cấp trên hoặc các đơn vị nội bộ tại thời điểm khóa sổ lập báo cáo. | (Lưu ý: TK 336 có thể có số dư bên Nợ tạm thời trong kỳ phản ánh số tiền trả thừa, nhưng cuối kỳ cần được bù trừ hoặc đối chiếu chuyển về đúng tính chất tài khoản). |
3.2. Hệ thống tài khoản cấp 2 của TK 336
Thông tư 99 phân chia Tài khoản 336 thành 4 tài khoản cấp 2 phục vụ mục đích theo dõi chi tiết:
- Tài khoản 3361 – Phải trả nội bộ về vốn kinh doanh: Chỉ mở tại đơn vị kế toán cấp dưới (chi nhánh, BQLDA hạch toán phụ thuộc) để theo dõi số vốn kinh doanh nhận từ cấp trên. Không dùng tài khoản này phản ánh vốn góp của công ty con nhận từ công ty mẹ.
- Tài khoản 3362 – Phải trả nội bộ về chênh lệch tỷ giá: Chỉ mở tại Ban Quản lý dự án (BQLDA) trực thuộc doanh nghiệp là Chủ đầu tư, phản ánh khoản chênh lệch tỷ giá hối đoái phát sinh trong quá trình đầu tư xây dựng phải bàn giao lại cho doanh nghiệp.
- Tài khoản 3363 – Phải trả nội bộ về chi phí đi vay đủ điều kiện được vốn hoá: Chỉ mở tại BQLDA trực thuộc Chủ đầu tư, dùng để theo dõi khoản chi phí lãi vay đủ điều kiện vốn hóa phát sinh tại dự án phải chuyển giao về cho doanh nghiệp.
- Tài khoản 3368 – Phải trả nội bộ khác: Phản ánh tất cả các giao dịch thanh toán vãng lai, chi hộ, thu hộ, phân chia kết quả kinh doanh, quỹ khen thưởng phúc lợi,… giữa các đơn vị nội bộ.
4. Hướng dẫn hạch toán Tài khoản 336 theo Thông tư 99
4.1. Hạch toán tại đơn vị trực thuộc (Chi nhánh, Nhà máy, BQLDA)
Nhận vốn cấp từ doanh nghiệp cấp trên
Khi nhận bàn giao tiền, vật tư, hàng hóa hoặc tài sản cố định từ cấp trên:
- Nợ các TK 111, 112, 152, 153, 155, 156 (giá trị tài sản nhận)
- Nợ TK 211, 213, 217 (nguyên giá TSCĐ, BĐSĐT nhận bàn giao)
- Có TK 214 – Hao mòn TSCĐ (giá trị hao mòn lũy kế nếu có)
- Có TK 336 – Phải trả nội bộ (TK 3361 – giá trị còn lại của vốn nhận bàn giao).
Phát sinh các khoản nhờ chi hộ, nhận bàn giao hàng hóa/dịch vụ nội bộ
Khi nhận sản phẩm, vật tư, hàng hóa chuyển giao từ đơn vị nội bộ khác hoặc nhờ đơn vị nội bộ thanh toán hộ chi phí:
- Nợ các TK 152, 153, 156 (nhập kho vật tư, hàng hóa)
- Nợ các TK 241, 627, 641, 642 (ghi nhận chi phí)
- Nợ TK 133 – Thuế GTGT được khấu trừ (nếu có hóa đơn, chứng từ hợp lệ)
- Có TK 336 – Phải trả nội bộ (TK 3368).
Thu tiền hộ hoặc vay tạm thời đơn vị nội bộ khác
Khi phát sinh nghiệp vụ thu hộ tiền hàng cho chi nhánh khác hoặc vay vốn ngắn hạn nội bộ:
- Nợ các TK 111, 112 (số tiền thu được)
- Có TK 336 – Phải trả nội bộ (TK 3368).
Thanh toán hoàn trả nợ cho cấp trên và các đơn vị trực thuộc khác
Khi chuyển khoản hoặc xuất quỹ tiền mặt hoàn trả công nợ, chi hộ, nộp doanh thu:
- Nợ TK 336 – Phải trả nội bộ (TK 3361, 3368)
- Có các TK 111, 112.
Điều chuyển tài sản cho đơn vị khác và giảm vốn kinh doanh
Khi có lệnh điều chuyển tài sản cho chi nhánh khác kèm quyết định giảm vốn được cấp:
- Nợ TK 336 – Phải trả nội bộ (TK 3361 – giảm vốn theo giá trị còn lại)
- Nợ TK 214 – Hao mòn TSCĐ (giá trị hao mòn lũy kế)
- Có các TK 152, 155, 156, 211, 213, 217 (nguyên giá tài sản chuyển đi).
Cấn trừ công nợ nội bộ
Cuối kỳ, căn cứ biên bản đối chiếu cấn trừ công nợ giữa TK 136 và TK 336:
- Nợ TK 336 – Phải trả nội bộ
- Có TK 136 – Phải thu nội bộ.
4.2. Hạch toán kết chuyển kết quả kinh doanh tại đơn vị trực thuộc
Tùy theo mức độ phân cấp kế toán của doanh nghiệp, việc hạch toán kết quả kinh doanh định kỳ được chia thành 2 trường hợp:
Trường hợp 1: Đơn vị trực thuộc không phân cấp theo dõi kết quả kinh doanh (không mở TK 911)
Định kỳ, đơn vị kết chuyển toàn bộ doanh thu, thu nhập và chi phí trực tiếp qua TK 336:
- Kết chuyển doanh thu, thu nhập:
- Nợ các TK 511, 711
- Có TK 336 – Phải trả nội bộ.
- Kết chuyển chi phí:
- Nợ TK 336 – Phải trả nội bộ
- Có các TK 632, 635, 641, 642.
Trường hợp 2: Đơn vị trực thuộc được phân cấp theo dõi kết quả kinh doanh qua TK 911
Đơn vị kết chuyển doanh thu, chi phí vào TK 911 để xác định lãi/lỗ trước khi bàn giao cho cấp trên:
- Kết chuyển doanh thu, chi phí vào TK 911:
- Nợ các TK 511, 711 / Có TK 911
- Nợ TK 911 / Có các TK 632, 635, 641, 642.
- Kết chuyển kết quả kinh doanh lên cấp trên:
- Nếu có Lãi:
- Nợ TK 911 – Xác định kết quả kinh doanh
- Có TK 336 – Phải trả nội bộ.
- Nếu bị Lỗ:
- Nợ TK 336 – Phải trả nội bộ
- Có TK 911 – Xác định kết quả kinh doanh.
- Nếu có Lãi:
Trường hợp 3: Đơn vị trực thuộc được phân cấp theo dõi đến Lợi nhuận sau thuế (TK 421)
Định kỳ, kết chuyển lợi nhuận sau thuế chưa phân phối về công ty cấp trên:
- Kết chuyển Lãi:
- Nợ TK 421 – Lợi nhuận sau thuế chưa phân phối
- Có TK 336 – Phải trả nội bộ.
- Kết chuyển Lỗ:
- Nợ TK 336 – Phải trả nội bộ
- Có TK 421 – Lợi nhuận sau thuế chưa phân phối.
4.3. Hạch toán tại Doanh nghiệp (Trụ sở chính / Cấp trên)
- Trích cấp Quỹ khen thưởng, phúc lợi cho đơn vị cấp dưới:
- Nợ TK 353 – Quỹ khen thưởng, phúc lợi
- Có TK 336 – Phải trả nội bộ (TK 3368).
- Các khoản nợ phải trả phát sinh với đơn vị cấp dưới (nhận vật tư, sản phẩm, dịch vụ hoặc nhờ chi trả):
- Nợ các TK 152, 153, 211, 331, 623, 627, 641, 642,…
- Có TK 336 – Phải trả nội bộ.
- Thanh toán các khoản nợ cho cấp dưới bằng tiền:
- Nợ TK 336 – Phải trả nội bộ
- Có các TK 111, 112.
- Bù trừ công nợ nội bộ:
- Nợ TK 336 – Phải trả nội bộ
- Có TK 136 – Phải thu nội bộ.
5. Bảng tổng hợp đối ứng giữa TK 136 và TK 336
Để tránh chênh lệch số liệu khi hợp nhất Báo cáo tài chính, kế toán tại Trụ sở chính và Chi nhánh cần thực hiện ghi chép đối ứng đồng bộ:
| Nội dung giao dịch | Hạch toán tại Đơn vị cấp trên (Doanh nghiệp) | Hạch toán tại Đơn vị cấp dưới (Chi nhánh) |
|---|---|---|
| Cấp vốn bằng tài sản/tiền | Nợ TK 1361 Có các TK 112, 211… | Nợ các TK 112, 211… Có TK 3361 |
| Cấp trên chi hộ tiền cho chi nhánh | Nợ TK 1368 Có các TK 111, 112 | Nợ các TK 642, 331… Có TK 3368 |
| Chi nhánh nộp tiền về cấp trên | Nợ các TK 111, 112 Có TK 1368 | Nợ TK 3368 Có các TK 111, 112 |
| Chi nhánh báo lãi trong kỳ | Nợ TK 1368 Có TK 421 / 511 / 711 | Nợ TK 911 (hoặc 421) Có TK 3368 |
| Bù trừ công nợ hai bên | Nợ TK 336 Có TK 136 | Nợ TK 336 Có TK 136 |
6. Lưu ý quan trọng khi hạch toán Tài khoản 336
Khi xử lý các nghiệp vụ liên quan đến hạch toán Tài khoản 336 theo Thông tư 99, doanh nghiệp cần lưu ý:
- Khử trùng lặp khi lập Báo cáo tài chính tổng hợp: Toàn bộ số dư của TK 136 và TK 336 giữa các đơn vị nội bộ phải được triệt tiêu hoàn toàn khi lập Báo cáo tài chính tổng hợp của toàn doanh nghiệp.
- Chứng từ hạch toán đầy đủ: Mọi giao dịch nội bộ từ bàn giao tài sản, điều chuyển dòng tiền đến phân chia lợi nhuận đều phải đi kèm Biên bản bàn giao, Lệnh điều chuyển vốn, Lệnh chi hộ và Biên bản xác nhận công nợ.
- Phân biệt ranh giới pháp lý: Tuyệt đối không nhầm lẫn giữa chi nhánh phụ thuộc (dùng TK 136/336) với công ty con có pháp nhân độc lập (bắt buộc dùng TK 131/331/138/338/221).
- Đối chiếu số liệu định kỳ: Trước khi chốt sổ kế toán tháng hoặc quý, bộ phận kế toán nội bộ phải chủ động gửi biên bản đối chiếu công nợ giữa TK 136 và TK 336 để kịp thời phát hiện các khoản tiền/hàng đang đi đường chưa được hạch toán đồng bộ giữa hai đầu.
7. Câu hỏi thường gặp về Tài khoản 336
Câu 1: Chi nhánh hạch toán độc lập có sử dụng Tài khoản 336 không? Chi nhánh dù hạch toán phụ thuộc hay độc lập nhưng không có tư cách pháp nhân riêng vẫn thuộc cấu trúc nội bộ doanh nghiệp. Khi giao dịch vốn hoặc thanh toán qua lại với công ty chủ quản vẫn hạch toán qua TK 136 và TK 336 theo quy định tại Thông tư 99.
Câu 2: Số dư của Tài khoản 336 hiển thị ở đâu trên Bảng cân đối kế toán? Số dư Có của TK 336 được trình bày tại phần Nợ phải trả trên Bảng cân đối kế toán (Mục Phải trả nội bộ ngắn hạn hoặc dài hạn tùy theo kỳ hạn thanh toán).
Câu 3: Có được bù trừ tự động giữa TK 136 và TK 336 không? Không được tự ý bù trừ trên hệ thống phần mềm kế toán nếu chưa có Biên bản đối chiếu và xác nhận bù trừ công nợ nội bộ có chữ ký và phê duyệt hợp lệ của đại diện hai đơn vị.
KẾT LUẬN
Việc áp dụng chuẩn xác phương pháp hạch toán Tài khoản 336 theo Thông tư 99/2025/TT-BTC không chỉ giúp doanh nghiệp minh bạch hóa dòng tiền nội bộ mà còn chuẩn hóa dữ liệu, đảm bảo quá trình tổng hợp và hợp nhất báo cáo tài chính diễn ra nhanh chóng, chính xác.










