

Khai thuế TNCN theo quý là nội dung được rất nhiều cá nhân và kế toán quan tâm kể từ khi Thông tư 89/2026/TT-BTC chính thức có hiệu lực. Vậy theo quy định mới, những ai bắt buộc phải tự khai thuế TNCN theo quý với cơ quan thuế, thay vì để đơn vị chi trả khấu trừ thay? Bài viết dưới đây tổng hợp đầy đủ 4 trường hợp, mẫu tờ khai mới nhất và thời hạn nộp hồ sơ để cá nhân, kế toán và doanh nghiệp áp dụng đúng ngay từ đầu.
Khai thuế TNCN theo quý theo Thông tư 89 là gì?

Ngày 30/6/2026, Bộ Tài chính ban hành Thông tư 89/2026/TT-BTC, hướng dẫn thực hiện một số nội dung về quản lý thuế và quy định chi tiết việc khai thuế theo Nghị định 252/2026/NĐ-CP, có hiệu lực từ ngày 01/7/2026.
Theo quy định tại tiết c.1 điểm c khoản 1 Điều 22 Thông tư 89/2026/TT-BTC, có 04 nhóm cá nhân phải tự khai thuế TNCN theo quý trực tiếp với cơ quan thuế, khác với trường hợp phổ biến là tổ chức chi trả thu nhập khấu trừ và khai thay.
Điểm khác biệt so với quy định cũ

Trước ngày 01/7/2026, theo Nghị định 126/2020/NĐ-CP (sửa đổi bởi Nghị định 373/2025/NĐ-CP), người nộp thuế thuộc diện khai theo tháng chỉ được chuyển sang khai theo quý nếu đủ điều kiện khai thuế GTGT theo quý. Từ 01/7/2026, quy định này được thay thế: tổ chức, cá nhân trả thu nhập khai thuế TNCN đã khấu trừ theo quý và quyết toán theo năm, không còn hình thức khai theo tháng.
Đây là lý do 04 trường hợp dưới đây trở nên đặc biệt quan trọng: đây là các nhóm mà cá nhân phải tự đứng ra khai, không thể “phó mặc” cho đơn vị chi trả.
04 Trường Hợp Khai Thuế TNCN Theo Quý Theo Thông Tư 89
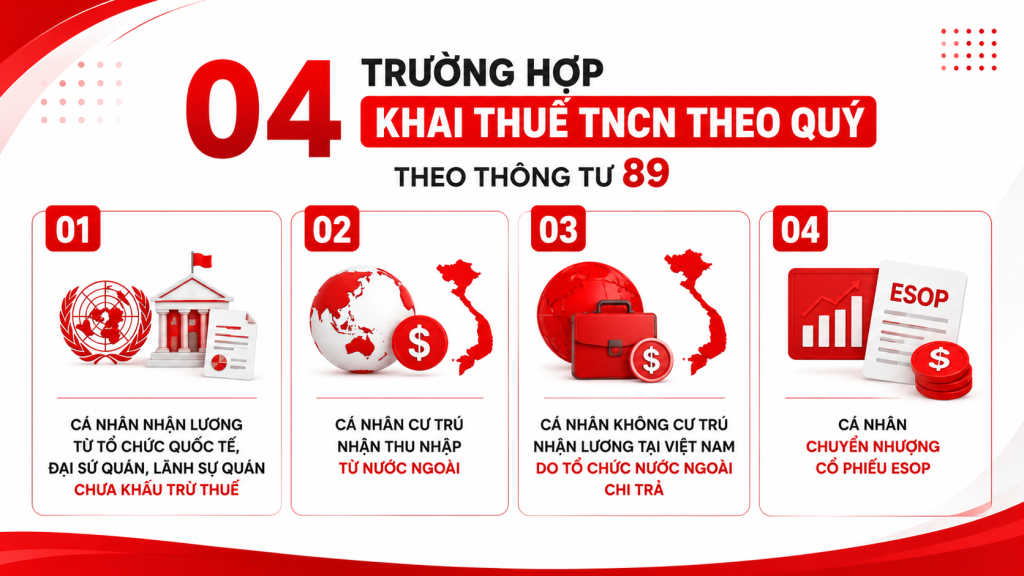
1. Cá nhân nhận lương từ tổ chức quốc tế, Đại sứ quán, Lãnh sự quán chưa khấu trừ thuế
Cá nhân cư trú hoặc không cư trú có thu nhập từ tiền lương, tiền công do tổ chức quốc tế, Đại sứ quán hoặc Lãnh sự quán tại Việt Nam chi trả, nhưng đơn vị chi trả chưa khấu trừ thuế TNCN, phải chủ động khai thuế TNCN theo quý.
2. Cá nhân cư trú nhận thu nhập từ nước ngoài
Cá nhân cư trú tại Việt Nam có thu nhập từ tiền lương, tiền công do tổ chức hoặc cá nhân ở nước ngoài chi trả thuộc diện khai thuế TNCN theo quý. Việc xác định đúng kỳ khai thuế rất quan trọng để đảm bảo thực hiện đầy đủ nghĩa vụ thuế với khoản thu nhập có yếu tố nước ngoài.
3. Cá nhân không cư trú nhận lương tại Việt Nam do tổ chức nước ngoài chi trả
Cá nhân không cư trú có thu nhập phát sinh tại Việt Nam, do tổ chức nước ngoài không đăng ký thuế tại Việt Nam chi trả, cũng thuộc diện khai thuế TNCN theo quý. Cần phân biệt rõ với trường hợp tổ chức trả thu nhập đã đăng ký thuế tại Việt Nam để xác định đúng nghĩa vụ.
4. Cá nhân chuyển nhượng cổ phiếu ESOP
Cá nhân chuyển nhượng cổ phiếu thưởng hoặc cổ phiếu mua ưu đãi theo chương trình lựa chọn cho người lao động (ESOP) thuộc diện khai thuế TNCN theo quý, trừ trường hợp tổ chức trả thu nhập đã khấu trừ và nộp thay số thuế theo Thông tư 89.
Ví dụ minh họa thực tế cho từng trường hợp
Để dễ hình dung, dưới đây là 4 tình huống thực tế tương ứng với 4 trường hợp nêu trên:
Ví dụ 1 – Nhận lương từ tổ chức quốc tế: Chị A là nhân viên hành chính làm việc tại một Lãnh sự quán nước ngoài đặt tại TP.HCM. Do Lãnh sự quán được hưởng quyền miễn trừ ngoại giao nên không thực hiện khấu trừ thuế TNCN khi trả lương. Trong trường hợp này, chị A phải tự đứng ra kê khai và nộp thuế TNCN theo quý với cơ quan thuế nơi cư trú, thay vì chờ đơn vị chi trả khấu trừ thay.
Ví dụ 2 – Cá nhân cư trú nhận thu nhập từ nước ngoài: Anh B là kỹ sư phần mềm, cư trú tại Việt Nam nhưng làm việc từ xa (remote) cho một công ty công nghệ có trụ sở tại Singapore, được trả lương trực tiếp vào tài khoản ngân hàng tại Việt Nam. Vì tổ chức chi trả ở nước ngoài không thể khấu trừ thuế TNCN theo quy định Việt Nam, anh B thuộc diện tự khai thuế TNCN theo quý.
Ví dụ 3 – Cá nhân không cư trú nhận lương tại Việt Nam: Ông C là chuyên gia nước ngoài sang Việt Nam công tác ngắn hạn (dưới 183 ngày/năm, thuộc diện không cư trú), được trả lương bởi văn phòng đại diện của công ty mẹ tại nước ngoài, văn phòng này chưa đăng ký mã số thuế tại Việt Nam. Ông C phải tự khai thuế TNCN theo quý cho phần thu nhập phát sinh tại Việt Nam.
Ví dụ 4 – Chuyển nhượng cổ phiếu ESOP: Chị D là nhân sự cấp quản lý tại một công ty cổ phần, được cấp cổ phiếu ưu đãi theo chương trình ESOP. Khi chị D bán số cổ phiếu này và công ty chưa thực hiện khấu trừ, nộp thay thuế TNCN phát sinh từ giao dịch chuyển nhượng, chị D phải tự kê khai khoản thuế TNCN theo quý tương ứng với thời điểm phát sinh giao dịch.
Mẫu tờ khai và thời hạn nộp hồ sơ theo Thông tư 89
Đây là phần nhiều kế toán tìm kiếm nhưng thường bị bỏ sót:
- Mẫu tờ khai: Áp dụng mẫu 05/KK-TNCN theo Phụ lục I ban hành kèm Thông tư 89/2026/TT-BTC, mẫu này thay thế mẫu cũ theo Thông tư 80/2021/TT-BTC và chỉ áp dụng cho kỳ khai theo quý, không còn hỗ trợ khai theo tháng.
- Thời hạn nộp hồ sơ: Chậm nhất là ngày cuối cùng của tháng đầu tiên của quý tiếp theo. Nếu thời hạn trùng ngày nghỉ, được chuyển sang ngày làm việc kế tiếp theo quy định pháp luật.
- Rủi ro nếu nộp trễ hoặc khai sai: Cá nhân/doanh nghiệp có thể bị xử phạt theo quy định về xử phạt vi phạm hành chính trong lĩnh vực thuế hiện hành. Mức phạt cụ thể phụ thuộc số ngày chậm nộp và tính chất vi phạm, kế toán nên rà soát kỹ trước mỗi kỳ khai để tránh phát sinh chi phí không đáng có.
Góc nhìn thực chiến: Rất nhiều trường hợp bị truy thu, phạt chậm nộp không đến từ việc “không biết luật” mà từ lỗ hổng trong hồ sơ chứng từ – sai mẫu biểu, thiếu phụ lục, hoặc xác định sai đối tượng thuộc diện tự khai. Đây cũng chính là nội dung được Mrs. Hòa Lê – CEO ACAC Academy, chuyên gia huấn luyện Kế toán trưởng – chia sẻ chuyên sâu trong chương trình Thử thách 3 ngày: Kế toán làm chủ AI, giúp kế toán xây dựng “hệ thống phòng thủ hồ sơ” trước khi đoàn kiểm tra thuế vào cuộc.
Quy trình 5 bước chuẩn bị hồ sơ khai thuế TNCN theo quý
Với kế toán phụ trách nhân sự thuộc diện tự khai, quy trình sau giúp giảm thiểu sai sót và đảm bảo đúng hạn:
- Rà soát đối tượng thuộc diện tự khai: Đầu mỗi quý, lập danh sách cá nhân có phát sinh thu nhập từ 1 trong 4 trường hợp nêu trên. Đây là bước dễ bị bỏ sót nhất do phải đối chiếu chéo giữa hồ sơ nhân sự, hợp đồng lao động và nguồn chi trả thu nhập.
- Xác định đúng kỳ tính thuế và thời điểm phát sinh thu nhập: Với thu nhập từ nước ngoài hoặc ESOP, cần xác định rõ thời điểm ghi nhận thu nhập chịu thuế (thời điểm nhận tiền, thời điểm chuyển nhượng) để đưa vào đúng kỳ khai quý.
- Chuẩn bị chứng từ gốc: Hợp đồng lao động/thỏa thuận chi trả, sao kê ngân hàng nhận thu nhập, chứng từ xác nhận không cư trú (nếu có), và tài liệu liên quan đến giao dịch ESOP (quyết định cấp cổ phiếu, chứng từ chuyển nhượng).
- Điền mẫu 05/KK-TNCN và phụ lục liên quan: Sử dụng đúng mẫu biểu mới theo Phụ lục I Thông tư 89/2026/TT-BTC, đối chiếu số liệu với chứng từ gốc trước khi nộp.
- Nộp hồ sơ và lưu trữ: Nộp trước hạn (chậm nhất ngày cuối tháng đầu tiên của quý sau), lưu bản sao hồ sơ đã nộp cùng biên nhận điện tử để phục vụ đối chiếu khi quyết toán năm hoặc khi cơ quan thuế yêu cầu giải trình.
Tóm Tắt Các Trường Hợp Khai Thuế TNCN Theo Quý
| STT | Trường hợp | Điều kiện áp dụng |
|---|---|---|
| 1 | Nhận lương từ tổ chức quốc tế, ĐSQ, LSQ | Đơn vị chi trả chưa khấu trừ thuế |
| 2 | Cá nhân cư trú nhận thu nhập từ nước ngoài | Tổ chức/cá nhân nước ngoài chi trả |
| 3 | Cá nhân không cư trú nhận lương tại VN | Tổ chức nước ngoài chưa đăng ký thuế tại VN chi trả |
| 4 | Chuyển nhượng cổ phiếu ESOP | Trừ khi tổ chức đã khấu trừ, nộp thay |
Những sai sót thường gặp và cách phòng tránh
Từ thực tế tư vấn và huấn luyện hàng nghìn kế toán, đây là các lỗi lặp lại nhiều nhất khi áp dụng khai thuế TNCN theo quý theo Thông tư 89:
- Nhầm lẫn giữa “khai thay” và “tự khai”: Nhiều kế toán mặc định đơn vị chi trả sẽ khấu trừ và khai thay cho mọi khoản thu nhập, dẫn đến bỏ sót các trường hợp cá nhân phải tự khai (đặc biệt là thu nhập từ nước ngoài). Cách phòng tránh: xây dựng checklist rà soát nguồn thu nhập theo từng quý, không chỉ dựa vào bảng lương nội bộ.
- Dùng sai mẫu tờ khai cũ: Do mẫu 05/KK-TNCN mới thay thế mẫu cũ theo Thông tư 80/2021/TT-BTC, một số đơn vị vẫn dùng mẫu cũ theo quán tính, dẫn đến hồ sơ bị trả lại. Cách phòng tránh: cập nhật thư viện mẫu biểu ngay khi thông tư có hiệu lực, không dùng lại file mẫu cũ đã lưu trên máy.
- Xác định sai thời điểm chịu thuế của cổ phiếu ESOP: Nhầm lẫn giữa thời điểm được cấp cổ phiếu và thời điểm chuyển nhượng, dẫn đến kê khai sai kỳ tính thuế. Cách phòng tránh: tách riêng hồ sơ theo dõi ESOP, ghi nhận rõ 2 mốc thời gian: ngày cấp và ngày chuyển nhượng.
- Bỏ sót quyết toán năm sau khi đã khai theo quý: Một số đơn vị nghĩ rằng khai đủ 4 quý là hoàn tất nghĩa vụ, nhưng quyết toán năm vẫn là thủ tục bắt buộc riêng biệt. Cách phòng tránh: lập lịch nhắc nội bộ cho cả kỳ khai quý và kỳ quyết toán năm ngay từ đầu năm tài chính.
Câu hỏi thường gặp (FAQ)
1. Khai thuế TNCN theo quý áp dụng từ khi nào? Từ ngày 01/7/2026, theo Thông tư 89/2026/TT-BTC.
2. Ai bắt buộc tự khai thuế TNCN theo quý, không qua đơn vị chi trả? 04 nhóm nêu trên: thu nhập từ tổ chức quốc tế/ĐSQ/LSQ chưa khấu trừ, thu nhập từ nước ngoài (cá nhân cư trú), thu nhập tại VN do tổ chức nước ngoài chưa đăng ký thuế chi trả (cá nhân không cư trú), và chuyển nhượng cổ phiếu ESOP.
3. Mẫu tờ khai thuế TNCN theo quý mới nhất là mẫu nào? Mẫu 05/KK-TNCN theo Phụ lục I Thông tư 89/2026/TT-BTC.
4. Khai theo quý có phải quyết toán năm nữa không? Có. Tổ chức, cá nhân trả thu nhập vẫn phải quyết toán thuế hằng năm, không phân biệt trong năm có phát sinh khấu trừ hay không.
5. Nộp trễ hồ sơ khai thuế TNCN theo quý bị xử lý thế nào? Áp dụng theo quy định xử phạt vi phạm hành chính về thuế hiện hành; mức phạt tăng theo số ngày chậm nộp, do đó nên chủ động theo dõi hạn nộp từng quý.
Kết Luận
Không phải tất cả cá nhân có thu nhập từ tiền lương, tiền công đều áp dụng cùng một phương thức khai thuế theo Thông tư 89. Một số trường hợp đặc thù – thu nhập từ tổ chức quốc tế, từ nước ngoài, hoặc từ chuyển nhượng cổ phiếu ESOP, thuộc diện phải tự khai thuế TNCN theo quý. Người nộp thuế và kế toán cần chủ động xác định đúng trường hợp của mình, dùng đúng mẫu 05/KK-TNCN và nộp đúng hạn để tránh rủi ro bị truy thu, xử phạt.
Nếu bạn là kế toán muốn cập nhật toàn diện các thay đổi thuế 2026 và xây dựng quy trình kiểm soát hồ sơ chặt chẽ hơn, tham khảo Khóa huấn luyện Kế toán trưởng tại ACAC Academy hoặc đăng ký miễn phí Thử thách 3 ngày: Kế toán làm chủ AI để được chuyên gia Hòa Lê hướng dẫn trực tiếp.










