

Việc tính và khấu trừ 10% thuế TNCN đối với tiền lương chi trả cho người lao động (NLĐ) sau khi chấm dứt hợp đồng lao động (HĐLĐ) là vấn đề phát sinh rất nhiều vướng mắc trong công tác kế toán – nhân sự. Đặc biệt, theo các quy định mới áp dụng từ năm 2026 (Nghị định 253/2026/NĐ-CP, Nghị định 320/2025/NĐ-CP,…), doanh nghiệp và NLĐ cần hiểu rõ các trường hợp áp dụng để tuân thủ đúng pháp luật và tối ưu hóa nghĩa vụ thuế.
Dưới đây là 4 vấn đề pháp lý quan trọng nhất bạn cần nắm rõ.
1. Khấu trừ 10% thuế TNCN đối với tiền lương áp dụng trong trường hợp nào?
Thời điểm xác định thu nhập tính thuế TNCN
Căn cứ Điều 8 Luật Thuế thu nhập cá nhân 2025, thời điểm xác định thu nhập tính thuế từ tiền lương, tiền công là thời điểm tổ chức, cá nhân trả thu nhập cho người nộp thuế hoặc thời điểm người nộp thuế thực nhận thu nhập.
Do đó, dù là tiền lương tháng 7/2026, nhưng nếu doanh nghiệp chi trả sau ngày 01/08/2026 thì việc tính thuế sẽ áp dụng theo quy định pháp luật có hiệu lực tại thời điểm thanh toán.
Khi nào áp dụng lũy tiến, khi nào khấu trừ 10%?
Căn cứ khoản 2 Điều 50 Nghị định 253/2026/NĐ-CP, quy định về khấu trừ 10% thuế TNCN đối với tiền lương và thu nhập khác như sau:
- Áp dụng khấu trừ 10%: Tổ chức, cá nhân chi trả tiền lương, tiền công, tiền thù lao cho cá nhân cư trú không ký HĐLĐ hoặc ký HĐLĐ dưới 03 tháng (bao gồm cả trường hợp trả tiền lương, thu nhập khác cho NLĐ đã chấm dứt HĐLĐ) có mức chi trả từ 05 triệu đồng/lần trở lên.
- Áp dụng Biểu thuế lũy tiến từng phần: Cá nhân cư trú ký HĐLĐ từ 03 tháng trở lên.
Như vậy:
- Nếu doanh nghiệp chi trả tiền lương tháng 7 trong thời gian NLĐ vẫn còn làm việc (trước thời điểm chấm dứt HĐLĐ), doanh nghiệp thực hiện khấu trừ theo Biểu thuế lũy tiến từng phần.
- Nếu tiền lương tháng 7 được chi trả sau khi NLĐ đã hoàn tất thủ tục chấm dứt HĐLĐ, do NLĐ lúc này không còn HĐLĐ hiệu lực với công ty, khoản thu nhập từ 05 triệu đồng/lần trở lên sẽ có căn cứ để cơ quan thuế xác định thuộc diện khấu trừ 10% thuế TNCN đối với tiền lương.
Ví dụ minh họa cách tính khấu trừ 10% thuế TNCN đối với tiền lương
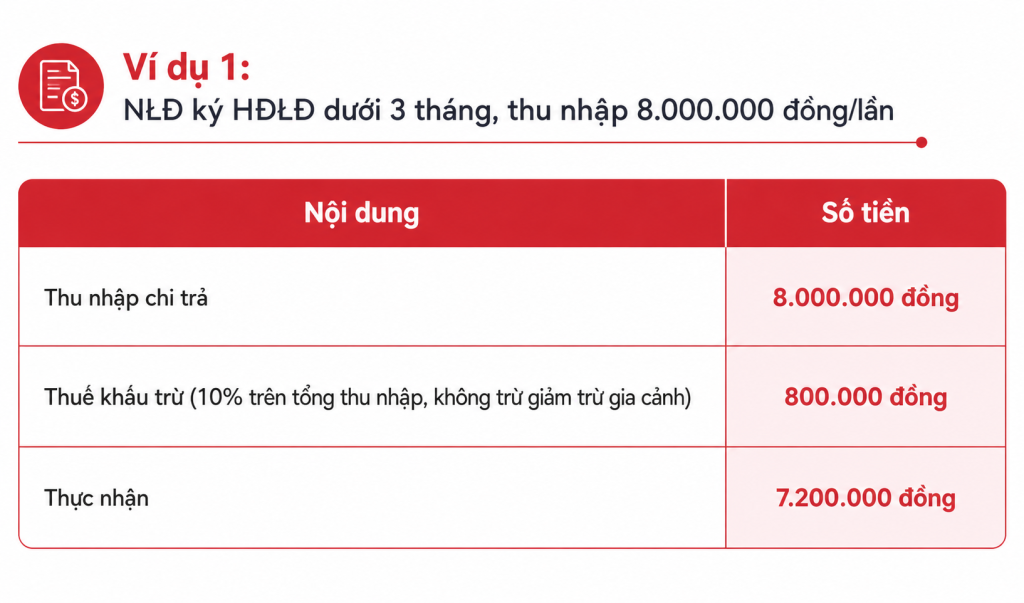
Ví dụ 1: NLĐ ký HĐLĐ dưới 3 tháng, thu nhập 8.000.000 đồng/lần
Ví dụ 2: NLĐ đã chấm dứt HĐLĐ, nhận lương tháng cuối 15.000.000 đồng sau ngày nghỉ việc
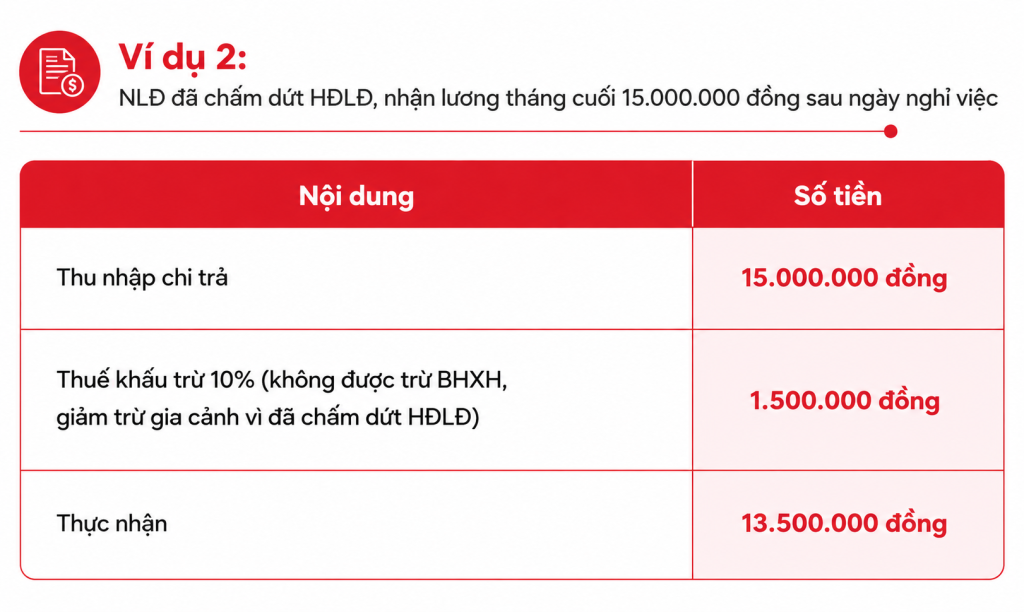
So sánh: Nếu khoản 15.000.000 đồng này được chi trả trước khi HĐLĐ chấm dứt (khi HĐLĐ từ 3 tháng trở lên vẫn còn hiệu lực), NLĐ sẽ được tính theo biểu lũy tiến từng phần, được trừ giảm trừ gia cảnh (11 triệu đồng/tháng cho bản thân, 4,4 triệu đồng/người phụ thuộc) và các khoản bảo hiểm bắt buộc trước khi tính thuế — số thuế phải nộp trong nhiều trường hợp sẽ thấp hơn đáng kể so với mức khấu trừ cố định 10% trên tổng số tiền.
2. Khi nghỉ việc, người lao động làm Bản cam kết có được miễn khấu trừ 10% thuế TNCN?
Nhiều NLĐ cho rằng nếu ước tính tổng thu nhập trong năm chưa đến mức phải nộp thuế thì có thể làm Bản cam kết (theo mẫu của cơ quan thuế) để doanh nghiệp tạm thời không khấu trừ 10%.
Tuy nhiên, quy định pháp luật xác định: Căn cứ khoản 2 Điều 50 và khoản 1 Điều 67 Nghị định 253/2026/NĐ-CP, Bản cam kết tạm thời chưa khấu trừ thuế chỉ áp dụng cho cá nhân tại thời điểm chi trả đang không có HĐLĐ hoặc HĐLĐ dưới 3 tháng nhưng thuộc đối tượng được cam kết theo hướng dẫn quản lý thuế.
Đối với trường hợp chi trả tiền lương, thu nhập phát sinh sau khi đã chấm dứt HĐLĐ, việc lập bản cam kết không phải là căn cứ để doanh nghiệp bỏ qua nghĩa vụ khấu trừ. Đơn vị chi trả vẫn bắt buộc phải thực hiện khấu trừ 10% thuế TNCN đối với tiền lương trước khi thanh toán cho NLĐ.
3. Chia nhỏ khoản lương trả sau khi nghỉ việc thành nhiều đợt có né được thuế TNCN 10%?
Một số doanh nghiệp lựa chọn giải pháp chia nhỏ khoản tiền lương, tiền thưởng trả cho NLĐ nghỉ việc thành nhiều đợt dưới 05 triệu đồng/lần nhằm tránh mốc khấu trừ. Tuy nhiên, hành vi này chứa đựng nhiều rủi ro pháp lý:
- Quy định tổng hợp chi trả: Nếu trong cùng kỳ/tháng, tổng thu nhập chi trả cho cá nhân đạt từ 05 triệu đồng trở lên, doanh nghiệp vẫn có trách nhiệm khấu trừ, kê khai và nộp thuế TNCN theo quy định.
- Đánh giá theo bản chất giao dịch: Pháp luật thuế hiện nay hướng đến sự đồng bộ giữa các sắc thuế (như quy định tại khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP về thuế TNDN đối với việc cộng gộp giao dịch dưới 5 triệu đồng trong ngày). Cơ quan thuế hoàn toàn có thẩm quyền kiểm tra và truy thu nếu phát hiện doanh nghiệp cố tình chia nhỏ dòng tiền nhằm trốn nghĩa vụ khấu trừ thuế.
Do đó, việc tách nhỏ chi phí không giúp doanh nghiệp loại bỏ nghĩa vụ khấu trừ 10% thuế TNCN khi kiểm tra, thanh tra thuế.
4. Phương án an toàn nhất giúp NLĐ không bị khấu trừ 10% thuế TNCN khi nhận lương nghỉ việc
Để đảm bảo quyền lợi tối đa cho người lao động và tránh rủi ro pháp lý cho doanh nghiệp, phương án an toàn nhất là:
Doanh nghiệp hoàn tất việc thanh toán tiền lương, tiền thưởng và các khoản trợ cấp cho NLĐ TRƯỚC ngày hợp đồng lao động chính thức chấm dứt.
Giải thích lý do:
- Tại thời điểm chi trả thu nhập, HĐLĐ từ 03 tháng trở lên của NLĐ vẫn đang có hiệu lực.
- Doanh nghiệp sẽ tính thuế theo Biểu thuế lũy tiến từng phần (áp dụng các khoản giảm trừ gia cảnh, bảo hiểm,…), giúp giảm bớt số thuế TNCN phải tạm nộp so với mức cố định 10%.
- Doanh nghiệp loại bỏ hoàn toàn nguy cơ tranh chấp về việc áp dụng khấu trừ 10% đối với thu nhập sau khi nghỉ việc theo khoản 2 Điều 50 Nghị định 253/2026/NĐ-CP.
Các vướng mắc pháp lý liên quan về Thuế TNCN, TNDN & GTGT
1. Không phát sinh khấu trừ thuế TNCN nhưng có chi trả lương thì có phải nộp Tờ khai 05/KK-TNCN?
Căn cứ khoản 6 Điều 11 Nghị định 252/2026/NĐ-CP:
- Trong tháng/quý, nếu doanh nghiệp có chi trả lương nhưng không phát sinh việc khấu trừ thuế TNCN của bất kỳ ai, thì KHÔNG phải nộp Tờ khai 05/KK-TNCN của tháng/quý đó.
- Ngoại lệ: Đối với tháng/quý cuối cùng trong năm, hoặc tháng/quý phát sinh chia, tách, sáp nhập, giải thể, chấm dứt hoạt động, doanh nghiệp vẫn phải nộp Tờ khai 05/KK-TNCN dù không phát sinh khấu trừ thuế.
2. Điều kiện để chi phí lao động được tính chi phí hợp lý (TNDN) và khấu trừ thuế GTGT
Theo Công văn 3705/CT-CS năm 2026 của Cục Thuế (dẫn chiếu Bộ luật Lao động 2019, Nghị định 145/2020/NĐ-CP, Nghị định 320/2025/NĐ-CP, Nghị định 181/2025/NĐ-CP, Công văn 1990/BKHCN-KHTC và Công văn 515/CTL&BHXH-CSLĐ):
- Mọi chi phí về lao động (bao gồm cả chi phí cho thuê lại lao động) muốn được tính là chi phí được trừ khi tính thuế TNDN và khấu trừ thuế GTGT đầu vào thì bắt buộc giao dịch lao động đó phải tuân thủ đúng quy định của pháp luật về lao động.
- Ví dụ: Doanh nghiệp sử dụng dịch vụ cho thuê lại lao động phải thuộc Danh mục 20 công việc được phép cho thuê lại lao động (Phụ lục II Nghị định 145/2020/NĐ-CP). Các công việc ngoài danh mục (như “Sản xuất linh kiện điện tử” – mã ngành 261) sẽ vi phạm pháp luật lao động chuyên ngành, dẫn đến chi phí phát sinh không được tính là chi phí hợp lý khi xác định thuế TNDN.
Kết luận
Quản lý và khấu trừ 10% thuế TNCN đối với tiền lương — dù trong tình huống NLĐ không ký HĐLĐ, ký HĐLĐ dưới 3 tháng, hay đặc biệt là trả lương sau khi nghỉ việc — đòi hỏi sự phối hợp chặt chẽ giữa bộ phận Nhân sự và Kế toán, cùng khả năng cập nhật liên tục các quy định mới (Nghị định 253/2026/NĐ-CP, Nghị định 320/2025/NĐ-CP và các văn bản hướng dẫn liên quan). Lập kế hoạch thanh toán lương đúng thời điểm là giải pháp tối ưu nhất giúp doanh nghiệp tuân thủ pháp luật thuế, tránh rủi ro bị truy thu, xử phạt và đồng thời bảo vệ quyền lợi chính đáng cho người lao động.
Muốn tra cứu nhanh mọi tình huống khấu trừ thuế TNCN, TNDN, GTGT theo quy định mới nhất 2026 mà không cần tìm rải rác từng Nghị định?
Cuốn sách “KẾ TOÁN TRƯỞNG BẢN LĨNH TÀI NĂNG“ hệ thống hóa toàn bộ các trường hợp khấu trừ thuế thường gặp trong thực tế kế toán — kèm ví dụ minh họa, biểu mẫu và hướng dẫn xử lý theo từng tình huống cụ thể.
-> Đặt mua sách tại đây










