

Khi có sự thay đổi về thông tin cá nhân hoặc doanh nghiệp, người nộp thuế cần thực hiện thủ tục cập nhật với cơ quan quản lý. Vậy thời hạn thay đổi thông tin đăng ký thuế áp dụng từ ngày 1/7/2026 được quy định cụ thể như thế nào? Trường hợp nào phải thay đổi và các nguyên tắc liên quan ra sao? Hãy cùng tìm hiểu chi tiết ngay dưới đây.
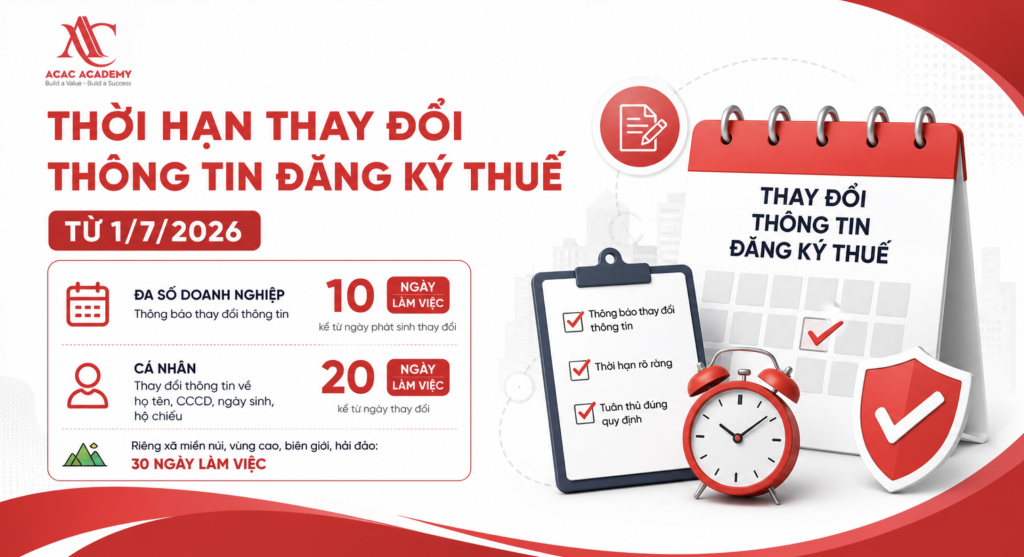
Tóm Tắt Nhanh: Thời Hạn Thay Đổi Thông Tin Đăng Ký Thuế Từ 1/7/2026
| Đối tượng / Trường hợp thay đổi | Thời hạn thay đổi thông tin đăng ký thuế | Căn cứ pháp lý |
|---|---|---|
| Nộp thuế trực tiếp với cơ quan thuế | 10 ngày làm việc (kể từ ngày phát sinh thay đổi) | Điểm e K3 Điều 6 NĐ 252/2026 |
| Cá nhân thay đổi nhân thân (CCCD, Họ tên, Hộ chiếu) | 20 ngày làm việc (Xã miền núi, biên giới, hải đảo: 30 ngày làm việc) | Điểm e K3 Điều 6 NĐ 252/2026 |
| Cá nhân ủy quyền qua tổ chức chi trả thu nhập | Cá nhân báo tổ chức: 10 ngày Tổ chức báo thuế: 10 ngày | Điểm e K3 Điều 6 NĐ 252/2026 |
| Dữ liệu Dân cư đã kết nối với Dữ liệu Thuế | Tự động đồng bộ (Không cần làm thủ tục) | Điểm e K3 Điều 6 NĐ 252/2026 |
1. Thời Hạn Thay Đổi Thông Tin Đăng Ký Thuế Từ 1/7/2026
Theo khoản 3 Điều 6 Nghị định 252/2026/NĐ-CP, quy định về thời hạn thay đổi thông tin đăng ký thuế được chia rõ theo từng đối tượng và hình thức thực hiện:
Đăng ký trực tiếp với cơ quan thuế
- Đối với tổ chức, cá nhân nói chung: Nộp thông báo cho cơ quan thuế quản lý trực tiếp trong thời hạn 10 ngày làm việc kể từ ngày phát sinh thông tin thay đổi.
Đối với cá nhân thay đổi thông tin nhân thân
Khi cá nhân thay đổi thông tin về họ tên, số định danh cá nhân, ngày tháng năm sinh (đối với công dân Việt Nam) hoặc hộ chiếu (đối với người nước ngoài), thời hạn thay đổi thông tin đăng ký thuế được áp dụng:
- Điều kiện thông thường: Trong vòng 20 ngày làm việc kể từ ngày cập nhật thay đổi trong Cơ sở dữ liệu quốc gia về dân cư hoặc ngày ghi trên hộ chiếu.
- Khu vực đặc thù (xã miền núi, vùng cao, biên giới, hải đảo): Thời hạn được kéo dài đến 30 ngày làm việc.
Trường hợp cá nhân ủy quyền cho đơn vị chi trả thu nhập
- Cá nhân: Phải thông báo cho tổ chức/cá nhân chi trả thu nhập chậm nhất 10 ngày làm việc kể từ ngày phát sinh thay đổi.
- Đơn vị chi trả thu nhập: Có trách nhiệm nộp hồ sơ báo cáo cơ quan quản lý thuế chậm nhất 10 ngày làm việc kể từ ngày nhận được ủy quyền.
Lưu ý quan trọng (Tự động đồng bộ): Người nộp thuế thuộc trường hợp cập nhật thông tin nhân thân không phải làm thủ tục với cơ quan thuế nếu Cơ sở dữ liệu quốc gia về dân cư đã kết nối, chia sẻ và tự động đồng bộ dữ liệu với cơ sở dữ liệu ngành thuế. Hệ thống sẽ tự động gửi thông báo xác nhận cập nhật cho người nộp thuế.
2. Khi Nào Phải Thay Đổi Thông Tin Đăng Ký Thuế? (Phạm Vi Đăng Ký Thuế)
Theo Điều 10 Luật Quản lý thuế 2025 quy định, thời hạn thay đổi thông tin đăng ký thuế phát sinh trách nhiệm khi người nộp thuế nằm trong các hoạt động đăng ký thuế sau:
- Thay đổi thông tin đăng ký thuế: Cập nhật khi có bất kỳ điều chỉnh nào so với hồ sơ ban đầu.
- Các công việc đăng ký thuế khác bao gồm:
- Đăng ký thuế lần đầu.
- Thông báo tạm ngừng hoạt động, kinh doanh.
- Chấm dứt hiệu lực mã số thuế.
- Khôi phục mã số thuế.
Hình thức thực hiện đăng ký/thay đổi:
- Thực hiện qua cơ chế một cửa liên thông: Áp dụng cho Doanh nghiệp, hợp tác xã, liên hiệp HTX, tổ hợp tác, hộ kinh doanh, cá nhân kinh doanh (thực hiện đồng thời cùng thủ tục đăng ký kinh doanh/hoạt động).
- Thực hiện trực tiếp với cơ quan thuế: Áp dụng cho tất cả các trường hợp khác không thuộc diện một cửa liên thông.
3. Các Nguyên Tắc Quản Lý Thuế Cần Biết
Để đảm bảo tuân thủ đúng thời hạn thay đổi thông tin đăng ký thuế cũng như các nghĩa vụ tài chính khác, người nộp thuế cần nắm vững các nguyên tắc cốt lõi theo Điều 6 Luật Quản lý thuế 2025:
- Tự kê khai – Tự chịu trách nhiệm: Người nộp thuế tự xác định nghĩa vụ, tự kê khai và tự nộp các khoản thuế vào ngân sách nhà nước (trừ trường hợp do cơ quan thuế trực tiếp tính và thông báo).
- Lấy người nộp thuế làm trung tâm: Quản lý thuế bảo đảm công khai, minh bạch, bình đẳng và bảo vệ quyền lợi hợp pháp của người nộp thuế.
- Nguyên tắc bản chất quyết định hình thức: Nghĩa vụ thuế được xác định dựa trên bản chất thương mại, kinh tế, tài chính thực tế của giao dịch chứ không phụ thuộc thuần túy vào hình thức hợp đồng hay văn bản.
- Nguyên tắc quản lý hiện đại: Áp dụng nguyên tắc giao dịch độc lập, quản lý rủi ro, đánh giá mức độ tuân thủ và vận dụng linh hoạt thông lệ quốc tế phù hợp với điều kiện Việt Nam.
Kết luận
Nắm vững thời hạn thay đổi thông tin đăng ký thuế (từ 10, 20 đến 30 ngày làm việc tùy từng đối tượng) giúp cá nhân và doanh nghiệp chủ động cập nhật dữ liệu chính xác, tránh các rủi ro pháp lý hoặc phạt vi phạm hành chính không đáng có từ ngày 1/7/2026.










