

Trong hoạt động vận tải biển, logistics và dịch vụ hàng hải quốc tế, việc thanh toán bằng USD hoặc các loại ngoại tệ khác diễn ra khá phổ biến. Tuy nhiên, không phải mọi giao dịch đều được phép xuất hóa đơn hàng hải bằng ngoại tệ.
Theo Nghị định 254/2026/NĐ-CP, doanh nghiệp cần xác định đúng trường hợp được ghi ngoại tệ trên hóa đơn điện tử để bảo đảm tuân thủ quy định và tránh phát sinh sai sót trong quá trình kê khai thuế.
1. Căn cứ pháp lý
Việc lập hóa đơn điện tử và sử dụng ngoại tệ trên hóa đơn được thực hiện theo các văn bản sau:
- Luật Quản lý thuế số 108/2025/QH15.
- Nghị định 254/2026/NĐ-CP quy định về hóa đơn điện tử, chứng từ điện tử.
- Quy định của pháp luật về quản lý ngoại hối.
- Các văn bản hướng dẫn của Bộ Tài chính và cơ quan thuế.
2. Hai trường hợp được xuất hóa đơn hàng hải bằng ngoại tệ
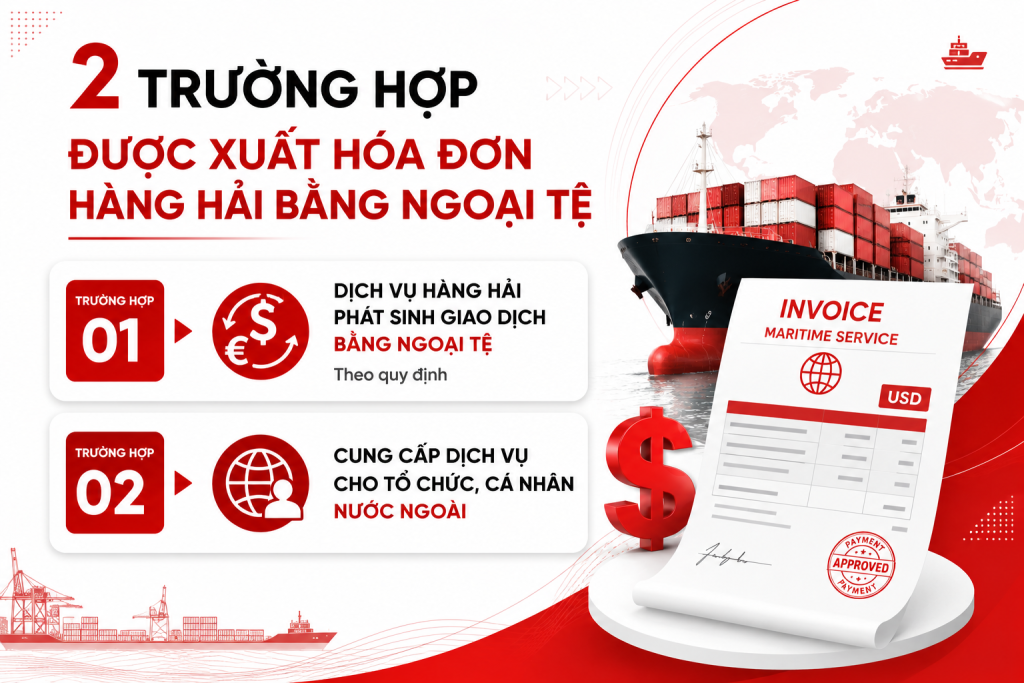
Trong một số hoạt động đặc thù, doanh nghiệp được phép ghi ngoại tệ trên hóa đơn theo đúng quy định.
Trường hợp 1: Dịch vụ hàng hải phát sinh giao dịch bằng ngoại tệ theo quy định
Đối với các hoạt động cung cấp dịch vụ hàng hải mà pháp luật cho phép thanh toán bằng ngoại tệ, doanh nghiệp có thể xuất hóa đơn hàng hải bằng ngoại tệ. Việc ghi nhận ngoại tệ trên hóa đơn cần thống nhất với hợp đồng, chứng từ thanh toán và quy định của pháp luật về quản lý ngoại hối.
Trường hợp 2: Cung cấp dịch vụ cho tổ chức, cá nhân nước ngoài
Khi doanh nghiệp cung cấp dịch vụ hàng hải cho khách hàng nước ngoài hoặc phát sinh giao dịch quốc tế được phép thanh toán bằng ngoại tệ, việc lập hóa đơn có thể sử dụng đồng tiền thanh toán theo Nghị định 254/2026/NĐ-CP. Doanh nghiệp cần bảo đảm thông tin trên hóa đơn phù hợp với hồ sơ giao dịch và chứng từ kế toán.
Để bảo đảm hóa đơn hợp lệ, doanh nghiệp nên lưu ý:
- Chỉ sử dụng ngoại tệ trong các trường hợp pháp luật cho phép.
- Đồng tiền ghi trên hóa đơn phải thống nhất với hợp đồng và chứng từ thanh toán.
- Thực hiện quy đổi khi pháp luật yêu cầu phục vụ kê khai thuế hoặc hạch toán kế toán.
- Lưu giữ đầy đủ hồ sơ chứng minh giao dịch bằng ngoại tệ.
- Kiểm tra dữ liệu trước khi phát hành hóa đơn điện tử.
3. Những sai sót doanh nghiệp thường gặp
Trong thực tế, nhiều doanh nghiệp vẫn mắc các lỗi như:
- Xuất hóa đơn bằng ngoại tệ khi không thuộc trường hợp được phép.
- Ghi sai loại tiền thanh toán.
- Không thống nhất giữa hợp đồng và hóa đơn.
- Thiếu căn cứ chứng minh giao dịch quốc tế.
- Sai tỷ giá khi thực hiện quy đổi phục vụ kế toán hoặc thuế.
Những sai sót này có thể khiến doanh nghiệp phải điều chỉnh hóa đơn hoặc bổ sung hồ sơ khi cơ quan thuế kiểm tra.
4. Doanh nghiệp cần chuẩn bị gì?
Để áp dụng đúng Nghị định 254/2026/NĐ-CP, doanh nghiệp nên:
- Rà soát hợp đồng có yếu tố nước ngoài.
- Kiểm tra điều kiện thanh toán bằng ngoại tệ.
- Cập nhật phần mềm hóa đơn điện tử.
- Ban hành quy trình kiểm soát việc lập hóa đơn bằng ngoại tệ.
- Đào tạo kế toán về quy định liên quan đến hóa đơn điện tử và ngoại tệ — tham khảo khóa Kế Toán Trưởng Tích Hợp AI tại ACAC Academy.
5. Lợi ích khi áp dụng đúng quy định
| Lợi ích | Ý nghĩa thực tế |
|---|---|
| Tuân thủ đúng quy định pháp luật | Tránh bị xử phạt vi phạm hành chính về hóa đơn |
| Hạn chế rủi ro về thuế | Giảm khả năng bị truy thu khi cơ quan thuế kiểm tra |
| Đồng bộ dữ liệu kế toán và hóa đơn điện tử | Giảm sai lệch khi đối soát, quyết toán |
| Thuận lợi khi quyết toán thuế | Rút ngắn thời gian xử lý hồ sơ |
| Nâng cao tính minh bạch trong giao dịch quốc tế | Tăng uy tín với đối tác, khách hàng nước ngoài |
6. Câu hỏi thường gặp
Doanh nghiệp có được ghi toàn bộ hóa đơn bằng USD không? Chỉ trong những trường hợp pháp luật cho phép thanh toán bằng ngoại tệ và đáp ứng đầy đủ điều kiện theo Nghị định 254/2026/NĐ-CP.
Mọi doanh nghiệp logistics đều được xuất hóa đơn bằng ngoại tệ? Không. Việc sử dụng ngoại tệ phụ thuộc vào từng loại giao dịch và quy định của pháp luật về ngoại hối.
Có phải quy đổi ngoại tệ sang đồng Việt Nam trên hóa đơn không? Việc quy đổi được thực hiện theo quy định của pháp luật về thuế, kế toán và hướng dẫn của cơ quan có thẩm quyền đối với từng trường hợp cụ thể.
7. Kết luận
Việc xuất hóa đơn hàng hải bằng ngoại tệ chỉ được thực hiện trong các trường hợp đáp ứng điều kiện theo Nghị định 254/2026/NĐ-CP và các quy định liên quan về hóa đơn điện tử, kế toán và quản lý ngoại hối. Doanh nghiệp cần rà soát hợp đồng, phương thức thanh toán và quy trình lập hóa đơn để bảo đảm thông tin chính xác, hạn chế rủi ro và tuân thủ đầy đủ quy định pháp luật.










