

Lưu ý quan trọng trước khi đọc: Hiện có hai văn bản dễ gây nhầm lẫn vì trùng số hiệu – Nghị định 310/2025/NĐ-CP (sửa đổi quy định xử phạt vi phạm hành chính về thuế, hóa đơn, hiệu lực từ 16/1/2026) và Nghị định 310/2026/NĐ-CP (chủ đề của bài này – sửa đổi thủ tục hành chính điện tử, hiệu lực từ 5/8/2026). Hai nghị định có nội dung hoàn toàn khác nhau. Bài viết dưới đây chỉ đề cập đến Nghị định 310/2026/NĐ-CP.
Ngày 5/8/2026, Chính phủ ban hành Nghị định số 310/2026/NĐ-CP, sửa đổi, bổ sung một số điều của Nghị định 45/2020/NĐ-CP về thực hiện thủ tục hành chính trên môi trường điện tử, văn bản này trước đó đã qua ba lần điều chỉnh bởi Nghị định 68/2024, 69/2024 và 118/2025/NĐ-CP. Với kế toán và chủ doanh nghiệp, đây là văn bản cần nắm vì nó tác động trực tiếp đến cách nộp hồ sơ, ký số và giao dịch với cơ quan thuế trên môi trường điện tử.
Bài viết tổng hợp các điểm mới đáng chú ý, đồng thời làm rõ quy trình tiếp nhận hồ sơ và điều kiện giao dịch thuế điện tử theo quy định mới nhất.
Nghị định 310/2026 có hiệu lực khi nào?
Nghị định 310/2026/NĐ-CP có hiệu lực từ ngày 5/8/2026. Đây là nghị định sửa đổi, không thay thế toàn bộ Nghị định 45/2020/NĐ-CP, nên các quy định chưa bị sửa đổi tại Nghị định 45/2020 vẫn tiếp tục áp dụng song song.
4 điểm mới về thủ tục hành chính điện tử theo Nghị định 310/2026
1. Ưu tiên biểu mẫu điện tử, tự động điền dữ liệu
Khi làm thủ tục hành chính điện tử, cá nhân và doanh nghiệp kê khai trên biểu mẫu do hệ thống dịch vụ công cung cấp. Điểm mới là hệ thống sẽ ưu tiên tự động điền các thông tin đã có sẵn, dựa trên kết nối với Cơ sở dữ liệu quốc gia hoặc cơ sở dữ liệu chuyên ngành giúp giảm số lần nhập lại thông tin và hạn chế sai sót hồ sơ. Quy định này không áp dụng với thủ tục không yêu cầu đơn hoặc tờ khai.
2. Dùng VNeID mức độ 2 có thể không cần ký số biểu mẫu
Người dùng tài khoản định danh điện tử mức độ 2 để đăng nhập Cổng Dịch vụ công quốc gia hoặc VNeID có thể không phải ký số vào biểu mẫu điện tử tương tác trừ khi pháp luật chuyên ngành yêu cầu ký số hoặc có quy định xác nhận hồ sơ riêng.
3. Tái sử dụng dữ liệu, giấy tờ đã có trên hệ thống
Tổ chức, cá nhân có thể tải lên giấy tờ điện tử hợp lệ hoặc dẫn nguồn từ Kho quản lý dữ liệu điện tử của mình. Nếu hệ thống dịch vụ công đã kết nối với cơ sở dữ liệu quốc gia/chuyên ngành, cơ quan giải quyết thủ tục có thể tự động khai thác dữ liệu đã lưu trữ, giảm yêu cầu nộp lại giấy tờ. Người nộp hồ sơ vẫn có quyền kiểm tra lại dữ liệu trước khi nộp.
4. Tài liệu ký điện tử có giá trị như bản giấy hợp lệ
Khi được ký chữ ký số/chữ ký điện tử đúng quy định, tài liệu điện tử có giá trị pháp lý tương đương văn bản giấy là cơ sở để doanh nghiệp yên tâm lưu trữ và sử dụng hồ sơ số lâu dài, kể cả khi phục vụ quyết toán thuế hoặc thanh tra sau này.
Quy trình 4 bước tiếp nhận hồ sơ trực tuyến
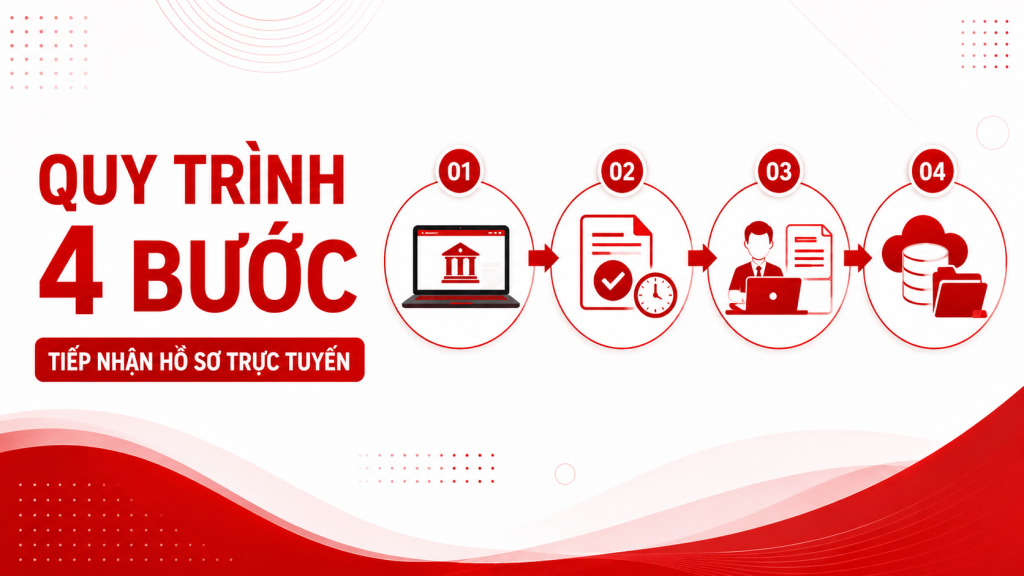
Đây là phần nhiều doanh nghiệp bỏ sót nhưng lại quyết định hồ sơ có được xử lý đúng hạn hay không:
- Cổng Dịch vụ công quốc gia tiếp nhận yêu cầu, tự động kiểm tra kỹ thuật (định dạng, thành phần hồ sơ).
- Nếu hồ sơ đủ điều kiện kỹ thuật, hệ thống xác nhận nộp hồ sơ thành công và ghi nhận thời điểm tiếp nhận – đây là mốc thời gian tính thời hạn xử lý, doanh nghiệp nên lưu lại làm bằng chứng.
- Cán bộ, công chức tiếp nhận và xử lý hồ sơ theo quy trình tại Chương III Nghị định 118/2025/NĐ-CP.
- Thông tin, thành phần hồ sơ sau khi được xác nhận chính xác sẽ được lưu tại Kho quản lý dữ liệu điện tử của tổ chức, cá nhân dùng để tái sử dụng cho các thủ tục sau, đúng theo điểm mới số 3 ở trên.
Cơ quan nào có thẩm quyền giải quyết thủ tục hành chính theo nghị định mới?
Nghị định 310/2026 quy định rõ nhóm cơ quan giải quyết thủ tục hành chính, gồm: các bộ, cơ quan ngang bộ; cục, vụ thuộc bộ; cơ quan đại diện ngoại giao, lãnh sự Việt Nam ở nước ngoài; UBND cấp tỉnh và cấp xã cùng các cơ quan chuyên môn trực thuộc; ban quản lý khu công nghiệp, khu chế xuất, khu kinh tế, khu công nghệ cao; và các cơ quan khác theo quy định pháp luật liên quan.
Điều kiện giao dịch thuế điện tử
Song song với thủ tục hành chính điện tử nói chung, giao dịch thuế điện tử diễn ra ở nhiều khâu: người nộp thuế làm thủ tục với cơ quan thuế; cơ quan thuế gửi thông báo, quyết định và tiếp nhận phản hồi; cung cấp dịch vụ hỗ trợ nộp thuế; trao đổi dữ liệu theo cơ chế một cửa liên thông; kết nối với tổ chức cung cấp dịch vụ T-VAN; và giao dịch hóa đơn, chứng từ điện tử.
Để thực hiện giao dịch thuế điện tử, người nộp thuế cần đáp ứng 3 điều kiện:
- Có tài khoản giao dịch thuế điện tử (tài khoản định danh điện tử hoặc tài khoản do Hệ thống thông tin quản lý thuế cấp).
- Có khả năng truy cập và sử dụng Internet.
- Có chữ ký điện tử theo quy định, trừ trường hợp pháp luật cho phép hình thức xác nhận điện tử khác.
Riêng nộp thuế điện tử, người nộp thuế thực hiện theo hướng dẫn của cơ quan có thẩm quyền hoặc tổ chức cung ứng dịch vụ thanh toán/trung gian thanh toán.
Doanh nghiệp và kế toán cần chuẩn bị gì?
3 việc nên làm ngay trong tháng 8/2026:
- Rà soát tài khoản định danh điện tử của người đại diện pháp luật và kế toán phụ trách – đảm bảo đã ở mức độ 2 để tận dụng quy định không cần ký số biểu mẫu.
- Kiểm tra lại dữ liệu đã lưu trên Kho quản lý dữ liệu điện tử trước mỗi lần nộp hồ sơ, tránh trường hợp hệ thống tự động điền sai do dữ liệu cũ.
- Cập nhật quy trình nội bộ về thời điểm tính thời hạn xử lý hồ sơ theo mốc xác nhận tiếp nhận tại bước 2 của quy trình 4 bước, tránh tranh chấp về thời hạn với cơ quan quản lý.
Đây cũng là thời điểm doanh nghiệp nên rà soát tổng thể các nghĩa vụ thuế – hành chính đang thay đổi liên tục trong năm 2026, ví dụ như quy định khai bổ sung hồ sơ khai thuế theo Nghị định 252 hay phân bổ thuế TNCN theo Nghị định 252/2026 vì các thay đổi này thường đi cùng nhau và ảnh hưởng trực tiếp đến hồ sơ điện tử doanh nghiệp đang nộp.
Nếu đội ngũ kế toán nội bộ chưa tự tin cập nhật kịp các quy định mới và ứng dụng công nghệ vào xử lý hồ sơ, đây chính là lỗ hổng dễ dẫn đến sai sót khi quyết toán hoặc bị thanh tra thuế. Khóa Kế toán trưởng và khóa Kế toán trưởng tích hợp AI của ACAC Academy được thiết kế để giúp kế toán chủ động cập nhật quy định, xây dựng hệ thống hồ sơ chuẩn ngay từ đầu, tránh tình trạng “nước đến chân mới nhảy” mỗi khi có nghị định mới.
📌 Nếu bạn muốn biết hồ sơ chi phí, chứng từ của doanh nghiệp mình có đang tồn tại lỗ hổng trước khi đoàn kiểm tra thuế “ngồi vào bàn làm việc” hay không, tham gia Thử thách 3 ngày: Kế toán làm chủ AI cùng chuyên gia Hòa Lê – CEO ACAC Academy với hơn 16 năm tư vấn hệ thống tài chính – kế toán doanh nghiệp.
Câu hỏi thường gặp
Nghị định 310/2026 khác Nghị định 310/2025 như thế nào? Nghị định 310/2025/NĐ-CP sửa đổi quy định xử phạt vi phạm hành chính về thuế và hóa đơn, hiệu lực từ 16/1/2026. Nghị định 310/2026/NĐ-CP (bài viết này) sửa đổi thủ tục hành chính điện tử nói chung, hiệu lực từ 5/8/2026. Hai văn bản trùng số hiệu nhưng nội dung và phạm vi áp dụng hoàn toàn khác nhau.
Dùng VNeID mức 2 có bắt buộc không cần ký số nữa không? Không bắt buộc tuyệt đối. Đây là quyền lợi mặc định khi dùng VNeID mức 2, nhưng vẫn có ngoại lệ nếu pháp luật chuyên ngành yêu cầu ký số hoặc có quy định xác nhận hồ sơ khác.
Nghị định 310/2026 có thay thế Nghị định 45/2020 không? Không. Đây là nghị định sửa đổi, bổ sung các nội dung không bị sửa đổi tại Nghị định 45/2020/NĐ-CP vẫn còn hiệu lực.
Kết luận
Nghị định 310/2026 không tạo ra một hệ thống thủ tục hoàn toàn mới, mà tập trung gỡ bớt các điểm nghẽn quen thuộc: nhập liệu trùng lặp, ký số không cần thiết và nộp lại giấy tờ đã có. Với doanh nghiệp và kế toán, lợi ích thực tế chỉ đến khi tài khoản định danh điện tử, dữ liệu lưu trữ và quy trình nội bộ được chuẩn hóa đúng theo quy định mới, nếu không, những ưu điểm này vẫn chỉ nằm trên giấy.










