

Trích quỹ khen thưởng phúc lợi đúng giúp doanh nghiệp dùng lợi nhuận sau thuế minh bạch, hạch toán TK 353 chuẩn và tránh sai sót cuối năm.
Trích quỹ khen thưởng phúc lợi là gì?
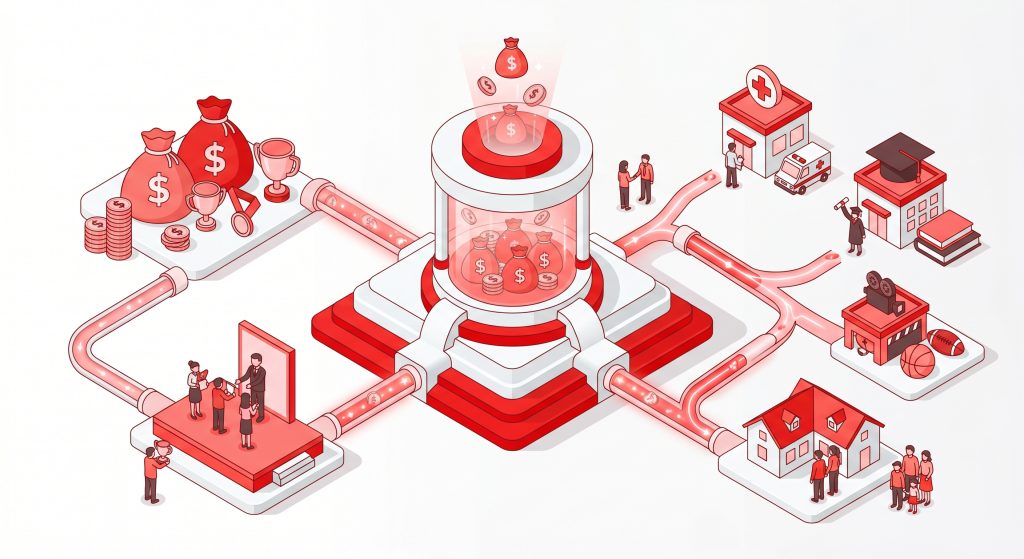
Trích quỹ khen thưởng phúc lợi là việc doanh nghiệp phân phối một phần lợi nhuận sau thuế để lập quỹ phục vụ khen thưởng, khuyến khích người lao động và chăm lo phúc lợi nội bộ.
Về bản chất, đây không phải là chi phí phát sinh trực tiếp trong kỳ như tiền lương hay chi phí bán hàng. Khoản quỹ này thường được hình thành sau khi doanh nghiệp xác định kết quả kinh doanh và có quyết định phân phối lợi nhuận.
Theo chế độ kế toán doanh nghiệp, quỹ khen thưởng, phúc lợi được theo dõi trên TK 353. Tài khoản này phản ánh số hiện có, tình hình tăng, giảm từng loại quỹ và các khoản đã sử dụng trong kỳ.
Trích quỹ khen thưởng phúc lợi dùng tài khoản nào?
Khi thực hiện trích quỹ khen thưởng phúc lợi, kế toán thường ghi Nợ TK 421 – Lợi nhuận sau thuế chưa phân phối và Có TK 353 – Quỹ khen thưởng, phúc lợi. Đây là bút toán phản ánh việc chuyển một phần lợi nhuận sau thuế sang quỹ nội bộ.
TK 353 có thể được theo dõi chi tiết theo từng quỹ. Thông thường, TK 3531 dùng cho quỹ khen thưởng, TK 3532 dùng cho quỹ phúc lợi, TK 3533 dùng cho quỹ phúc lợi đã hình thành tài sản cố định và TK 3534 dùng cho quỹ thưởng ban quản lý điều hành công ty.
Kế toán không nên gộp toàn bộ vào một mã chi tiết nếu doanh nghiệp có nhiều mục đích sử dụng khác nhau. Việc tách chi tiết giúp dễ đối chiếu quyết định phân phối lợi nhuận, chứng từ chi tiền và số dư cuối kỳ.
Nếu doanh nghiệp áp dụng Thông tư 133, nguyên tắc vẫn tương tự. Doanh nghiệp nhỏ và vừa cũng sử dụng TK 353 để phản ánh quỹ khen thưởng, quỹ phúc lợi và tình hình sử dụng quỹ.
Khi nào được lập quỹ khen thưởng phúc lợi?
Điều kiện quan trọng nhất là doanh nghiệp phải có lợi nhuận sau thuế hoặc nguồn phân phối hợp lệ theo quy chế tài chính. Vì vậy, việc lập quỹ thường được thực hiện sau khi khóa sổ, xác định kết quả kinh doanh và có phê duyệt của chủ sở hữu, hội đồng thành viên hoặc đại hội đồng cổ đông tùy loại hình doanh nghiệp.
Trong thực tế, một số doanh nghiệp tạm trích trong năm để kịp chi thưởng hoặc chi phúc lợi. Khi làm như vậy, kế toán cần căn cứ vào quy chế tài chính nội bộ, nghị quyết hoặc quyết định có thẩm quyền.
Nếu cuối năm số được duyệt khác với số đã tạm trích, kế toán cần điều chỉnh. Việc điều chỉnh này giúp số dư TK 353 khớp với quyết định phân phối lợi nhuận và báo cáo tài chính.
Không nên trích quỹ chỉ dựa trên thói quen hoặc tỷ lệ truyền miệng. Mỗi khoản trích cần có căn cứ rõ ràng để tránh tranh chấp nội bộ và sai lệch khi kiểm tra.
Cách hạch toán TK 353 chi tiết
Bút toán trích lập quỹ
Khi trích quỹ khen thưởng phúc lợi từ lợi nhuận sau thuế, kế toán ghi Nợ TK 421 và Có TK 353. Nếu doanh nghiệp tách chi tiết, phần khen thưởng ghi Có TK 3531, phần phúc lợi ghi Có TK 3532, phần thưởng ban quản lý ghi Có TK 3534.
Ví dụ, doanh nghiệp quyết định trích 200 triệu đồng từ lợi nhuận sau thuế để lập quỹ. Trong đó, 120 triệu đồng cho quỹ khen thưởng và 80 triệu đồng cho quỹ phúc lợi. Kế toán ghi Nợ TK 421: 200 triệu đồng, Có TK 3531: 120 triệu đồng và Có TK 3532: 80 triệu đồng.
Bút toán chi từ quỹ
Khi chi thưởng cho người lao động từ quỹ khen thưởng, kế toán có thể ghi Nợ TK 3531 và Có TK 334 nếu ghi nhận khoản phải trả cho người lao động. Khi thanh toán tiền, kế toán ghi Nợ TK 334 và Có TK 111 hoặc 112.
Khi chi phúc lợi như nghỉ mát, hỗ trợ đời sống hoặc hoạt động văn hóa nội bộ, kế toán thường ghi Nợ TK 3532 và Có TK 111 hoặc 112 nếu chi tiền trực tiếp. Trường hợp phát sinh hóa đơn, chứng từ mua hàng hóa dịch vụ, kế toán cần kiểm tra bản chất để xử lý thuế và chứng từ phù hợp.
Bút toán mua tài sản bằng quỹ phúc lợi
Nếu dùng quỹ phúc lợi để mua tài sản cố định phục vụ nhu cầu văn hóa, phúc lợi, kế toán cần theo dõi riêng phần quỹ phúc lợi đã hình thành tài sản cố định. Đây là nghiệp vụ dễ sai vì không xử lý giống tài sản dùng trực tiếp cho sản xuất kinh doanh.
Hồ sơ cần có khi trích và sử dụng quỹ
Để lập và sử dụng quỹ đúng, doanh nghiệp nên chuẩn bị nghị quyết hoặc quyết định phân phối lợi nhuận. Văn bản này cần nêu rõ số tiền, tỷ lệ, mục đích sử dụng và người phê duyệt.
Ngoài ra, kế toán nên lưu quy chế tài chính, quy chế thưởng, danh sách người nhận thưởng, chứng từ chi tiền, hóa đơn dịch vụ phúc lợi và hồ sơ mua sắm tài sản nếu có. Bộ hồ sơ càng rõ thì việc giải trình càng thuận lợi.
Đối với khoản chi cho người lao động, cần phân biệt chi từ quỹ với khoản lương, thưởng tính vào chi phí. Mỗi loại có cách hạch toán và căn cứ chứng từ khác nhau.
Kế toán cũng cần đối chiếu số dư TK 353 cuối kỳ. Số dư này phải phản ánh đúng phần quỹ chưa sử dụng, tách rõ quỹ khen thưởng, quỹ phúc lợi và quỹ đã hình thành tài sản cố định.
Lỗi thường gặp khi trích quỹ khen thưởng phúc lợi
Lỗi đầu tiên là hạch toán trực tiếp vào chi phí mà không xét nguồn hình thành quỹ. Nếu khoản chi thực chất sử dụng quỹ đã trích từ lợi nhuận sau thuế, kế toán cần phản ánh qua TK 353 thay vì ghi nhận như chi phí thông thường.
Lỗi thứ hai là không có quyết định phân phối lợi nhuận. Khi thiếu căn cứ phê duyệt, bút toán trích quỹ khen thưởng phúc lợi có thể bị xem là chưa đủ cơ sở.
Lỗi thứ ba là không mở chi tiết từng quỹ. Nếu không tách 3531, 3532, 3533 và 3534, kế toán rất khó biết quỹ nào còn số dư và quỹ nào đã sử dụng vượt mức.
Lỗi thứ tư là nhầm giữa chi phúc lợi từ quỹ và chi phúc lợi tính vào chi phí được trừ. Đây là hai hướng xử lý khác nhau, cần xem bản chất khoản chi, nguồn chi và quy định thuế liên quan.
Kinh nghiệm kiểm tra cuối năm
Kiểm tra quyết định phân phối lợi nhuận
Trước khi khóa sổ, kế toán nên đối chiếu bút toán trích quỹ với nghị quyết hoặc quyết định phân phối lợi nhuận. Số tiền trên TK 353 phải khớp với số được duyệt.
Đối chiếu chi tiết từng quỹ
Sau đó, hãy lập bảng chi tiết tăng, giảm và số dư từng quỹ. Bảng này giúp ban giám đốc nắm được quỹ còn lại và tránh dùng nhầm nguồn.
Rà soát chứng từ chi quỹ
Kế toán cũng nên rà soát từng khoản chi từ quỹ. Chứng từ cần thể hiện rõ người nhận, mục đích chi, quyết định chi và hình thức thanh toán.
Kết luận
Trích quỹ khen thưởng phúc lợi là nghiệp vụ liên quan trực tiếp đến phân phối lợi nhuận sau thuế và quyền lợi người lao động. Muốn hạch toán đúng, kế toán cần xác định rõ nguồn trích, quyết định phê duyệt, tài khoản sử dụng và mục đích chi. TK 353 là tài khoản trung tâm để theo dõi số hiện có, tình hình tăng giảm và số dư từng loại quỹ. Khi hồ sơ đầy đủ và sổ chi tiết rõ ràng, doanh nghiệp sẽ quản lý quỹ minh bạch hơn và giảm rủi ro sai sót khi lập báo cáo tài chính.










