

Trong bối cảnh cơ quan thuế ngày càng thắt chặt quản lý, tăng cường định danh mã số thuế, truy vết dòng tiền và quét tài khoản cá nhân, nhiều chủ hộ vẫn đang hoạt động dựa trên những “niềm tin sai lầm”. Nếu không kịp thời thay đổi tư duy, nguy cơ hộ kinh doanh bị truy thu thuế kèm các khoản phạt nặng là điều khó tránh khỏi.
Dưới đây là 5 sai lầm phổ biến nhất mà các chủ hộ cần đặc biệt lưu ý để bảo vệ doanh nghiệp của mình trước các đợt thanh tra, kiểm tra.
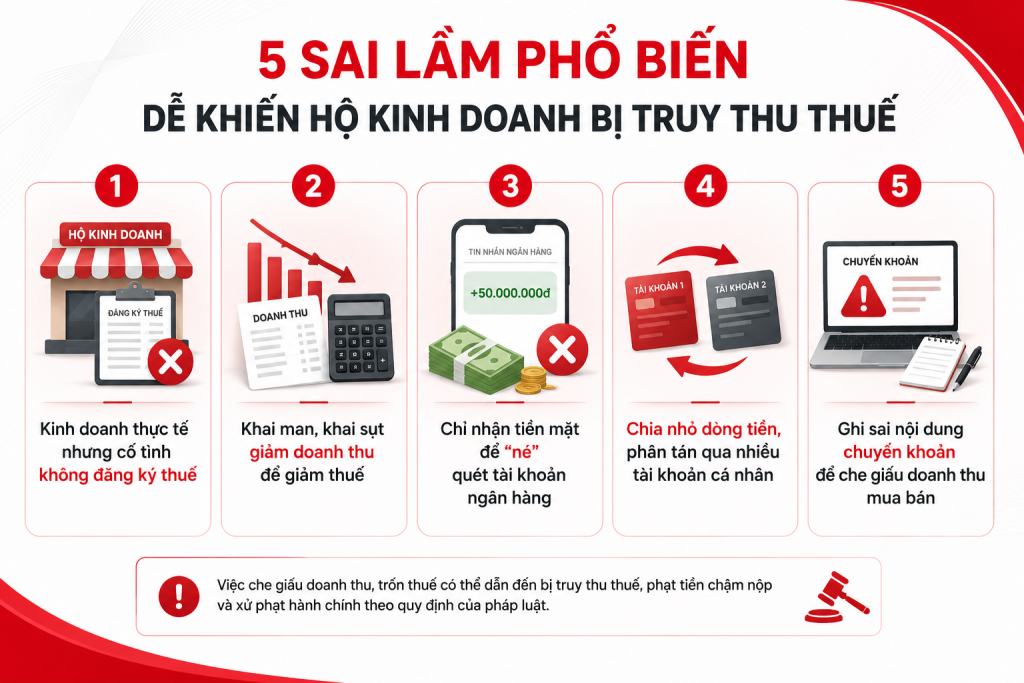
1. Kinh doanh thực tế nhưng cố tình không đăng ký thuế
Một số cá nhân cho rằng nếu không đăng ký giấy phép kinh doanh hay mã số thuế thì cơ quan chức năng sẽ không có cơ sở để tính thuế. Tuy nhiên, đây là một quan niệm hoàn toàn sai lầm.
Theo quy định pháp luật, chỉ cần có hoạt động mua bán hàng hóa hoặc cung cấp dịch vụ phát sinh doanh thu, cá nhân đó đã phải thực hiện nghĩa vụ với ngân sách Nhà nước.
- Rủi ro đối mặt: Việc “né” đăng ký không giúp giảm chi phí mà còn làm tăng rủi ro pháp lý kép: Vừa bị xử lý hành vi kinh doanh trái phép, vừa bị cáo buộc trốn thuế.
- Cách thức phát hiện của cơ quan thuế: Thông qua dữ liệu giao dịch ngân hàng, phản ánh từ khách hàng hoặc kiểm tra thực địa. Khi bị phát hiện, toàn bộ doanh thu ẩn sẽ bị cơ quan chức năng xác định lại, dẫn đến việc hộ kinh doanh bị truy thu thuế trên tổng doanh thu thực tế, cộng thêm tiền phạt và tiền chậm nộp.
2. Khai man, khai sụt giảm doanh thu để giảm thuế khoán
Đối với loại hình nộp thuế khoán, doanh thu do hộ kinh doanh tự kê khai là căn cứ quan trọng để tính số thuế phải nộp. Do đó, không ít chủ hộ cố tình khai thấp hơn rất nhiều so với năng lực kinh doanh thực tế vì nghĩ rằng ngành thuế không đủ nhân lực và dữ liệu để đối chiếu.
Cập nhật quy định mới 2026:
Hiện nay, ngưỡng doanh thu chịu thuế phổ biến đã được điều chỉnh tăng lên (dự kiến từ năm 2026 sẽ nâng từ mức 100 triệu đồng/năm lên trên 200 triệu đồng/năm). Đi cùng với đó, xu hướng bỏ thuế khoán hộ kinh doanh trong năm 2026 đang được thúc đẩy mạnh mẽ nhằm chuyển sang quản lý dựa trên dữ liệu hóa đơn điện tử thực tế.
Nếu bị phát hiện có sự chênh lệch lớn giữa doanh thu kê khai và quy mô thực tế (lượng khách hàng, nguồn hàng, vị trí đắc địa), cơ quan thuế sẽ thực hiện ấn định thuế. Hành vi cố tình khai sai này không chỉ khiến hộ kinh doanh bị truy thu thuế phần còn thiếu, mà còn bị phạt từ 1 đến 3 lần số thuế trốn tùy theo mức độ vi phạm.
3. Chỉ nhận tiền mặt để “né” quét tài khoản ngân hàng
Một chiêu thức “lách luật” truyền thống là từ chối chuyển khoản, chỉ nhận tiền mặt với niềm tin rằng “tiền mặt thì không để lại dấu vết”.
Thực tế, nghĩa vụ thuế được tính dựa trên tổng doanh thu phát sinh từ hoạt động kinh doanh, không phụ thuộc vào phương thức thanh toán bằng tiền mặt, vàng hay chuyển khoản. Trong kỷ nguyên kinh tế số 2026, việc một cửa hàng có lượng giao dịch lớn nhưng báo cáo không có dòng tiền ngân hàng ngược lại sẽ trở thành dấu hiệu bất thường, đưa hộ kinh doanh vào diện “chăm sóc đặc biệt”. Việc cố tình né tránh thanh toán điện tử không còn là giải pháp an toàn.
4. Chia nhỏ dòng tiền, phân tán qua nhiều tài khoản cá nhân
Nhận thức được việc cơ quan thuế phối hợp với ngân hàng thương mại để quét tài khoản cá nhân, nhiều chủ hộ đã đối phó bằng cách chia nhỏ dòng tiền, cho thu tiền bán hàng qua tài khoản của vợ, chồng, con cái hoặc nhân viên.
Biện pháp này hiện nay đã hoàn toàn “vô hiệu hóa”. Từ ngày 01/7/2025, việc chính thức áp dụng định danh cá nhân thay thế mã số thuế đã giúp hệ thống quản lý dữ liệu quốc gia đồng bộ hóa hoàn toàn.
- Cơ quan thuế có quyền và có công cụ để liên kết, tổng hợp tất cả các tài khoản ngân hàng thuộc cùng một chủ thể hoặc có mối quan hệ nhân thân mật thiết.
- Khi thuật toán AI quét và phát hiện các tài khoản cá nhân có dòng tiền biến động liên tục, mang tính chất thương mại, cơ quan thuế sẽ yêu cầu giải trình. Nếu không chứng minh được nguồn gốc, hộ kinh doanh bị truy thu thuế là kịch bản chắc chắn xảy ra.
5. Ghi sai nội dung chuyển khoản để che giấu doanh thu mua bán
“Tiền mượn”, “trả nợ”, “quà tặng”, “tiền cafe”… là những nội dung chuyển khoản mập mờ mà nhiều hộ kinh doanh hướng dẫn khách hàng ghi khi mua sắm nhằm che giấu doanh thu.
Tuy nhiên, nội dung chuyển khoản do người dùng tự ghi không phải là căn cứ pháp lý duy nhất để cơ quan thuế xác định bản chất dòng tiền. Ngành thuế sẽ phân tích dựa trên:
- Tần suất giao dịch (lặp đi lặp lại hàng ngày, hàng giờ).
- Giá trị giao dịch khớp với giá sản phẩm/dịch vụ của hộ.
- Mối liên hệ giữa các tài khoản chuyển – nhận tiền.
Nếu bản chất dòng tiền là giao dịch thương mại, mọi hành vi thay đổi nội dung chuyển khoản đều vô giá trị. Đây cũng là nguyên nhân hàng đầu khiến hàng loạt hộ kinh doanh bị truy thu thuế trong thời gian gần đây khi dữ liệu ngân hàng được đối soát định kỳ.
Chế tài xử phạt khi hộ kinh doanh bị truy thu thuế
Khi cơ quan thuế kết luận có hành vi sai phạm, hộ kinh doanh phải đối mặt với các chế tài tài chính vô cùng nghiêm khắc:
| Loại hình phạt | Mức áp dụng |
| Truy thu thuế | Nộp lại 100% số thuế GTGT, TNCN đã kê khai thiếu hoặc bỏ trốn. |
| Tiền chậm nộp | Tính bằng 0,03%/ngày trên số tiền thuế chậm nộp. |
| Xử phạt hành chính | Phạt từ 10%−20% đối với hành vi khai sai; phạt từ 1 đến 3 lần số thuế trốn đối với hành vi trốn thuế. |
| Trách nhiệm hình sự | Nếu số tiền trốn thuế từ 100 triệu đồng trở lên (hoặc dưới 100 triệu nhưng đã bị xử phạt hành chính), có thể bị truy cứu trách nhiệm hình sự về tội Trốn thuế. |
Kết luận
Trong bối cảnh công nghệ quản lý thuế hiện đại, các giải pháp “né thuế” thủ công không còn đất diễn. Để tránh rủi ro hộ kinh doanh bị truy thu thuế và bảo vệ uy tín lâu dài, các chủ hộ nên chủ động thực hiện đúng quy định về định danh mã số thuế, chuẩn bị sổ sách, hóa đơn chứng từ rõ ràng và minh bạch dòng tiền ngay từ hôm nay.










