

Chắc hẳn những ngày gần đây, người lao động cả nước đang sục sôi với việc hoàn thuế TNCN và loay hoay không biết làm cách nào để hoàn thuế. Đừng lo, ACAC Academy ở đây để giúp bạn những khó khăn mà bạn gặp phải.
Bài viết này sẽ hướng dẫn bạn cách thức hoàn thuế TNCN và những lưu ý cần biết.
1. Khái niệm hoàn thuế TNCN
Hoàn thuế TNCN là việc cơ quan thuế hoàn trả lại phần tiền thuế thu nhập cá nhân đã nộp thừa cho người nộp thuế.
2. Điều kiện hoàn thuế TNCN
– Thuộc một trong các trường hợp được hoàn thuế theo quy định của pháp luật thuế.
– Đã đăng ký và có mã số thuế tại thời điểm nộp hồ sơ quyết toán thuế.
– Có đề nghị hoàn thuế gửi cho cơ quan thuế theo đúng quy định và được chấp nhận.
3. Hồ sơ hoàn thuế:
– Tờ khai quyết toán thuế thu nhập cá nhân năm có số thuế đã nộp thừa (mẫu 02/QTT-TNCN).
– Giấy đề nghị hoàn thuế thu nhập cá nhân (mẫu 04/ĐNH-TNCN).
– Giấy tờ chứng minh số thuế đã nộp thừa (sổ thu chi, hóa đơn, chứng từ,…).
– Giấy ủy quyền (nếu ủy quyền cho người khác nộp hồ sơ).
4. Cách thức hoàn thuế TNCN
4.1 Nộp trực tiếp:
– Tại cơ quan thuế quản lý nơi nộp thuế.
– Lễ tân tiếp nhận hồ sơ và hướng dẫn người nộp thuế thực hiện các bước tiếp theo.
4.2 Gửi qua bưu điện:
– Gửi hồ sơ đến cơ quan thuế quản lý nơi nộp thuế bằng bưu điện.
– Ghi rõ tên, địa chỉ người nộp thuế và người nhận trên bưu thiếp.
4.3 Nộp trực tuyến:
– Truy cập Cổng thông tin điện tử của Tổng cục Thuế: tại đây vào mục CÁ NHÂN.
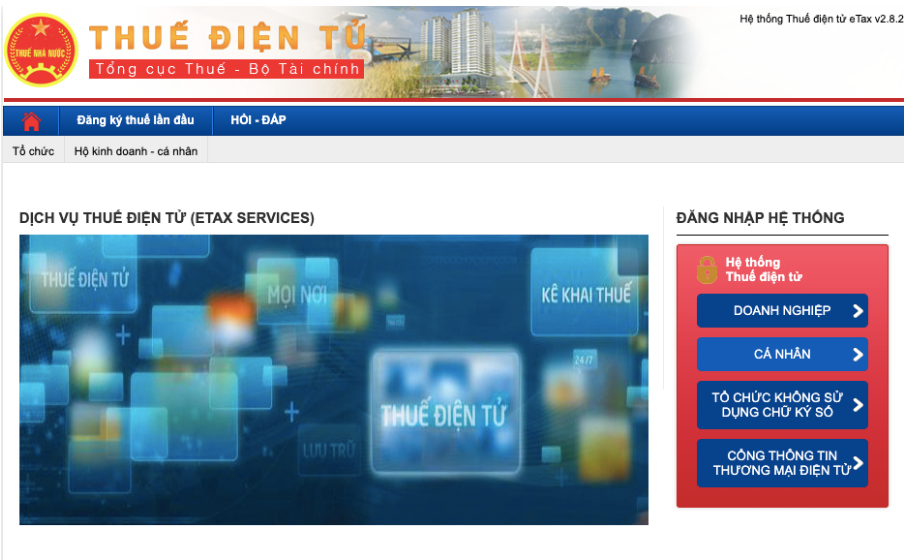
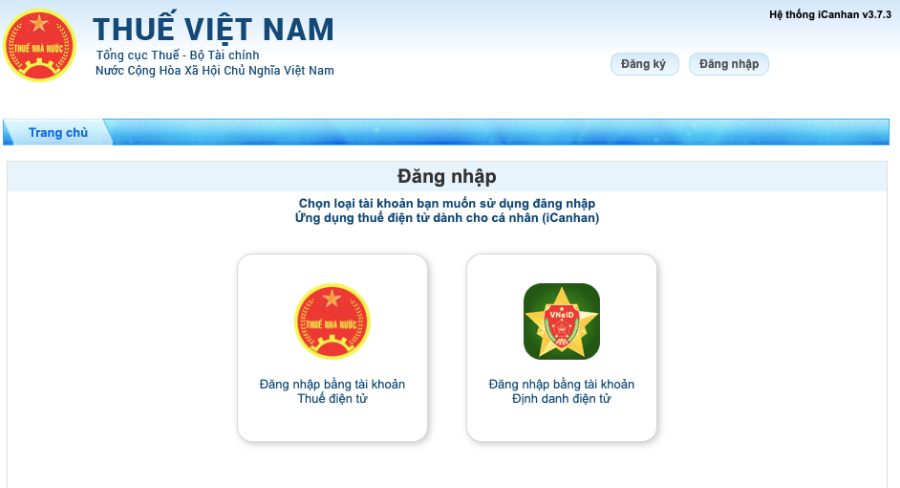
– ĐĂNG NHẬP bằng tài khoản Cổng thông tin điện tử quốc gia hoặc tài khoản Cổng thông tin điện tử của Tổng cục Thuế.
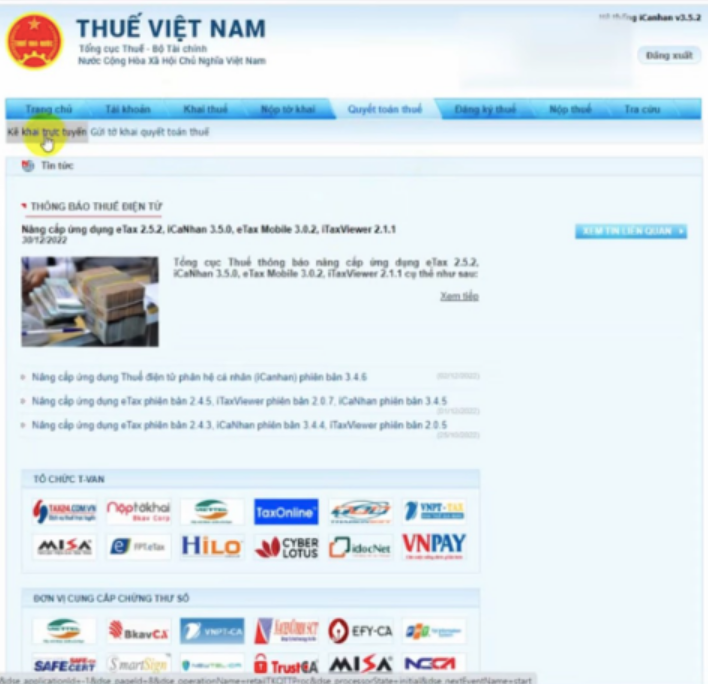
– Chọn “Quyết toán thuế” => “Kê khai trực tuyến”
LƯU Ý:
– Nên kiểm tra kỹ lưỡng hồ sơ trước khi nộp.
– Giữ lại bản sao hợp lệ của các giấy tờ trong hồ sơ.
– Theo dõi tình trạng giải quyết hồ sơ qua Cổng thông tin điện tử của Tổng cục Thuế.
5. Quy trình giải quyết hồ sơ hoàn thuế:
5.1: Tiếp nhận hồ sơ:
Cơ quan thuế kiểm tra tính hợp lệ của hồ sơ.
Nếu hồ sơ hợp lệ, cơ quan thuế sẽ thông báo cho người nộp thuế.
5.2: Kiểm tra hồ sơ:
Cơ quan thuế sẽ kiểm tra tính chính xác của thông tin trong hồ sơ.
Nếu có sai sót, cơ quan thuế sẽ yêu cầu người nộp thuế sửa đổi, bổ sung.
5.3: Ra quyết định hoàn thuế:
Nếu hồ sơ hợp lệ, cơ quan thuế sẽ ra quyết định hoàn thuế.
Số tiền hoàn thuế sẽ được chuyển vào tài khoản ngân hàng của người nộp thuế.
6. Thời hạn hoàn thuế
– Trong vòng 06 ngày làm việc kể từ ngày nhận được hồ sơ đề nghị hoàn thuế thuộc diện hoàn thuế trước, kiểm tra sau.
– Trong vòng 40 ngày làm việc kể từ ngày nhận được hồ sơ đề nghị hoàn thuế thuộc diện kiểm tra trước, hoàn thuế sau.
Tham khảo thêm:
– Luật Thuế thu nhập cá nhân
– Nghị định 126/2020/NĐ-CP hướng dẫn thi hành Luật Thuế thu nhập cá nhân
Bài viết này đã cung cấp cho bạn thông tin về hướng dẫn hoàn thuế TNCN và những lưu ý cần biết. Hy vọng bài viết này hữu ích cho bạn!
Nếu có bất kỳ câu hỏi nào cần chúng tôi hỗ trợ, vui lòng liên hệ qua số hotline: 0964.634.525










