

Phụ cấp xăng xe hỗ trợ nhân viên là khoản chi phổ biến trong nhiều doanh nghiệp nhằm bù đắp chi phí đi lại phục vụ công việc. Nhưng câu trả lời ngắn gọn cho câu hỏi “có tính thuế thu nhập cá nhân không” là: tùy vào cách doanh nghiệp thiết kế khoản chi cùng một khoản tiền, cách gọi tên và cách xây dựng quy chế khác nhau sẽ dẫn đến kết quả thuế hoàn toàn khác nhau.
Từ 01/07/2026, Luật Thuế thu nhập cá nhân 2025 (số 109/2025/QH15) và Nghị định 253/2026/NĐ-CP quy định chi tiết nguyên tắc phân biệt khoản phụ cấp mang tính chất tiền lương (phải tính thuế) với khoản khoán chi phục vụ công việc (có thể được miễn).
1. Căn cứ pháp lý
- Luật Thuế thu nhập cá nhân 2025, số 109/2025/QH15, đặc biệt Khoản 8 Điều 4 quy định về các khoản thu nhập từ tiền lương, tiền công không mang tính chất tiền lương cơ bản
- Nghị định 253/2026/NĐ-CP hướng dẫn Luật Thuế thu nhập cá nhân, đặc biệt Điều 3 quy định chi tiết các khoản phụ cấp, trợ cấp không mang tính chất tiền lương, tiền công
- Nguyên tắc xác định khoản khoán chi hợp lý được kế thừa từ Thông tư 111/2013/TT-BTC (Điểm đ.4 và Điểm g, Khoản 2, Điều 2) và Thông tư 92/2015/TT-BTC
- Luật Quản lý thuế và các văn bản hướng dẫn của Bộ Tài chính về tiền lương, tiền công
2. Phụ cấp xăng xe hỗ trợ nhân viên là gì?
Đây là khoản tiền doanh nghiệp chi trả để hỗ trợ người lao động di chuyển phục vụ công việc hoặc đi làm hằng ngày, thường ở một trong bốn hình thức:
- Chi cố định hằng tháng (dạng phụ cấp lương).
- Thanh toán theo số kilomet hoặc chi phí thực tế phát sinh.
- Thanh toán theo chứng từ, hóa đơn xăng dầu.
- Khoán theo quy chế nội bộ (công tác phí).
Hình thức chi trả chính là yếu tố quyết định nghĩa vụ thuế, đây là điểm bài viết cần nhấn mạnh ngay từ đầu để độc giả tự đối chiếu được với chính sách công ty mình.
3. Khi nào phụ cấp xăng xe PHẢI tính thuế TNCN?
Theo Khoản 8 Điều 4 Luật Thuế thu nhập cá nhân 2025, thu nhập chịu thuế từ tiền lương, tiền công bao gồm mọi khoản lợi ích bằng tiền hoặc không bằng tiền mà người sử dụng lao động chi trả cho người lao động, trừ các khoản được liệt kê miễn tại Điều 3 Nghị định 253/2026/NĐ-CP.
Phụ cấp xăng xe phải tính vào thu nhập chịu thuế khi:
- Chi trả cố định hằng tháng, không gắn với điều kiện công việc cụ thể, bản chất là một phần thu nhập/lương.
- Không có quy chế tài chính hoặc văn bản nội bộ quy định rõ đối tượng, mức hưởng, điều kiện hưởng.
- Mức chi vượt quá mức khoán đã đăng ký trong quy chế, phần chênh lệch vượt mức khoán bị tính vào thu nhập chịu thuế, dù phần trong định mức có thể được miễn.
4. Trường hợp phụ cấp xăng xe KHÔNG tính vào thu nhập chịu thuế
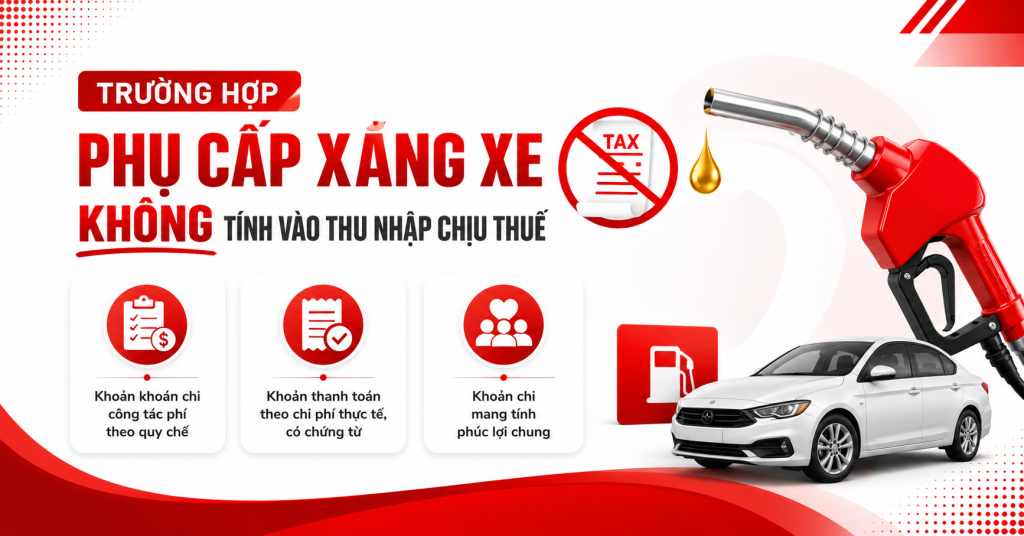
Khoản khoán chi công tác phí theo quy chế
Đây là trường hợp phổ biến nhất giúp phụ cấp xăng xe được miễn thuế. Điều kiện bắt buộc:
- Có văn bản quy định cụ thể, một trong các hình thức: hợp đồng lao động, thỏa ước lao động tập thể, hoặc quy chế tài chính/quy chế nội bộ do người đại diện pháp luật ban hành.
- Văn bản nêu rõ đối tượng áp dụng, điều kiện hưởng và mức hưởng, ví dụ: nhân viên kinh doanh/thị trường di chuyển gặp khách hàng thường xuyên, mức khoán X đồng/tháng.
- Mức khoán phải hợp lý, tương xứng với tính chất công việc, không nên đặt mức khoán bằng đúng mức phụ cấp lương cũ để “né thuế,” vì cơ quan thuế có thể đánh giá lại bản chất khoản chi khi thanh tra.
Khi đáp ứng đủ 3 điều kiện trên, khoản khoán chi công tác phí (bao gồm xăng xe cho chuyến đi công tác thực tế) không tính vào thu nhập chịu thuế TNCN của người lao động, đồng thời vẫn được tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN của doanh nghiệp.
Khoản thanh toán theo chi phí thực tế, có chứng từ
Nếu doanh nghiệp hoàn trả đúng số tiền xăng xe phát sinh thực tế phục vụ công việc, có hóa đơn, chứng từ hợp lệ, đối chiếu được với chuyến công tác cụ thể, khoản này được xem là hoàn ứng chi phí công tác, không phải thu nhập cá nhân, nên không tính thuế TNCN.
Khoản chi mang tính phúc lợi chung
Nếu khoản hỗ trợ xăng xe không gắn với điều kiện công việc mà mang tính phúc lợi đồng đều cho toàn bộ nhân viên (ví dụ: hỗ trợ đi lại như nhau cho mọi vị trí, không phân biệt tính chất công việc), khoản này thường được xem là lợi ích và vẫn tính vào thu nhập chịu thuế, trừ khi thuộc danh mục phúc lợi được miễn quy định riêng tại Điều 3 Nghị định 253/2026/NĐ-CP.
5. Doanh nghiệp cần lưu ý gì khi chi phụ cấp xăng xe?
- Ban hành quy chế chi phụ cấp bằng văn bản, ký duyệt bởi người đại diện pháp luật.
- Quy định rõ điều kiện hưởng, đối tượng áp dụng, mức khoán theo từng vị trí công việc.
- Lưu giữ đầy đủ chứng từ liên quan (bảng chấm công di chuyển, hóa đơn xăng dầu nếu thanh toán theo thực tế).
- Phân biệt rõ trên bảng lương giữa khoản khoán chi công tác phí và khoản phụ cấp mang tính lương, tránh gộp chung thành một dòng “phụ cấp khác.”
- Rà soát định kỳ mức khoán so với mặt bằng chi phí thực tế, tránh để mức khoán quá cao dẫn đến bị đánh giá lại bản chất là lương.
6. Những sai sót thường gặp
- Cho rằng mọi phụ cấp xăng xe đều được miễn thuế TNCN, thực tế chỉ khoản khoán chi công tác phí đáp ứng đủ điều kiện mới được miễn.
- Không có quy chế chi tiêu nội bộ bằng văn bản, chỉ thỏa thuận miệng.
- Chi tiền mặt nhưng không lưu chứng từ hoặc bảng kê chứng minh mục đích công việc.
- Đặt mức khoán chi bất hợp lý (quá cao so với tính chất công việc), dễ bị cơ quan thuế đánh giá lại là phụ cấp lương.
- Không tách riêng phần chi vượt mức khoán khi tính thuế, dẫn đến kê khai thiếu.
7. Cách xây dựng chính sách phụ cấp phù hợp
Ví dụ minh họa: Một doanh nghiệp có đội ngũ kinh doanh thường xuyên di chuyển gặp khách hàng có thể ban hành quy chế: “Nhân viên kinh doanh được khoán chi phí xăng xe công tác 800.000 đồng/tháng, áp dụng cho vị trí thường xuyên di chuyển ngoài văn phòng từ 15 ngày/tháng trở lên.” Với quy định rõ ràng như vậy, khoản 800.000 đồng này có căn cứ để được xem xét miễn thuế TNCN; nếu công ty chi 1.500.000 đồng/tháng, phần vượt 700.000 đồng nhiều khả năng bị tính vào thu nhập chịu thuế.
Các bước triển khai:
- Ban hành quy chế tài chính rõ ràng, có chữ ký người đại diện pháp luật.
- Quy định mức hỗ trợ theo từng vị trí, dựa trên tính chất công việc thực tế (di chuyển nhiều hay ít).
- Xây dựng quy trình thanh toán minh bạch, có đối chiếu định kỳ.
- Kiểm tra định kỳ hồ sơ chứng từ trước mỗi kỳ quyết toán.
- Cập nhật quy định mới về thuế TNCN theo Nghị định 253/2026/NĐ-CP.
8. Lợi ích khi thực hiện đúng quy định
- Giảm rủi ro bị truy thu và phạt chậm nộp khi thanh tra thuế.
- Bảo đảm quyền lợi thực nhận của người lao động (không bị khấu trừ thuế oan).
- Hạch toán chi phí chính xác, được tính vào chi phí được trừ khi xác định thuế TNDN.
- Nâng cao tính minh bạch trong quản lý tiền lương và phúc lợi.
9. Câu hỏi thường gặp
Phụ cấp xăng xe có luôn phải tính thuế TNCN không?
Không. Nếu là khoản khoán chi công tác phí theo quy chế tài chính, có điều kiện và mức hưởng rõ ràng, mức hợp lý, khoản này có thể không tính vào thu nhập chịu thuế. Nếu là phụ cấp cố định mang tính lương, khoản này phải tính thuế.
Doanh nghiệp khoán tiền xăng hằng tháng có cần quy chế không?
Có, bắt buộc. Quy chế chi tiêu nội bộ (hoặc hợp đồng lao động, thỏa ước lao động tập thể) là căn cứ pháp lý duy nhất để chứng minh khoản khoán chi không mang tính chất lương khi cơ quan thuế kiểm tra.
Khoản hoàn trả chi phí đi công tác có giống phụ cấp xăng xe không?
Không hoàn toàn. Khoản hoàn trả chi phí thực tế phát sinh khi đi công tác (có hóa đơn, chứng từ) được xem là hoàn ứng chi phí, không phải thu nhập, nên không tính thuế TNCN, khác với phụ cấp xăng xe cố định hàng tháng mang tính chất lương.
Chi phụ cấp xăng xe cao hơn mức khoán trong quy chế thì xử lý thế nào?
Phần chi trong mức khoán đã đăng ký có thể được miễn thuế nếu đáp ứng điều kiện. Phần chi vượt mức khoán quy định phải tính vào thu nhập chịu thuế TNCN của người lao động.
10. Kết luận
Phụ cấp xăng xe hỗ trợ nhân viên không có câu trả lời “có” hoặc “không” chung cho mọi trường hợp, điều quyết định là cách doanh nghiệp thiết kế và ghi nhận khoản chi. Khoán chi công tác phí theo quy chế tài chính rõ ràng, mức hợp lý, có điều kiện gắn với công việc thường được xem xét miễn thuế; phụ cấp cố định mang tính lương thì phải tính thuế TNCN đầy đủ.










