

Thu nhập tăng thêm là khoản thu nhập rất quan trọng nhằm bảo đảm và nâng cao mức sống của người lao động. Tuy nhiên, không ít cán bộ, công chức, viên chức và người lao động hiện nay vẫn có vướng mắc là: Thu nhập tăng thêm có phải nộp thuế TNCN không? Khoản nào chịu thuế và khoản nào được miễn?
Bài viết dưới đây sẽ giải đáp chi tiết các quy định pháp luật hiện hành về vấn đề này.
1. Thu nhập tăng thêm là gì?
Trước khi làm rõ câu hỏi thu nhập tăng thêm có phải nộp thuế thu nhập cá nhân hay không, chúng ta cần hiểu rõ bản chất của khoản tiền này.
Thu nhập tăng thêm là khoản thu nhập ngoài tiền lương, tiền công mà cán bộ, công chức, viên chức và người lao động nhận được theo quy chế chi tiêu nội bộ của từng cơ quan, đơn vị kinh doanh. Chính vì vậy, khoản thu nhập tăng thêm giữa các cơ quan, tổ chức là không giống nhau.
Về bản chất, đây là khoản chi thuộc Quỹ bổ sung thu nhập và chi thu nhập tăng thêm nhằm mục đích khuyến khích, nâng cao đời sống cho người lao động dựa trên hiệu quả công việc hoặc kết quả hoạt động của đơn vị.
2. Khoản thu nhập tăng thêm có phải nộp thuế TNCN không?
Căn cứ theo quy định tại Khoản 2 Điều 2 Thông tư 111/2013/TT-BTC (được sửa đổi, bổ sung tại Khoản 1 Điều 11 Thông tư 92/2015/TT-BTC), thu nhập chịu thuế thu nhập cá nhân từ tiền lương, tiền công bao gồm:
- Tiền lương, tiền công và các khoản thu nhập có tính chất tiền lương, tiền công dưới hình thức bằng tiền hoặc không bằng tiền.
- Các khoản phụ cấp, trợ cấp (ngoại trừ 11 khoản phụ cấp, trợ cấp đặc thù theo quy định của pháp luật).
Kết luận: Thu nhập tăng thêm không thuộc các trường hợp được miễn thuế hay loại trừ khỏi thu nhập chịu thuế theo quy định pháp luật. Do đó, câu trả lời cho thắc mắc “Thu nhập tăng thêm có phải nộp thuế TNCN không?” chính là: CÓ. Thu nhập tăng thêm vẫn là khoản thu nhập chịu thuế thu nhập cá nhân.Khoản tiền này sẽ được cộng chung vào tổng thu nhập từ tiền lương, tiền công để thực hiện tính thuế và quyết toán thuế TNCN theo biểu thuế lũy tiến từng phần.
Các khoản phụ cấp, trợ cấp được miễn thuế TNCN
Để bạn không bị nhầm lẫn giữa thu nhập tăng thêm và các khoản trợ cấp, dưới đây là 11 khoản phụ cấp, trợ cấp không tính vào thuế TNCN:
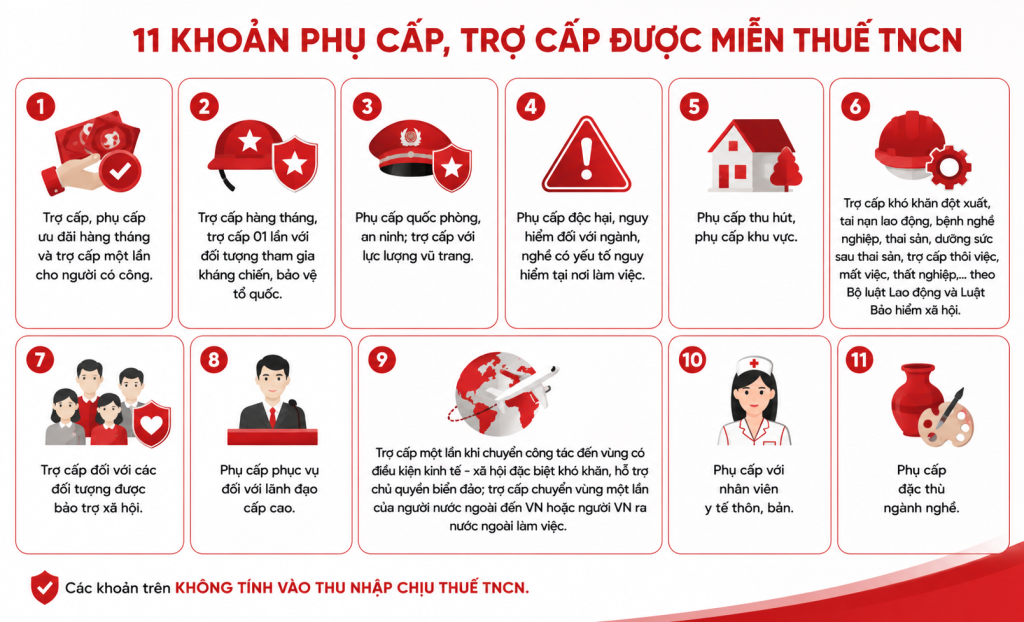
- Trợ cấp, phụ cấp ưu đãi hàng tháng và trợ cấp một lần cho người có công.
- Trợ cấp hàng tháng, trợ cấp 01 lần với các đối tượng tham gia kháng chiến, bảo vệ tổ quốc.
- Phụ cấp quốc phòng, an ninh; trợ cấp với lực lượng vũ trang.
- Phụ cấp độc hại, nguy hiểm đối với những ngành, nghề có yếu tố nguy hiểm tại nơi làm việc.
- Phụ cấp thu hút, phụ cấp khu vực.
- Trợ cấp khó khăn đột xuất, tai nạn lao động, bệnh nghề nghiệp, thai sản, dưỡng sức sau thai sản, trợ cấp thôi việc, mất việc, thất nghiệp,… theo Bộ luật Lao động và Luật Bảo hiểm xã hội.
- Trợ cấp đối với các đối tượng được bảo trợ xã hội.
- Phụ cấp phục vụ đối với lãnh đạo cấp cao.
- Trợ cấp một lần khi chuyển công tác đến vùng có điều kiện kinh tế xã hội đặc biệt khó khăn, hỗ trợ chủ quyền biển đảo; trợ cấp chuyển vùng một lần của người nước ngoài đến VN hoặc người VN ra nước ngoài làm việc.
- Phụ cấp với nhân viên y tế thôn, bản.
- Phụ cấp đặc thù ngành nghề.
3. Thu nhập từ làm tăng ca, làm đêm có phải nộp thuế TNCN không?
Mặc dù các khoản thu nhập tăng thêm thông thường (thưởng hiệu quả, chi bổ sung thu nhập…) phải nộp thuế, nhưng riêng khoản thu nhập tăng thêm từ làm tăng ca, làm việc ban đêm lại có cơ chế ưu đãi thuế riêng biệt.
Căn cứ điểm i khoản 1 Điều 3 Thông tư 111/2013/TT-BTC, thu nhập từ phần tiền lương, tiền công làm thêm giờ, làm việc ban đêm được trả cao hơn so với tiền lương, tiền công làm việc ban ngày (trong giờ hành chính) theo quy định của Bộ luật Lao động là thu nhập được miễn thuế.
Nguyên tắc xác định phần thu nhập miễn thuế khi tăng ca:
Phần được miễn thuế chỉ là phần tiền chênh lệch trả cao hơn do phải làm thêm giờ, làm đêm so với mức lương ngày bình thường. Mức lương tính theo ngày làm việc bình thường vẫn phải chịu thuế TNCN như cũ.
Công thức:

Ví dụ thực tế:
Ông A có mức lương ngày làm việc bình thường là 60.000 đồng/giờ.
- Trường hợp 1 (Làm thêm ngày thường): Ông A làm thêm giờ vào ngày thường và được công ty trả 80.000 đồng/giờ.
- Thu nhập được miễn thuế là: 80.000−60.000=20.000 đồng/giờ.
- Thu nhập chịu thuế là: 60.000 đồng/giờ.
- Trường hợp 2 (Làm thêm ngày lễ/nghỉ): Ông A làm thêm giờ vào ngày nghỉ hoặc ngày lễ, được trả 100.000 đồng/giờ.
- Thu nhập được miễn thuế là: 100.000−60.000=40.000 đồng/giờ.
- Thu nhập chịu thuế là: 60.000 đồng/giờ.
Lưu ý bắt buộc đối với doanh nghiệp:
Tổ chức, doanh nghiệp chi trả thu nhập phải lập bảng kê phản ánh rõ thời gian làm đêm, làm thêm giờ, kèm theo khoản tiền lương trả thêm do làm thêm giờ đã chi trả cho người lao động. Bảng kê này phải được lưu trữ tại doanh nghiệp và xuất trình chính xác khi có yêu cầu thanh tra, kiểm tra từ cơ quan thuế.
Kết luận
Tóm lại, Thu nhập tăng thêm có phải nộp thuế TNCN không? đã được quy định rất rõ ràng trong các văn bản pháp luật về Thuế. Ngoại trừ phần chênh lệch do làm thêm giờ, làm đêm được miễn thuế và một số khoản phụ cấp đặc thù, các khoản thu nhập tăng thêm có phải nộp thuế thu nhập cá nhân theo đúng quy định dưới hình thức tiền lương, tiền công.
Cả người lao động và bộ phận kế toán doanh nghiệp cần nắm vững quy định này để thực hiện kê khai, tính toán và quyết toán thuế TNCN một cách chính xác, tránh các rủi ro pháp lý không đáng có về sau.










